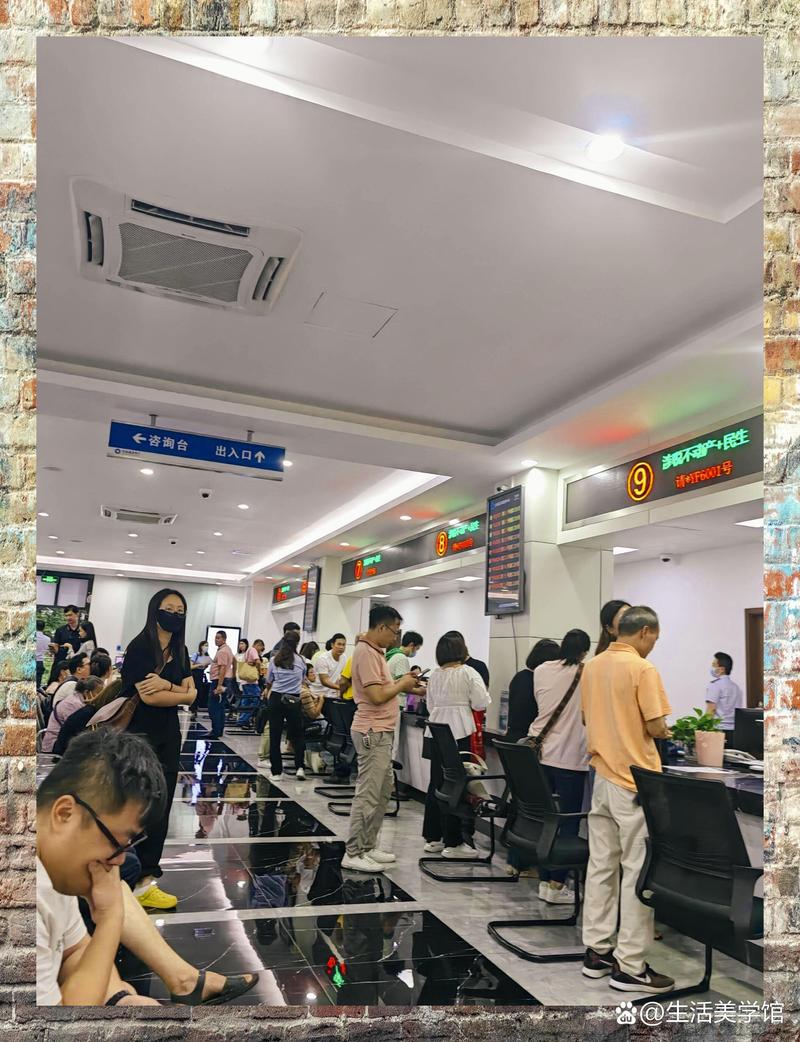
上周陪闺蜜跑第三趟不动产中心的时候,她站在台阶上咬着冰棒吐槽,说之前刷短视频,人家说带个身份证结婚证,十分钟就能把前任的名字从房产证上去掉。谁知道现实是,光银行那边的抵押变更材料,就耗了她整整两周。
真的,太多人对房产加名减名的事,全是从刷到的碎片化内容里拼出来的印象。
没人说你得先看房子有没有贷款。
没人说不同身份的人加名,交的钱能差出十倍。
更没人说,你当场签的份额约定,后面想改的成本有多高。
别上来就约号,先摸清楚房子的“底子”
很多人第一步就走歪了。刷到个攻略,立马掏出手机约号,约的是周四上午的第一波,带齐了身份证户口本,去了才发现,房子还押在银行呢。
有未结清贷款的房产,没有银行的书面同意,不动产登记中心是绝对不受理任何加名、减名的变更申请的。
别觉得这是卡你。毕竟房子现在的抵押权人是银行,你把名字加来减去,相当于变更了抵押对应的产权人,人家总得重新评估下风险吧?
什么叫摸清楚底子?就是你自己先对着不动产权证看两眼:有没有“抵押”的备注章?有没有其他共有权人?之前有没有因为债务纠纷被查封?
这些情况有一个,你都别直接往窗口冲。
有贷款的房子,流程要绕个弯
像我闺蜜那种和前任共同还贷的情况,要减名,第一步根本不是去不动产中心,是先找贷款银行。
你得先跟银行说明情况,申请把原来的共同还款人,换成现在实际要留房的那个人。银行会重新审你的收入流水,看你一个人能不能覆盖月供,要是过了审,人家才会给你开抵押变更的同意函,给你更新还款计划。
最烦的是,每家银行要的材料都不一样。有的要你俩先去公证处办个债务归属的公证,有的要你提前存一笔保证金,还有的赶上银行系统升级,光等个盖章就要一周多。
别信网上说的“拿离婚证就能直接去减名”。那是无贷房的操作。有贷款的,你就算把离婚证拍在窗口桌子上,人家也不会给你办。
很多人以为加名减名全是工本费,几十块钱搞定。不对。要是涉及非直系亲属的份额转移,该交的契税、个税一样不少,具体收多少,以当地最新政策为准。
无贷房的流程简单,但坑全在细节里
要是房子已经解押,没有任何抵押查封,那流程就顺多了。
双方带好身份证、户口本、不动产权证,要是夫妻之间加名,带个结婚证就行,到了窗口直接填申请,要么走赠与份额,要么走买卖份额,交完材料,等个几个工作日就能拿新的证。
但这里有个90%的人都会忽略的坑:你当场填的产权份额,是有法律效力的。
我之前碰到过个小伙子,当初结婚的时候脑子一热,直接填了给配偶50%的份额,过了两年俩人想把份额调整成1%,去窗口一问,按照买卖流程算的话,光税费就要两万多,悔得直拍大腿。
想清楚。
填多少。
再签字。
真的,别觉得“反正都是一家人,写多少都无所谓”。真到要变更的时候,你就知道当初少填那点数字,能省多少麻烦。
办之前,别先急着约号。打个不动产中心的公开咨询电话,把你家的情况原原本本说清楚:房子有没有贷款,要加的人是配偶还是亲属还是普通朋友,要加多少份额,需要带什么材料,大概要花多少钱。
电话五分钟能问清楚的事,别硬跑三趟浪费时间。
你之前办产权变更的时候,碰到过什么离谱的糟心事?
作者|地产
排版|地产
审核|柚子