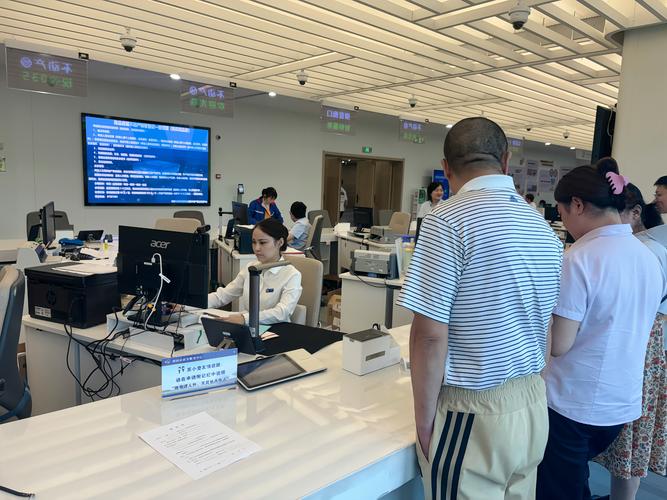
上周陪发小去不动产交易中心办抵押变更,窗口的工作人员翻完她递过去的材料,指尖点了点那张皱巴巴的贷款合同,头都没抬:”房子是你领证前自己签的购房合同?婚后这两年的还贷流水打全了吗?”
发小当场就卡壳了。
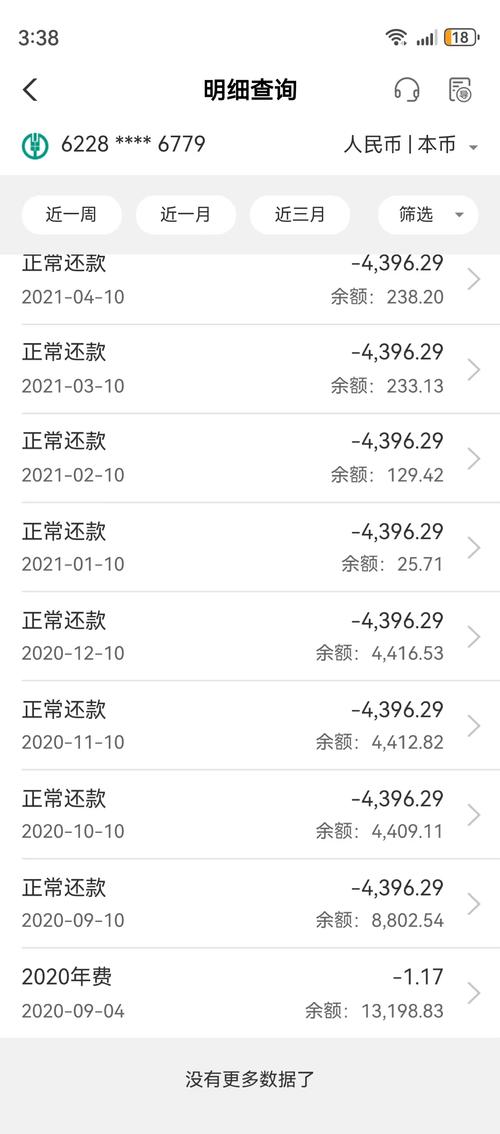
她之前一直觉得,自己每个月15号从工资卡转4200块到房贷卡扣款账户,这事儿天经地义,根本不需要特意留什么凭证。直到那天在窗口听工作人员念叨,现在来办析产的人里,十有八九都是因为没理清这部分账,吵到要打官司才来补材料。
共同还贷的钱,从来不分“谁赚的”
很多人有个特别深的误区——觉得婚后自己赚的钱自己花,自己赚的钱还的房贷,就跟对方没关系。
真不是。
别不服。
只要你们俩没有提前签好书面的财产分别所有约定,领完证之后,任意一方的工资、奖金、劳务报酬,全都是夫妻共同财产。你从工资卡转去还房贷的每一分钱,本质上都是从共同的口袋里掏出去的支出,跟你是从哪张卡扣的款,没有半毛钱关系。
我之前碰到过一个男生,结婚三年,一直用自己的公积金还贷款,他笃定这部分还贷是自己的个人贡献,跟老婆没关系。等俩人闹到要离婚的时候,才被律师告知,哪怕是公积金账户里的钱,婚后缴存的部分,也属于共同财产,对应的还贷部分,照样要算进共同支出里。
别耍那种没用的小聪明。有人说,那我婚后让我爸妈每个月把房贷钱转到我扣款账户,不就不算共同还贷了?
真不算。
如果你爸妈转的每一笔钱,没有明确备注是”单独赠与你个人用于偿还这套房的贷款”,哪怕是从你爸妈的银行卡直接打到房贷专户,真到法庭上,法官也可能认定这是你们小两口的共同收入来源,算共同还贷。
增值部分的账,别自己瞎拍脑袋算
还有人以为,离婚的时候算补偿,只要把婚后共同还的贷款,拿一半给对方就完事了。
差远了。
按照现在的司法解释,一方婚前签了购房合同、掏了首付、登记在自己名下的房子,离婚的时候房子产权肯定是归登记方的。但要给对方的补偿,从来不是只算已经还的贷款本金的一半。
补偿额要算两笔账:一笔是婚内共同还贷的本金总额,另一笔是这部分本金对应的房屋增值比例。
举个最简单的例子。你婚前掏30万首付买了套总价100万的房子,贷款70万。结婚之后,你们俩一起慢慢还,到离婚那天,一共还了20万的本金。这时候房子涨了,从100万变成了200万。
那这20万的还贷本金,占当初总购房款的20%。对应的增值部分,就是200万的20%,也就是40万。
你要给对方的补偿,是(20万本金的一半 + 40万增值的一半),算下来是30万,不是你以为的10万。
很多人就是在这里栽了跟头。当初买房的时候觉得房子肯定涨,等要补偿的时候又觉得对方没出首付凭什么分增值,两边扯来扯去,最后闹到法院,连律师费都比当初该给的补偿多。
几个没人会主动提醒你的实操细节
头一件事,别随便签”放弃产权”的字。很多人在婚后给房子加名的时候,会被对方哄着签各种补充协议,说什么”只是走个银行流程,你签了这个我们才能把贷款转过来,不影响你产权的”。别信。真签了那种明确写着”本人自愿放弃该房屋所有产权份额”的字,哪怕你之后一起还了十年贷款,最后可能连最基础的还贷补偿都拿不到。
再就是,别删还贷流水。真的,哪怕你现在跟另一半好得能穿一条裤子,也把近三年的还贷流水存在自己的云盘里。别觉得”反正感情好,根本用不上”。等真到需要用的时候,临时跑银行打流水,万一赶上银行系统升级,或者网点搬了,折腾你半个月都是常事。
还有个最容易被忽略的点,要是真的靠父母帮忙还贷款,每次转账一定要写备注。别觉得跟自己爸妈转钱还要写备注见外。就写一句”赠与XX(你的全名)个人用于偿还XX小区XX室房屋贷款”,十秒钟的事儿。真到有纠纷的时候,这行字的效力,比你跟法官扯半小时”这钱是我爸妈给我的”有用得多。
哦对,还有个事儿。很多人觉得,婚前买房的时候,自己掏了首付,对方一分钱没出,婚后还贷就算一起还了,那房子也跟对方没关系。真不是。哪怕对方婚后一分钱收入都没有,只要你是用婚后的收入还的贷款,那这部分对应的补偿,你半分都赖不掉。
今晚回家,就把家里的购房合同、贷款合同、近一年的还贷流水,找个专门的文件夹存好。
不用特意跟另一半说这事儿。
就当是给未来的自己,留份踏实。
作者|地产
排版|地产
审核|安然