上周三陪表姐去河西某盘做贷款预审。她之前算过,自己月入八千,贷120万的话,流水差一截,本来拉了刚毕业半年的弟弟凑数,结果柜员翻了翻弟弟的社保记录,直接摇了摇头。
弟弟才在本地交了3个月社保,连基本的购房资格都没够上,更别说当共同还款人了。
别不信。这事儿真的坑过不少人。
先过最基础的身份门槛
很多人对共同还款人的认知有偏差,觉得就是找个有钱的亲戚,帮忙把流水凑够就行。真不是。
绝大多数银行只接受主贷人的直系亲属作为共同还款人——就是父母、配偶、亲兄弟姐妹,少数银行会放宽到岳父母、公婆,但得提前开正规的亲属关系证明,不是你俩口头说认识就算数的。上次有个小伙子想拉自己发小当共同还款人,跑了三家银行都被拒,柜员说非直系亲属的连带还款责任,后续扯皮的概率太高,他们担不起这个风险。
除了关系,共同还款人自身的购房资格、征信记录是第一审核项。要是你找的人自己都没有本地购房的社保/个税缴纳记录,就算他年入百万,银行也不会批。毕竟共同还款人不是只出钱,后续真出了还款问题,银行是要找他追责的,要是他本身就不符合本地的购房相关政策,后续连带处置房产的时候,流程会卡得一塌糊涂。具体的社保/个税缴纳时长要求,以当地最新政策为准。
还有个硬线,要是共同还款人自己名下已经有两套未结清的住房贷款,不管他收入多高,基本都会被拒——银行会判定他的负债水平已经到了安全线,后续根本没能力帮主贷人兜底。
流水核算的真实尺度
凑流水是很多人找共同还款人的核心原因,但这里面的水比你想的深。
不是说把两个人的月收入加起来,够两倍月供就万事大吉。银行算流水的时候,会把共同还款人自身的所有负债都扣掉——比如他自己每个月要还3000块车贷,要还2000块信用卡分期,那他账面上的月入8000,实际能用来给房贷兜底的钱只剩3000。你要是没算过这笔账,光看表面流水够了,递上去材料还是会被打回来。
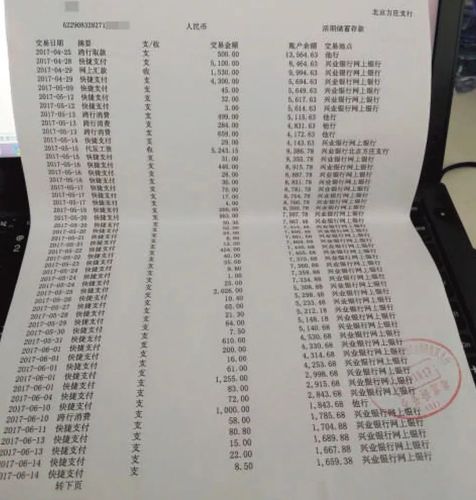
还有,临时转入的大额资金不算有效流水。我见过太多人,为了凑共同还款人的流水,提前一周往对方卡里转个几十万,以为这样就够了。银行柜员见多了这种操作,一眼就能看出来——流水得是连续至少6个月的稳定代发工资,或者是长期经营的稳定收入,那种一次性转进来的钱,根本不算数。
别以为流水够了就完事,年龄也是个隐形门槛。有的银行要求共同还款人的年龄加上剩余贷款期限不能超过70年,你要是找个已经62岁的长辈当共同还款人,本来要贷30年,算下来92岁,远超银行的风险线,直接就被拒了。
签字前必须确认的细节
我见过太多稀里糊涂签字的人,签完才发现自己踩了坑。
得先搞清楚,共同还款人需要承担和主贷人同等的还款连带责任。不是说你只是签个字,后续房子没你的名字,贷款就跟你没关系。要是主贷人后续断供了,银行会直接找共同还款人要剩下的所有欠款,这笔逾期记录也会同步记在共同还款人的征信报告上,影响他后续自己办信用卡、贷房贷车贷。
还有,要是共同还款人是已婚状态,签字的时候一定要让他的配偶也到场确认。不然后续俩人闹离婚,说这笔还款责任是对方私自签的,跟自己没关系,银行后续追责的时候会多很多麻烦。
最容易被忽略的一点:你帮人当共同还款人,这笔房贷的记录会同步显示在你的征信报告上。等你自己以后要买房贷款的时候,银行会把这笔负债算进你的总负债里,要求你提供更高的流水,甚至部分城市的限购政策下,还可能影响你自己的购房资格。这些细节,一定要提前跟对接的信贷经理问清楚,每个城市、每个银行的尺度都不一样,别听中介随口一句“没影响”就信了。
上周表姐给我发微信,说她换了自己妈当共同还款人,阿姨在事业单位退休,每个月退休金四千多,社保交了快二十年,昨天预审直接过了。
说真的,要是你也打算找家里人帮衬房贷,别着急拉着人跑售楼处,先花十分钟打个电话给对接的信贷经理,把所有要求问清楚,需要带什么材料,有什么隐形门槛,提前捋顺了,比啥都强。
对了,你有没有碰到过共同还款人相关的糟心事?
作者|地产
排版|地产
审核|安然