上个月陪95后客户去银行面签,所有材料都交完,笔都拧开了,信贷经理翻了两页他的收入流水,突然抬头问:”你父母今年多大?要不要走接力贷?”
客户当时愣在那,转头用眼神问我这啥意思。
我心里叹了口气。
这东西说复杂也不复杂,但就是太多人半懂不懂,稀里糊涂就把字签了。
我跑了快7年的楼盘和银行,见过太多人在面签环节脑子一热就签了不该签的字。
先掰扯明白最核心的逻辑
别听中介或者销售给你吹什么”专属优待政策”,本质就是银行给你开的一个灵活还款口子。
说白了,就是你自己的收入流水不够覆盖月供,或者你想贷的年限太长,按你自己的年龄算达不到,就把符合资质的父母拉进来当共同还款人,两边的收入凑在一起算总还款能力,贷款年限就按年龄更小的那一方算。
之前碰到个98年的小伙子,在互联网公司刚转正,月入两万出头,想买的房子月供刚好两万二,银行要求流水得是月供的两倍,他差了快一半的额度。他妈妈今年55,退休工资每个月八千多,走这个产品之后,银行直接把他妈的退休收入算进家庭总流水,一下就够了,而且贷款年限直接按他的年龄算满30年,月供比他原本要承担的少了快一千。
那些没人主动告诉你的坑
很多人觉得,反正拉爸妈进来只是走个流程,又不占他们的购房资格,多大点事。
错了。
首先要算清楚当地的限贷认定规则。具体的认定标准以当地最新政策为准,现在大部分城市的限贷政策是认房又认贷,要是你爸妈名下已经有过住房贷款记录,就算这套房子是你买,房产证上只写你一个人的名字,银行也可能直接按二套房给你算,首付比例一下从3成跳到6成,算下来多掏的首付,比你靠这个产品多贷的那点钱还多,纯纯赔本。
还有个最容易混淆的点:还款责任和房屋产权是完全两码事。不是说你拉爸妈当共同还款人,房子就自动有他们的份额,只要房产证上没加名字,他们就只是帮你还钱的义务人,不是产权人。但反过来,要是你爸妈本身有未结清的债务,或者之前的征信有逾期记录,银行查到之后,直接会把你的贷款审批打回来——我之前有个客户就是,为了补流水把他爸拉进来,结果他爸早年做生意有笔欠了三年的经营贷没还,直接卡了审批,折腾了俩月才换了个银行把贷款办下来,连约定的交房时间都差点耽误。
真要办之前,先算三笔实在账
我从来不会劝客户一上来就选这个方式,毕竟能自己扛下来的房贷,谁愿意把老人拉进来担风险?
真要考虑的话,先算三笔账,算完了再决定。
第一笔,算清楚首付的差额。把拉父母进来之后的首付比例,和你原本要付的首付比一下,要是多掏的钱超过你能多贷的额度,直接放弃。
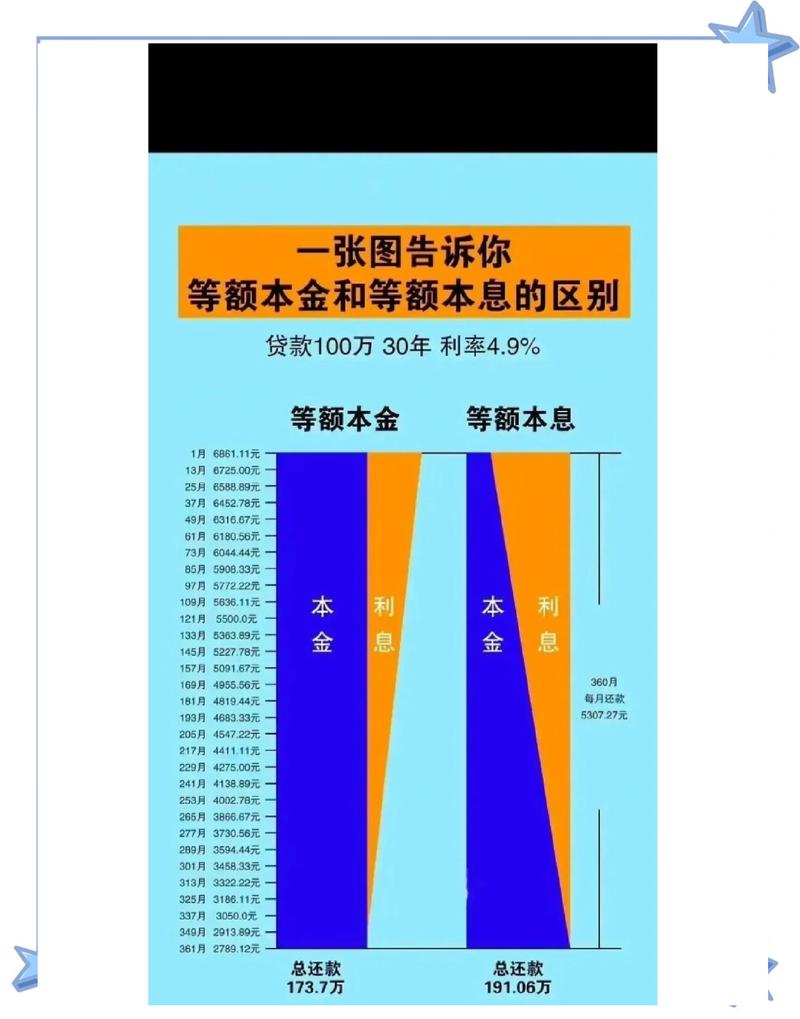
第二笔,算清楚总利息差。有些地方的银行对这类产品会有利率上浮,别只看月供低不低,拉个贷款计算器算一遍30年下来总共要还多少利息,要是多出来的利息有十几万,真的没必要为了凑流水折腾。
第三笔,算清楚家庭的抗风险余量。你爸妈的退休工资每个月要拿多少出来帮你还贷款?会不会影响他们平时看病、买菜的日常开销?别为了买个超出能力的大房子,把老人的养老安全感都耗没了。
下次再碰到银行工作人员提这个产品,别当场拍板答应。
问清楚三个问题再走:走这个产品是按首套还是二套认定?利率和普通房贷有没有差别?共同还款人要承担的连带责任边界在哪里?
问完了别着急走,回家坐下来算三天账,觉得所有账都算得过来,再签字。
作者|地产
排版|地产
审核|安然