2026-10-02 07:19:58
作者:
地产
我上周陪刚交了首付的发小去南京桥北的银行办面签,他从进门到签字,攥着信贷经理的名片问了不下五遍,就怕选错了贷款方式,亏掉半年工资。
还款逻辑从根上不一样
很多人听销售讲半天,还是云里雾里。说穿了很简单。
等额本息,每个月你给银行的总钱数是固定的。一开始这里面大部分是利息,小部分是本金,越往后,本金占比越高。每个月数字固定,好规划开支,适合手里钱不那么宽松的普通人。
等额本金,每个月你要还的本金是固定的,利息跟着剩余本金走,所以第一个月还的钱最多,往后每个月慢慢降。整体压力前高后低,适合现金流充足的人。
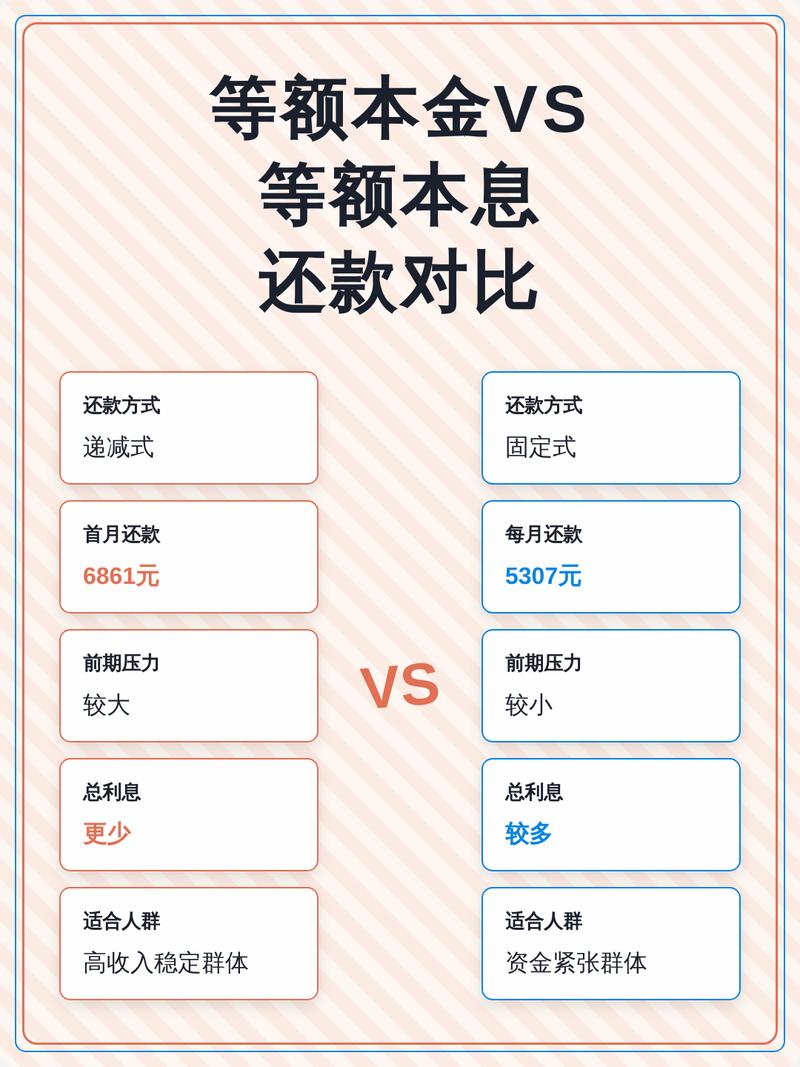 房贷等额本息等额本金每月还款构成对比表
总利息差多少,要看你扛不扛得住前期压力
很多人一上来就问,哪个总利息少。
肯定是等额本金。差多少?按现在的房贷利率,一百万贷三十年,差出来的钱够在南京买一辆不错的家用车了。对吧?
但这话反过来讲,你前期付出的压力也大啊。同样一百万三十年,等额本息第一个月可能五千出头,等额本金第一个月要六千大几,差小两千呢。
说实话,刚买房的年轻人,哪个不是交完首付口袋就空了,装修钱还是刷的信用卡,每个月多掏一千多,真的扛得住吗?
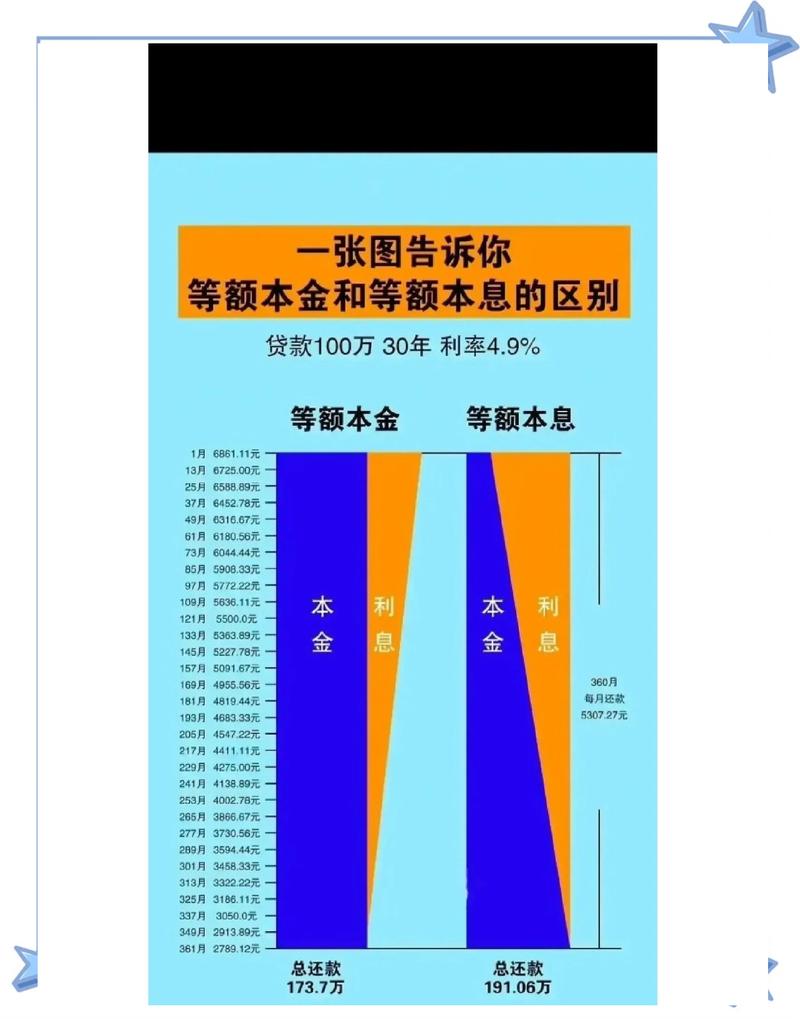 100万30年房贷等额本息总利息对比图
别信非黑即白的忽悠
 别信非黑即白的忽悠
我见过太多人教你“一定要选等额本金”,说能省多少钱。也有人说等额本息就是银行坑你利息。
都是瞎扯。
不过话说回来,贷款是贷二三十年,你这辈子能有几个二三十年?为了省十万利息,每天过得紧巴巴,孩子想买个平板都犹豫半年,有意思吗?
还有一个常见误区,很多人说我过两年就要提前还款,选等额本金更划算。其实不是,只要银行允许提前还款不收违约金,你提前还的时候,还的都是剩余本金,哪有那么多弯弯绕?真的没差多少。
你要是做小生意的,每个月流水大,不在乎那点前期月供,就想少给银行利息,选等额本金没问题。你就是个普通上班族,每个月工资固定,还要养车养娃,选等额本息,每个月固定数,好打理,不香吗?
明天去签贷款合同之前,先拿笔算一算:你每个月固定开销多少,剩下的可灵活支配的钱有多少,选月供在你承受范围内的就行。别为了所谓的“划算”,把自己逼得喘不过气。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:第一次贷款买房,搞懂等额本息和等额本金的区别
文章链接:https://www.lfdjt.com/p/dichan/a/5563.html