2026-10-02 08:09:00
作者:
地产
上个月在南京河西万达边上的早点铺吃鸭血粉丝,隔壁坐一对小情侣,毕业五年攒了十万块,对着手机算来算去,脸都皱成了包子。女的说提前还了房贷,每个月少还小一千,男的说留着钱明年换个车,现在开的破大众漏风。
先算清两边的账,别只盯着省利息
大部分人第一个反应就是,我提前还了,总利息少了几十万啊,肯定划算。可没人问你,这笔钱你提前给了银行,你本来拿它能赚多少钱?
比如你现在的房贷利率是5.8%,你存个大额存单,最高也就不到3%,买稳健理财也不敢说保本,那这个账肯定是提前还划算。可如果你当年买房赶上了七折利率,房贷才4%都不到,你能买到年化3.5%的长期保本产品,其实差不了几个钱,留着钱应急不好吗?
永远别拿刚需的救命钱去提前还贷。这句话真的没说错。你手里总共就十万,提前还完剩五千,万一哪天老板裁员,你连生活费都凑不出来,找谁哭去?
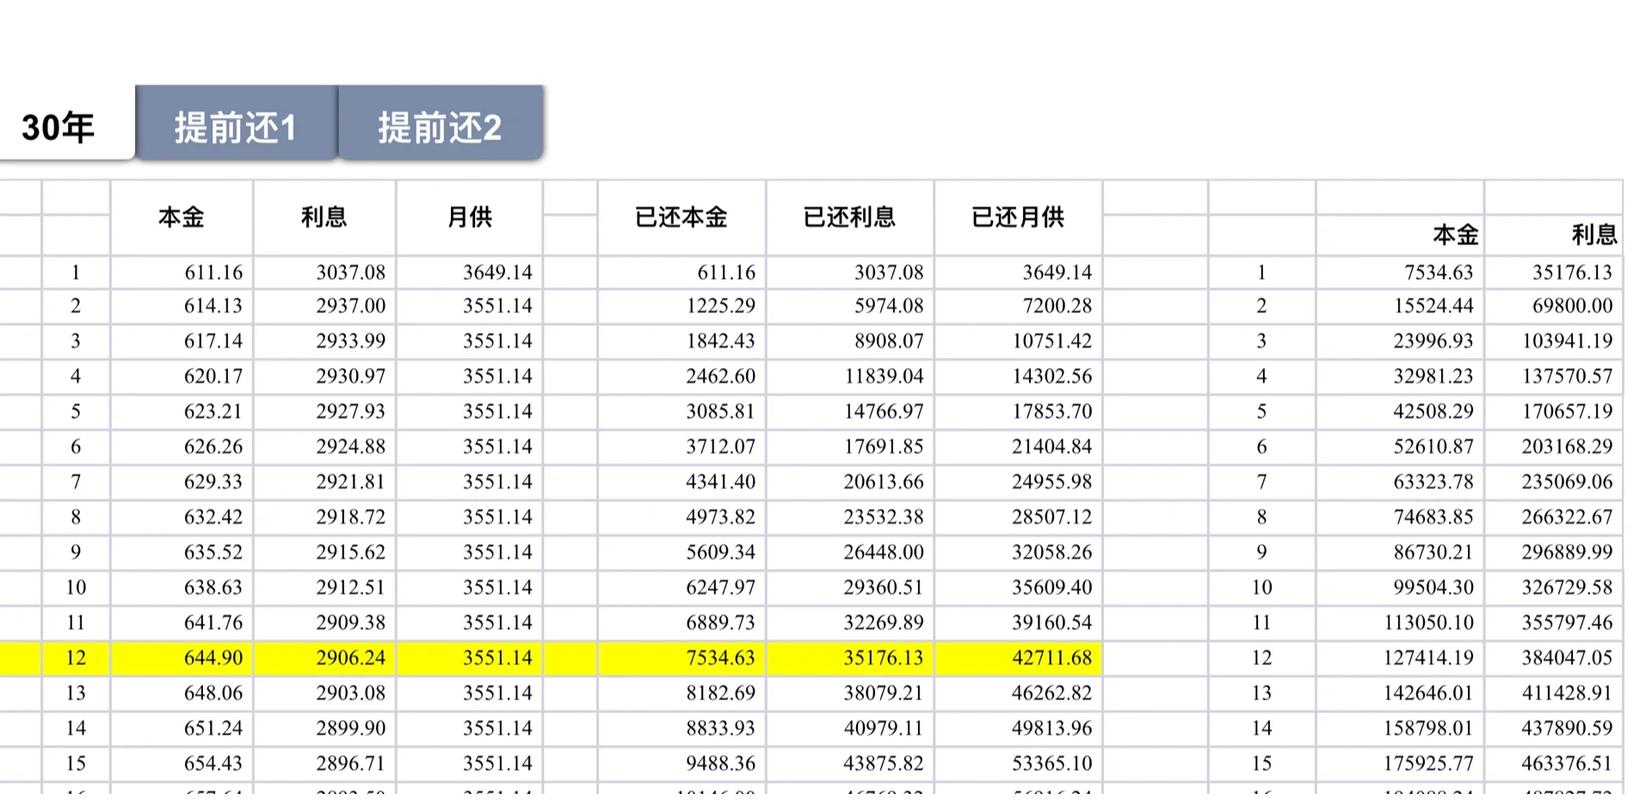 个人住房贷款提前还贷利息对比表
这些情况,别瞎凑提前还贷的热闹
我见过最亏的一个读者,公积金贷款30年,已经还了15年,手里攒了点钱,非要提前全部还完,结果一算,省的利息还不到三万,把自己手里准备换车的钱全搭进去了,后来孩子上学要交择校费,又去借了消费贷,利率快8%,这不纯纯亏大发了?
第一种,等额本息已经还了超过一半年限的,别碰。你想想,等额本息是先还利息后还本金,你还了十几年,利息都给完了,剩下的全是本金,提前还省不了几个利息,图啥?
第二种,公积金贷款或者打折后的商贷,利率低于4%的,别碰。你去哪找这么便宜的长期贷款?银行求着给你你都该偷着乐,还提前把钱送回去?
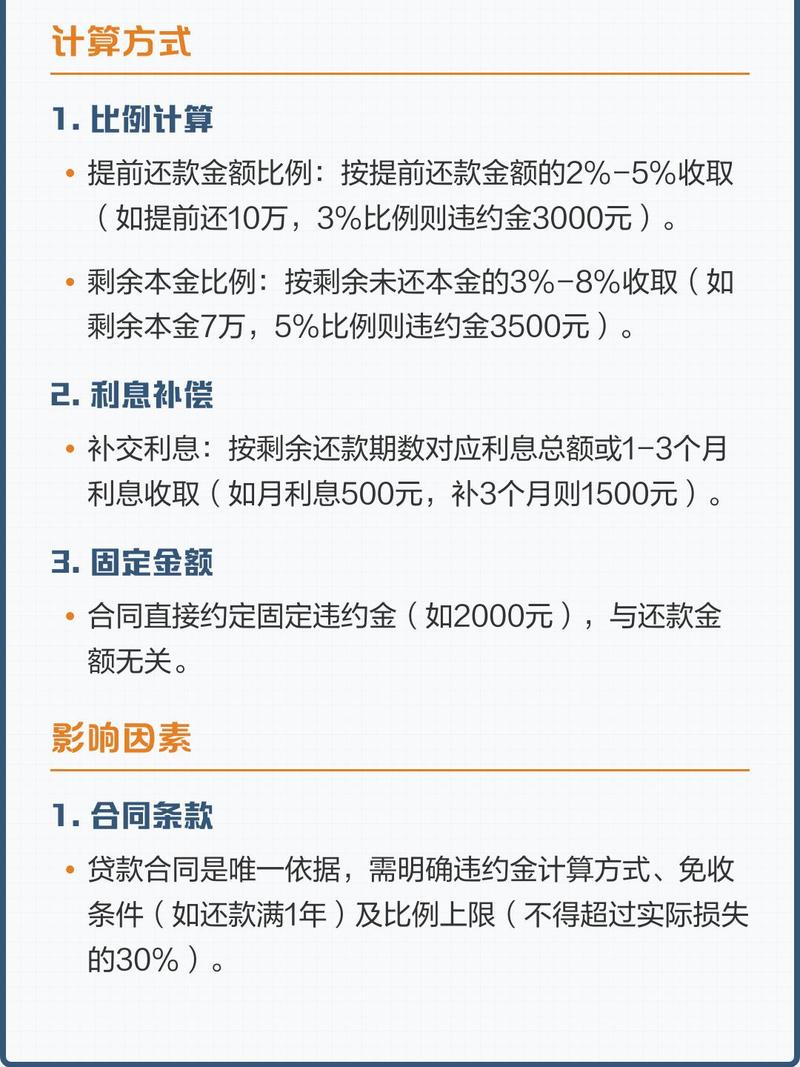 商业银行提前还贷违约金收取标准表
提前还贷之前一定要问清楚,你的房贷银行收不收违约金。有的银行要求还贷满一年才能提前还,不满的话收一到三个月利息作为违约金,这个钱要先算进去,别省了一万利息,交了五千违约金,白忙活。以当地银行最新规定为准,别瞎看网上的几年前的旧消息。
真要提前还,怎么选不踩坑
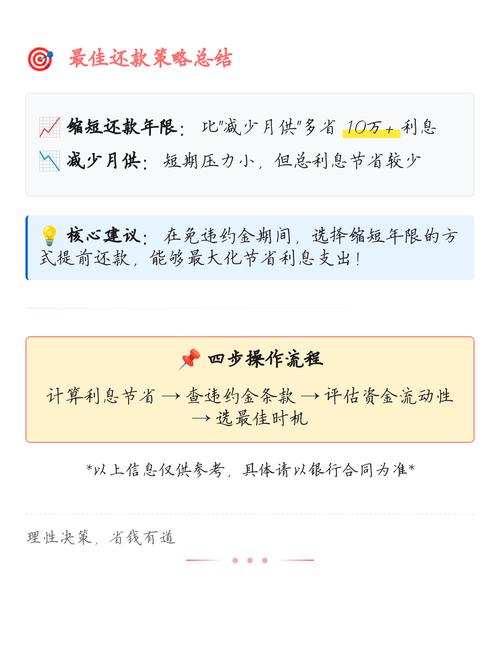 真要提前还,怎么选不踩坑
现在银行一般给你两个选项,要么月供不变,缩短还款年限,要么年限不变,减少每月月供。
大部分情况,选缩短年限省的利息更多,但是每个月要交的钱没少多少,压力还是一样的。如果你收入稳定,不怕每个月的月供,那选这个没错。要是你收入不稳定,说不定哪天就降薪失业,那选减少月供,每个月少交点,手里宽松,遇到事不慌。
不过话说回来,好多银行现在限制提前还贷的次数,一年只能还个一次两次,别今天攒五万就去还一次,明天攒三万又去,折腾几次你就不能再还了,攒够一笔再去弄。
开头那对小夫妻,最后商量出来的结果是,拿五万提前还,剩下五万留着换车,谁也不亏。
其实哪有什么绝对的对错。你天天睡不着觉,想着欠银行上百万,那提前还了换个心安,就划算。你就喜欢手里攥着活钱,就算少省点利息也踏实,那留着就对了。
明天出门买早饭的时候,掏出手机算两个数:你的房贷利率多少,你手里闲钱的收益率多少。比完,你自己就有答案了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:手里攥着十万闲钱,提前还贷是否划算
文章链接:https://www.lfdjt.com/p/dichan/a/5574.html