我家猫尿闭住院后,才搞懂的宠物保险真相

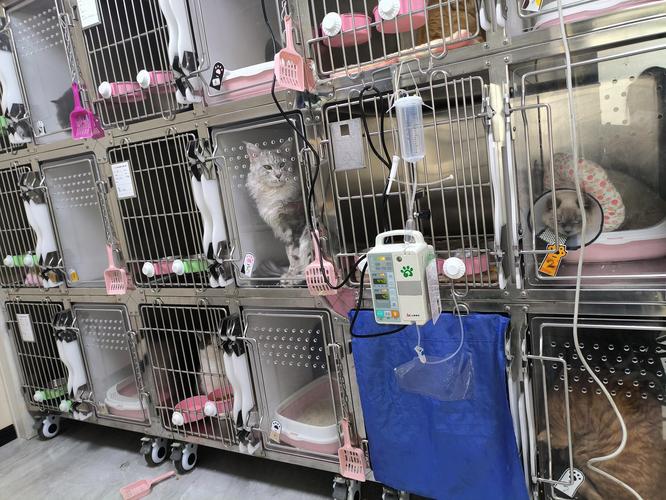
上个月我家三岁公橘蹲猫砂盆半小时,哼唧得整栋楼都能听见,摸肚子硬得像小石头。送医院一查,急性尿闭,堵得一点都排不出来。导尿、留院观察三天,结账的时候,收费单上的数字跳出来——七千二。 我握着pos机的手都抖了,翻出去一年前随手买的宠物保险,对着报销指南填了半天,最后只拿到了七百六十块。
宠物医院缴费窗口猫咪住院笼照片
宠物医院缴费窗口猫咪住院笼照片
坐地铁回家的路上我一直在想,怎么会差这么多?之前广告不是写着最高赔付几十万吗?合着我交了三年保费,就换了这点钱?

买宠物保险前,没人主动给你讲这些隐形规则

大部分人选宠物保险,第一眼都盯着“最高保额”看。一百万保额听起来比三十万香多了,对不对?可没人告诉你,大部分人养宠一辈子,都遇不到需要花一百万看病的情况,反而是几千几万的常见病,才是真正需要报销的大头。 我这次踩的最大的坑,就是可报销用药范围。我买的那份保单写着“仅赔付社保范围内用药”,可宠物医院给尿闭猫用的泌尿道处方罐、进口止疼针、溶解结晶的药物,全不在这个范围内。最后算下来,只有几百块的床位费和基础检查符合要求,可不就只报了几百块。 还有免赔额的坑。很多文案写“100元免赔,赔付比例80%”,你是不是以为花5000就能报(5000-100)*80%=3920?不对,还有一种叫“相对免赔”,要是花费没超过免赔额的几倍,一分不赔。更别说还有每次理赔都要扣一次免赔额的,你家宠物一年住三次院,就要扣三次,这点很多人买的时候根本没注意。
宠物保险条款免责声明部分手写标注截图
宠物保险条款免责声明部分手写标注截图
等待期也是重灾区。不少保险的疾病等待期是30天,意外是10天,你要是买了没几天就发病,一分不赔。还有更鸡贼的,每年续保都重新算等待期,这不扯吗?

几个所有人都会问的问题,捋清楚不踩坑

几个所有人都会问的问题,捋清楚不踩坑
几个所有人都会问的问题,捋清楚不踩坑
我跟楼下宠物医院张医生聊了一下午,整理了几个大家问得最多的问题,都是真话,没套路。 “我家宠物才一岁,平时身体好得很,需要买宠物保险吗?” 说实话,我之前也是这么想的。我家橘猫之前连软便都很少,谁能想到三岁就得尿闭?宠物突发疾病真的不看年龄,尤其是纯种猫狗,天生带的品种病,说发就发。当然你要是家里存款几十万,掏个几万块看病眼睛不眨,那不买也没关系。但要是掏几万块会心疼得吃半个月泡面,那一年两三百块买个兜底,不亏。 “便宜的和贵的,差在哪?” 现在市面上的宠物保险,一年从两百多到一千多都有。两百多的基本就是纯大病保障,保额高,免赔额也高,适合只想兜底最怕突发大病的新手。一千多的一般会捆绑体检、驱虫、疫苗报销,算下来要是你每年都给宠物做全身体检,买这个反而能薅回保费,适合养老年宠的家庭。别买那种捆绑一堆没用服务的,什么送十次指甲修剪、送三次洗澡,羊毛出在羊身上,那些钱都加你保费里了。 “有既往症就一定买了白买吗?” 对,行业规则就是这样。买保险之前已经查出来的病,买了之后也不会赔。别听网上那些卖保险的说“不用如实告知,查不到”,现在所有宠物医院的记录都是联网的,一查一个准,最后拒赔吃亏的还是你自己。要是真有既往症,就买那种能保新病的,至少以后出别的问题还能报。

最后给你几个能直接用的判断标准

最后给你几个能直接用的判断标准
最后给你几个能直接用的判断标准
选来选去,其实只要抓住三个点,就不会错得太离谱。 第一,优先选支持直付服务的。直付就是你去合作医院看病,保险公司直接跟医院结账,你只需要付自己该出的那部分,不用你先掏大几千垫钱,再寄一堆材料等半个月理赔。光是少折腾这点,就值回票价。 第二,一定要翻一遍免责条款。别偷懒,看看有没有把猫瘟、犬细小、尿闭、胰腺炎这些常见病多发病排除在外,要是这些都不赔,那你买它干嘛?放着好看吗? 第三,先想清楚你买保险是为了什么。是为了报每年的体检疫苗,还是为了兜底几万块的大病手术?想清楚需求再选,别看见高保额就乱下单。 也不说什么虚话,你要是已经买了,今天就翻出来看看条款,把免赔额、报销范围记在手机备忘录里,真出事了不会手忙脚乱。要是还没买,花二十分钟把这三个点捋清楚,比你听网红瞎推荐买错强多了。

作者|宠物

排版|宠物

审核|白杨

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:我家猫尿闭住院后,才搞懂的宠物保险真相
文章链接:https://www.lfdjt.com/p/chongwu/a/983.html