上周五陪刚买完房的学弟去玄武大道边上的银行办贷款,九点进去,十点还卡在选利率那一步。信贷经理催着签字,学弟抓着我袖子问到底选啥,我刚叼上一根烟,差点掉地上。
先搞懂你手里的选项到底是什么
很多人听了一堆术语,还是没搞懂两个选项的区别。
固定利率很简单,你签字的时候定好多少,就是多少。直到你还完贷,一分不会变,一分也少不了。
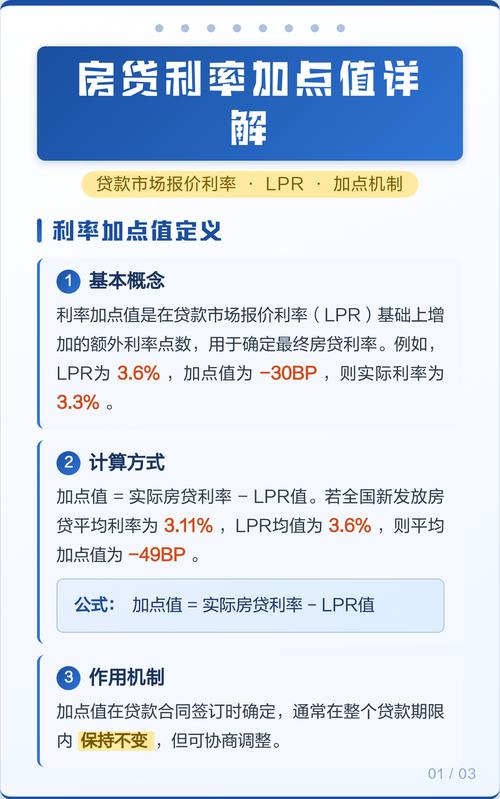
浮动利率不是乱涨乱跌。核心逻辑要记牢:合同里定的加点或者减点,从签字到还完,永远不会变,变的只是每年公布的LPR基准。举个例子,你现在签的是LPR减40个基点,十年后哪怕LPR涨了一个点,你还是比当年的LPR低40个基点,这个优惠永远跟着你。
大半人其实不用纠结
我接触过的买房人里,十个有八个纠结,其实七个都没必要瞎想。
如果你剩下的贷款期限不满五年,总利息才几万块。选哪个,差出来的钱也就够你加一年油。随便选。
如果你本来就计划三五年内提前还清贷款,更不用纠结。你要还的本金都没剩多少,那点利息差能有多少?犯不着想破头。
只有两种人真的需要选:一种是贷款刚下放,还有二三十年要还,每个月还款占了收入快一半;另一种是就是心里膈应,接受不了每个月还款额变来变去。
说点没人敢明说的实在话
说实话,站在现在这个节点往后看二三十年,长期利率往下走的概率,比突然大幅上涨大太多。
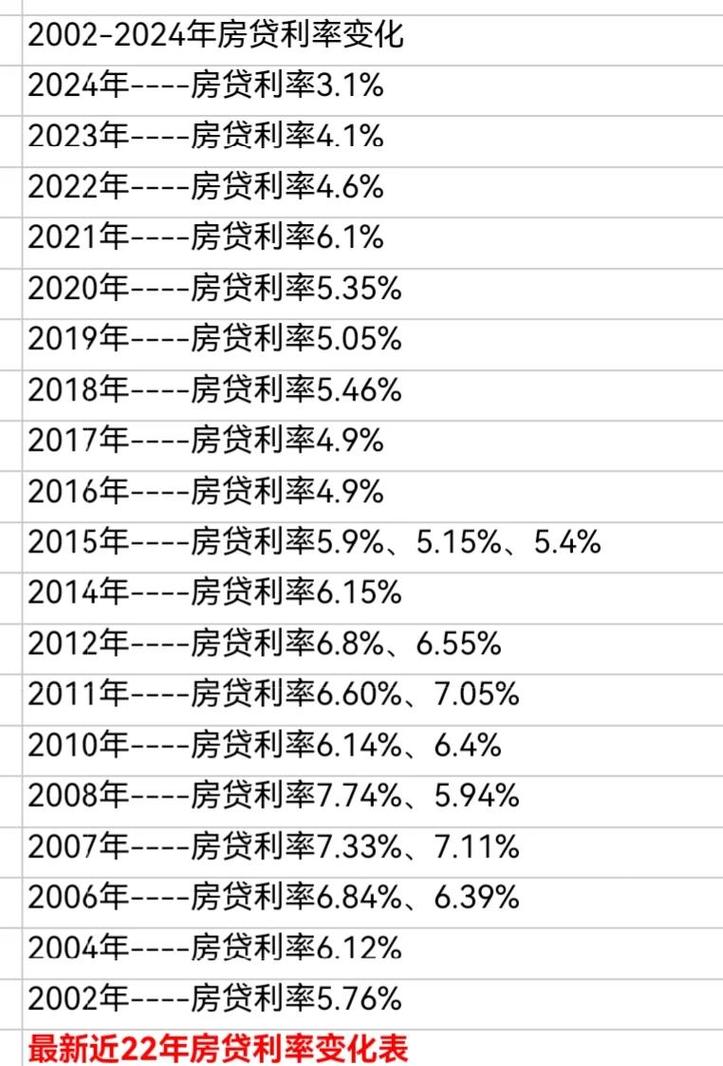
你翻翻过去四十年的全球数据,越是发达的经济体,长期利率越低。我们国家慢慢往这个方向走,房贷利率怎么可能偏偏逆着大趋势涨个不停?
退一万步说,真要是利率涨上来了,一般都是跟着通胀走的,那时候你的工资收入大概率也跟着涨了,那点差额,放到十年后真不算什么。你想想十年前每个月多还三百是什么概念,现在呢?
不过话说回来,如果你天生就是喜欢稳,一想到每个月还款可能变就睡不好觉,那选固定也完全没问题。
买房本身就是件折腾人的事,要是选了浮动天天焦虑,赚那点利息差亏了睡眠,得不偿失。买个心安,比什么都重要。
明天就要去银行签字的,现在掏出手机,算一算你剩下多少年没还,再想想,每个月多掏两三百,会不会影响你周末去江北吃龙虾,就知道答案了。
作者|地产
排版|地产
审核|白杨