2026-10-11 18:21:29
作者:
地产
昨天陪刚工作三年的小老弟去仙林看盘,凑了半天首付,拍板的时候才发现,公积金可贷额度比他自己算的少了十五万。当场站在沙盘旁边,脸都白了。
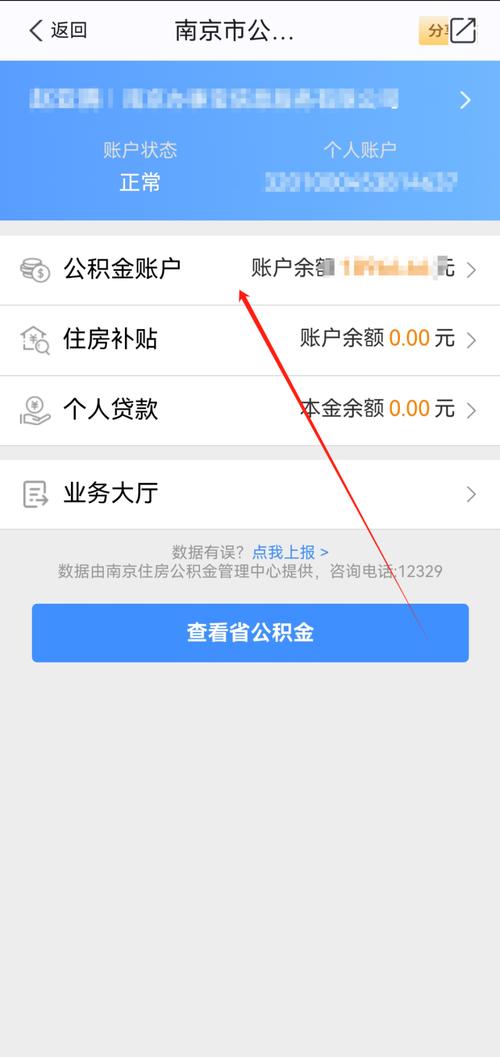 南京公积金个人账户余额查询页面
可贷额度不是拍脑袋,核心就看几个限制
 可贷额度不是拍脑袋,核心就看几个限制
很多人刚碰买房这事,只会记“个人最高贷多少夫妻最高贷多少”,以为自己就能拿到顶额,其实不是。
所有额度计算,都是取你符合条件的所有规则算出的最低值,不是加总。说白了,哪条规则算出的数最少,你最终就能贷多少。
第一个最常见的,账户余额倍数法。就是拿你公积金账户里的现有余额,乘以当地规定的固定倍数,得出来一个上限。南京目前执行的规则,以官方最新公布的为准,大部分正常缴纳的刚需,都是按这个算基础额度。
第二个,还款能力倒推法。根据你每个月的缴存额,倒算出你的月收入,要求你每个月的公积金贷款还款额,不能超过月收入的一半,以此算出你最多能贷多少,贷多少年。
第三个就是政策顶额限制。不管你前面怎么算,最终额度都不能超过当地规定的个人最高限额、家庭最高限额,也不能超过你买房总价减去首付后的剩余房款。
这些坑,大半刚需都踩过
第一个误区,余额不够,我补缴点进去提额行不行?
别瞎折腾。大部分城市包括南京,补缴的账户余额,不算进倍数计算的基数里。你补缴十万进去,该给你算多少还是多少,白占自己的现金流。
第二个误区,夫妻都交公积金,就一定能合并算额度。
前提是两个人都符合贷款条件。要求连续缴纳满六个月,账户状态正常,这是最基本的。我那个小老弟,他女朋友换工作断缴了三个月,不符合要求,只能用他一个人的额度,原本预计贷五十万,直接砍到三十五万,差的十五万,只能找父母临时补,把一家人都折腾坏了。
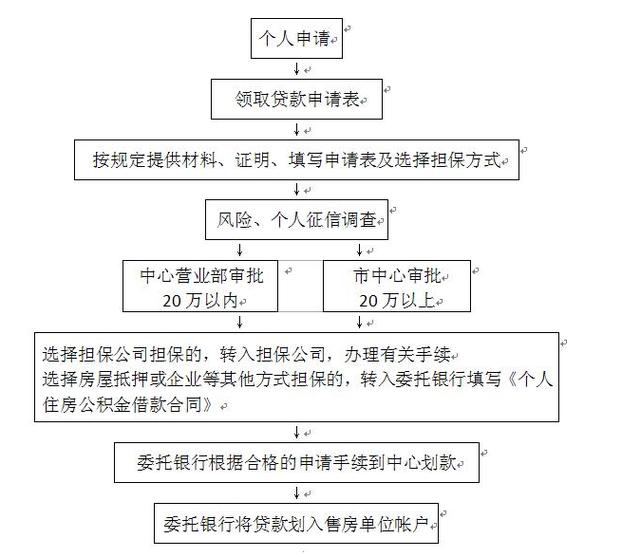 南京公积金贷款资格预审流程图
第三个误区,之前提过公积金付首付,不影响额度。
太影响了。余额少了,倍数乘出来的额度直接就降了。有人提前把余额提出来凑首付,看着首付够了,结果贷款额度不够,还是缺现金,进退两难。
别自己瞎算,做完这步再定房
说实话,网上转的各种公式,都是干巴巴的,你自己算的时候,很容易漏条件。比如你有没有过公积金贷款记录,是不是二套,有没有断缴补缴,异地缴纳能不能用,这些变量随便变一个,结果差几十万。
别听中介随口给你估,中介记不住每个月更新的政策,估错了他也不会赔你定金。
现在官方渠道都能查预审额度,南京公积金的APP、公众号,进去填个信息,三五分钟就出结果,比谁算的都准。
哦对了,还有人问,我买的是二手房,计算规则和新房不一样吗?大框架差不多,只是额度会受评估价影响,最终还是以官方预审的结果为准。
不过话说回来,每年政策都可能调,去年的算法放到今年不一定对,别拿五年前买房的经验套现在的情况。
抽十分钟,去官方平台查完预审额度,再去谈房价签定金。没坏处。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:想在南京买房,公积金贷款额度怎么计算
文章链接:https://www.lfdjt.com/p/dichan/a/8977.html