刚刚银行经理催他们半小时内给答复,到底选哪个。
俩人翻了一下午小红书,越看越乱,一会说选浮动赚大,一会说固定稳如狗,站那搓手。
我凑过去多嘴说了两句,俩人瞬间就通透了。
先搞懂,你现在面对的到底是什么
很多人搞混了,现在说的选固定还是浮动,不是十多年前那种玩法。
对于新买房的人来说,说白了就是——选固定,这辈子你的利率就锁死今天这个数,每个月还多少钱,从第一笔到最后一笔,一分不会变。
选浮动,就是你的利率跟着LPR走,每年调一次,涨了就多还点,跌了就少还点。
很多刚办完转贷的朋友,现在也面临这个二选一的问题,本质逻辑一模一样。
哪些人闭着眼选固定就对了
说实话,我从来不劝所有人都选同一个选项。
你要是每个月的月供刚好卡着工资的一半,多花一分钱都要动你预留的生活费,听我的,选固定。
去年有个读者找我吐槽,说选了浮动之后,今年月供多了120块,他本来每天一杯咖啡,现在直接改成喝公司免费茶包了,连烟都从二十的换成十四的,这犯得上吗?
还有那种买房就是为了安稳住一辈子,就想每个月固定花多少钱,心里踏踏实实,选固定就完事了。
别听网上瞎扯什么涨了就提前还款,你连一百块波动都扛不住,你哪来的余钱提前还?对吧。
选浮动,得先想清楚你输不输得起
不过话说回来,现在大部分咨询我的年轻人,最后都选了浮动。
不是说浮动一定赚,是他们输得起。
比如你才三十岁,房贷贷了三十年,月供比你月工资低一大截,每个月就算多出来两三百,也就是一顿外卖火锅钱,影响不到你半点生活质量。
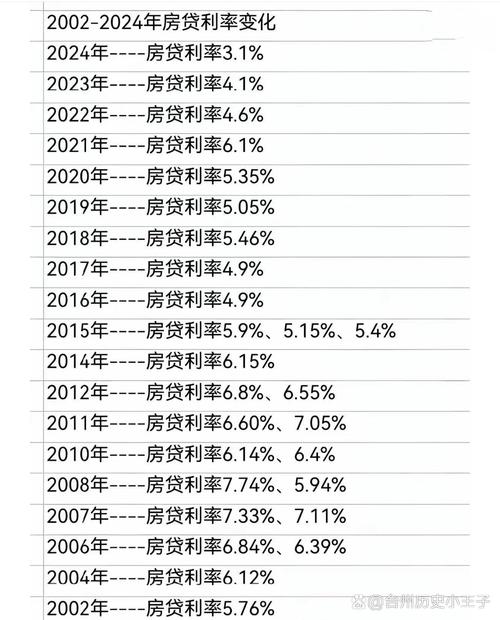
长期来看,咱们国家的利率大方向是往下走的,时间拉得越长,你摊下来的平均成本越低,这个逻辑没毛病。
别杠说万一未来涨回去呢?真涨回去,你要是有钱就提前还,没钱就扛两年,反正总比三十年一直拿着高固定利率死扛强。
还有那种打算五到十年就卖房子换房的,更不用说了,浮动这几年就算跌个零点几,你每个月都能省点钱,攒着当换房的首付不好吗?
很多人有个误区,说选了就一辈子改不了了,这个说法不对,现在很多银行支持你整个贷款期内改一次,具体规则,以当地最新政策为准。
明天要去签贷款的人,今晚睡前花五分钟算个账:要是未来利率涨一个百分点,你每个月多还多少钱?
这个数,你掏得掏不掏出来?
想明白这个,就不用蹲在网上刷攻略瞎纠结了。
作者|地产
排版|地产
审核|乐乐