上周陪发小跑了两趟不动产登记中心。
他原本以为给房子加个名,就是带俩证去窗口填个表、花几十块钱盖个章的事。
结果第一趟就被打回来了。
真的。我之前也以为这事没什么难度。
先搞懂:不是想改名字就能改
很多人没意识到,房子只要还在银行抵押着,你想改产权人,第一个要找的不是不动产中心,是你的贷款银行。有抵押的房子,不管是加人还是减人,本质上都是变更产权归属,而银行作为抵押权利人,是必须知情且同意的。
我发小那套房子,首付是他爸妈卖了老家县城的老房子凑的,贷款还有28年,每个月从他工资卡扣4800。他本来想把女朋友名字加上,给人家个踏实的保障,结果到了银行才被告知,要么先把剩余的60多万贷款全部结清,解押了再来办变更;要么就先把他女朋友加为共同还款人,银行重新审批她的收入证明、征信报告,过了审才能走后续流程。
他当场就蔫了——哪来的60多万提前还贷啊。
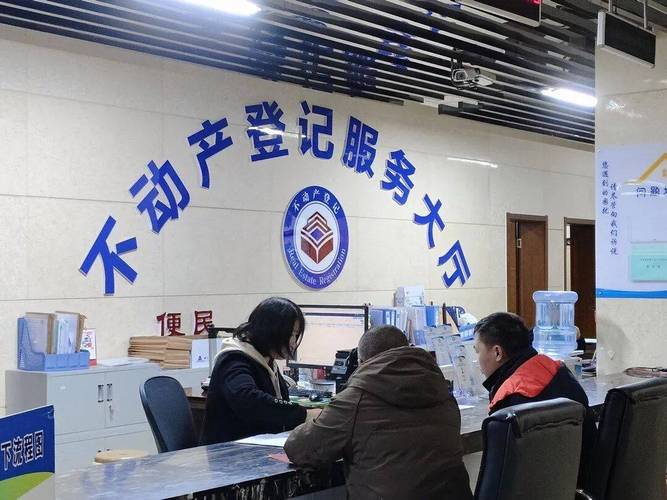
要是房子已经没有抵押了,不管是全款买的,还是贷款全部还完、解押手续都办好了,那才轮到去不动产中心办变更。但这里又有个很多人踩的坑:变更双方的关系不一样,要走的流程、交的钱差得特别多。
不同关系的办理路径完全不一样
如果是夫妻之间的加名或者减名,不管是婚前还是婚后买的房,只要双方是合法婚姻关系,大部分城市都不收契税,只收个十几块到几十块的工本费,带好身份证、结婚证、不动产权证,双方一起去窗口填个表,等几个工作日就能拿新证。这是最省事的情况,基本没什么坑。
但要是双方不是夫妻,比如要加父母、子女的名字,或者要把某个非配偶的共有人名字去掉,那本质上就是把房子的部分产权转移给对方,要么走赠与流程,要么走买卖流程,两种方式的税费差得不是一点半点。
别听网上说什么加名都是免费的——那是只针对夫妻的情况。非夫妻关系的产权变更,光税费就能差出好几万,真不是小事。
我之前帮表姐算过一笔账,她那套满五唯一的房子,想把自己的名字从房产证上去掉,留给刚成年的儿子。一开始她听朋友说走赠与最划算,结果算下来,走普通买卖的流程,比走赠与省了快4万。她当时都惊了,说之前白做了好几天的攻略。具体哪种更划算,以当地最新政策为准,别到了窗口听工作人员随口建议就拍板,毕竟差的都是真金白银。
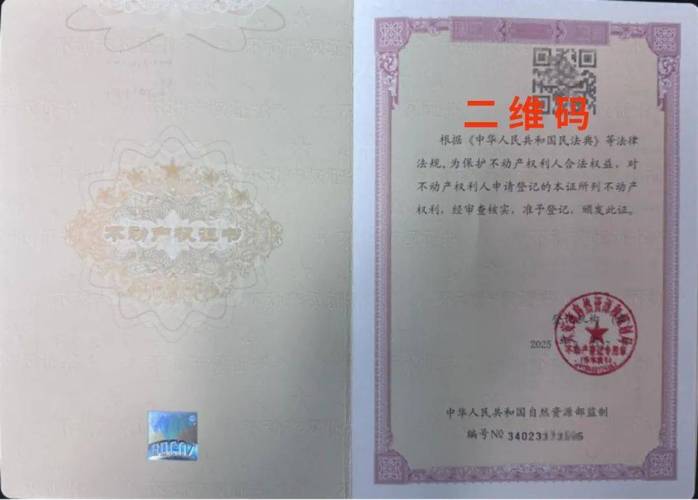
还有几个很多人不知道的细节,比如不管走哪种流程,所有登记在不动产权证上的产权人,必须全部到场。要是有老人已经去世,没办继承手续把名字从产证上去掉的,根本办不了变更。还有的人提前准备了委托公证书,结果公证书里的委托权限没包含”办理不动产产权变更、领取新证”的内容,到了窗口也用不了,白跑一趟。
跑窗口前别漏了这些细节
真的别上来就往大厅冲。我在窗口见过太多人,排了两三个小时的队,最后连受理号都拿不到。
出门之前,先打个电话给当地不动产登记中心的咨询窗口,把自己的情况说清楚:房子有没有贷款,现在的产权人是谁,要加谁减谁,双方是什么关系,问清楚需要带什么材料,要不要提前做线上预审,大概要交多少费用,心里有数了再出门。
如果涉及到银行那边的审批,提前把要交的材料准备好:收入证明、近半年的银行流水、个人征信报告,别等银行要了才临时去单位开证明、跑银行打流水,耽误好几天的时间。
还有,办变更的时候,窗口会问你是要做按份共有还是共同共有。这个一定要想清楚再填。按份共有就是每个人占多少份额写得明明白白,以后卖房子或者有纠纷的时候直接按份额算;共同共有就是所有人都对整套房子有平等的权利,以后要卖房子、做抵押,得所有共有人都同意才行。很多人到了窗口才第一次听说这个选项,脑子一热就选了共同共有,等以后有矛盾了才后悔。
我发小后来回去想了好几天,还是决定等以后贷款还得差不多了,再考虑加名的事。
对了,你有没有遇过身边人办这种事踩坑的?
作者|地产
排版|地产
审核|乐乐