他攥着刚打出来的征信报告,指节都捏白了。
之前算的首付凑得刚好,销售拍着胸脯说他的资质能拿最低档利率,结果柜员翻了三页报告,抬头推了推眼镜:”你这近半年查了11次征信,批下来的额度要砍三成。”
他当场懵了。
谁能想到,就因为之前闲着没事刷短视频,点了好几个网贷弹窗的“测测你有多少备用金”,本来计划好的南向三室,硬生生要换成靠马路的小两居。他当时脸都绿了,说之前点那些链接就是好奇,根本不知道会有什么影响。
那些你根本没当回事的记录,银行全记着
很多人对征信的认知,还停留在“不逾期就是好征信”。
大错特错。
银行批房贷的时候,根本不会只盯着你有没有欠信用卡不还。半年内硬查询次数超过6次,是很多银行默认的减分项——毕竟你隔三差五就到处问别人能不能借钱,换谁都得怀疑你是不是现金流已经绷到快断了。
更别说那些真的上了记录的逾期。连续3次、累计6次的逾期,哪怕你早就还清了,近2年内想拿首套的优惠利率,基本是奢望。要是刚好在办房贷的前3个月,你还新开了好几张信用卡,或者申请过一笔消费贷,银行直接会把你的风险等级往上调一档。
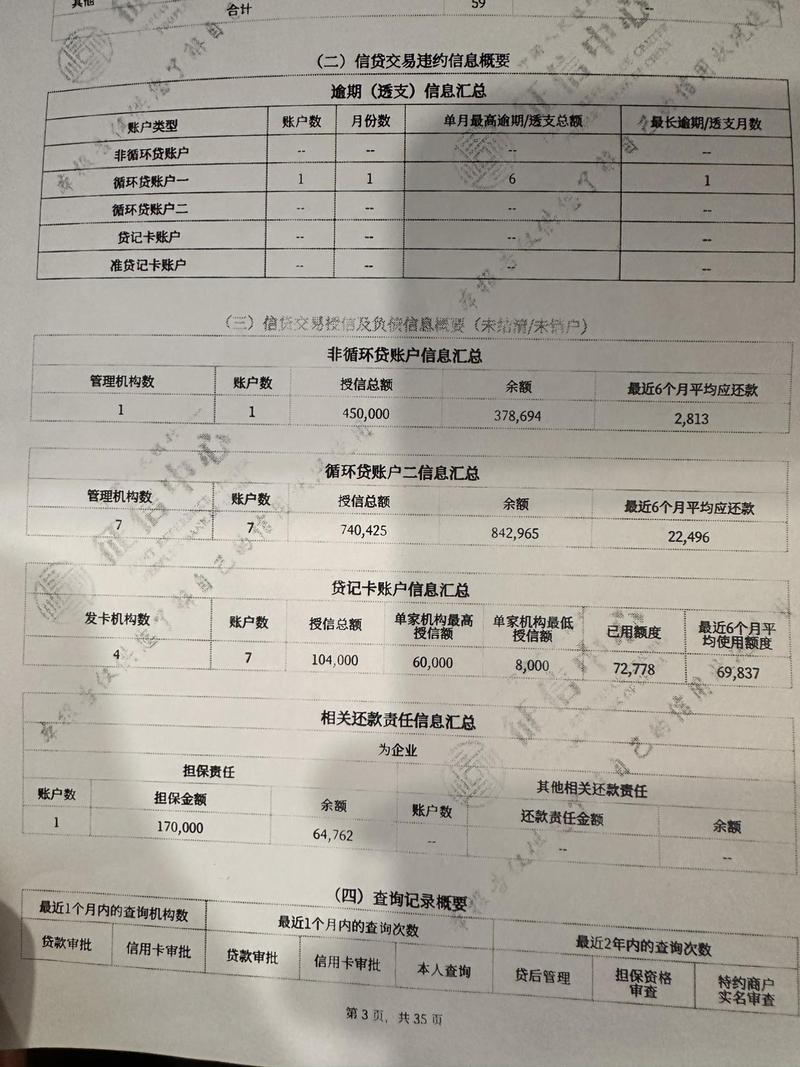
别信网上那些花钱能“洗白征信”的广告。真能改的,全是盯着你口袋里那点钱的骗子。除非是银行系统录错了信息,不然所有的不良记录,从你还清欠款那天起,要安安稳稳在报告上待满5年,谁都抹不掉。病急乱投医的结果,往往是钱被骗光,记录还在原地。
不过话说回来,也不是征信上有点小瑕疵就完全贷不了款。比如你只是几年前忘了还信用卡,欠了几十块钱,过了大半年才想起来补上,现在工作稳定,公积金每个月缴得很高,多数银行也不会卡得太死。
同样的征信,不同银行的尺度差得比房价还大
上周碰到个客户,拿着同一份征信报告,跑了四家银行。
第一家国有大行,直接拒了——说他半年内查了7次征信,不符合准入要求。
第二家本地城商行,看完报告直接问他要了公积金缴纳明细,当场就给了批贷的初步意见,利率还能给个当前的优惠档。
第三家是开发商合作的指定银行,说能批,但是利率要比基础档高0.2个百分点。
算下来,30年的贷款,光利率差的钱,够他把家里的全屋定制换个更好的板材。
真的,别听销售说“我们合作的银行要求最松”。松是真的,但是松的代价,往往是更高的利率,更严的额度要求。为了省那点征信上的小瑕疵,多掏几十万的利息,怎么算都不划算。
当然了,也不是让你硬扛着被拒的风险,非要选利率最低的银行。要是你的征信确实有比较明显的瑕疵,比如近半年有过一次逾期,选个尺度合适的银行,能批下来总比买不了房强。具体的审批尺度,还是以当地银行的最新政策为准。
真要办房贷了,这几件事提前3个月就要做
别等交了首付,签了购房合同,才想起来要翻自己的征信报告。
那时候再补,很多操作都来不及了。
把手机里那些弹窗写着“测测你有多少额度”的网贷、信用卡链接全删了。手贱点一次,就多一次硬查询记录,半年内查个三四次还好,超过6次,真的会影响审批。
之前办的消费贷、花呗借呗,只要是上了征信的,能提前结清就提前结清,把结清证明存好。别等银行问你“这笔3万的消费贷是什么时候借的”,你才翻聊天记录找之前的借款平台。
还有个很多人踩过的坑:办房贷前,别随便往自己的银行卡里转大额资金,也别把账上的存款全转去买短期理财。银行看流水的时候,会觉得你这笔钱根本不是你自己的,随时可能转走,还款能力要打个折扣。
我见过最离谱的一个小伙子,为了凑首付,把爸妈转过来的钱,在办贷款前一天全买了7天通知存款。结果银行审流水的时候,直接把他的贷款额度砍了12万,最后还是他把理财赎回来,存了一个月的定期,才把额度补回来。
哦对,要是真有之前的逾期记录,别直接把那张信用卡销了。就正常用着,按时还款,新的好记录会慢慢往前覆盖旧的记录,销卡的话,那个逾期的标记就会一直停在那页,不会往后走。
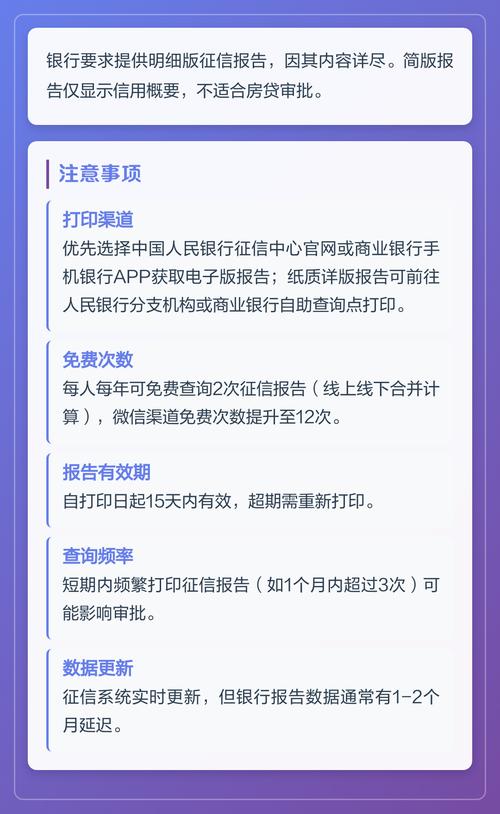
今天下班回家,就去人民银行征信中心官网,免费打一份自己的信用报告翻一翻。
别等站在银行柜台前,才发现自己踩了之前根本没注意的坑。
对了,你上次查自己的征信,是多久之前的事了?
作者|地产
排版|地产
审核|柚子