那些在窗口真能报的单,都踩中了哪几个点
别信什么”全保”的宣传。 我翻了近百份窗口收上来的理赔材料,能顺顺利利走完流程没扯皮的,基本都是买之前就把三个边界抠得明明白白的——不是那种交完钱就等着出事赔钱的甩手掌柜。
我见过最多的理赔扯皮,根本不是保险公司故意赖账
说实话,我之前也以为宠物保险都是骗人的,直到帮楼下阿姨整理过一次理赔材料才发现,好多扯皮真的是买的人自己压根没仔细看规则。 定点医院的范围,不是你家楼下随便那个挂着”宠物”牌子的店都算。 阿姨家的泰迪摔断了腿,在家门口开了十年的社区宠物诊所做的手术,花了四千多,报的时候被打回来。因为那个诊所不在她买的保险的定点列表里——她当初买的时候,客服说”全国连锁宠物医院都能报”,没说这个社区诊所虽然开了十年,资质不够连锁评级,不在列表里。 气的阿姨在窗口坐了半小时。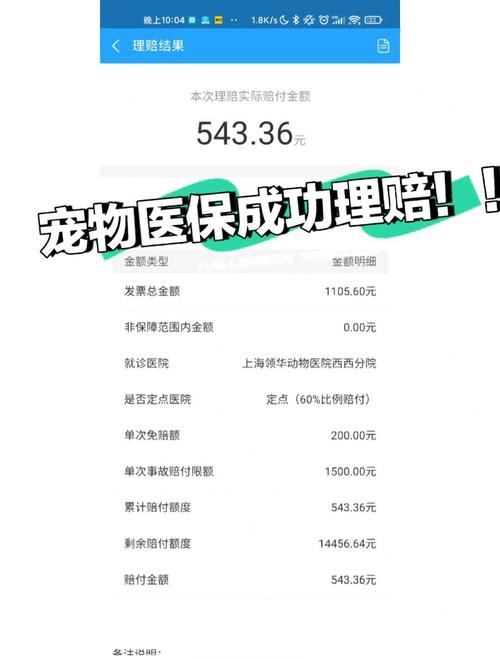
哪类人真的适合买,哪类人买了纯纯浪费钱
我蹲了三个月,真见着不少买了保险用不上的,也见着不少没买保险被账单砸懵的。 先说适合的。第一种,养的是布偶、英短、柯基、金毛这些天生容易出遗传病的品种的人。别抬杠,近三分之一的大额就诊单(单次花费超两千的)都是这些品种的——布偶的多囊肾、英短的心肌肥厚、柯基的腰椎问题、金毛的髋关节发育不良,哪个不是花起钱来像流水?去年有个刚工作两年的小伙子,带金毛做髋关节置换花了两万八,因为买保险的时候提前做了全身体检,所有指标正常,最后报了两万二,自己只掏了六千。他当时说,这钱要是全自付,真的要吃三个月泡面。 别乱买。 不适合的人也很明确。比如你家猫已经十二岁了,之前有过慢性肾病的就诊记录,你现在去买那种一年大几百的保险,基本买了也是白买——人家要么直接不让你投保,要么把肾病相关的所有支出全算成免责,真出事了一分报不了。还有那种,平时连猫年度体检都嫌贵,觉得”我家猫身体好得很,不会出事”的人,你买了保险也大概率用不上——因为等你真的想起来要去医院的时候,往往已经过了等待期,或者刚好踩中某条免责条款。 这里要提一句,保险一般都有等待期,疾病类是15-30天,意外类大多是投保当天生效,刚买完第二天就带猫去做绝育这种择期手术,很多条款里是明确不报的。具体规则每家不一样,真要拿不准,直接打保险公司的客服电话问,别光听销售的一面之词。 哦对,还有个很有意思的观察:我见过理赔最顺的那批人,根本不是买了最贵的保险的人,是每次去医院都主动把所有病历、缴费单、检查报告全整理好,连发票抬头都跟保单上的名字对得上的人。上次有个养边牧的大哥,每次带狗看完病,当场就把所有材料拍了照存在专门的相册里,上个月狗被电动车撞了,他从拍照到提交理赔申请,只花了八分钟,三天之后钱就到账了,比好多人走职工医保的速度还快。 下次你刷到那种”几十块钱保一年”的宠物保险广告,别着急点付款。先做三件事:第一,翻到条款的最后,找免责条款那三页逐字看,看不懂的地方直接打客服电话问,别嫌麻烦;第二,打开定点医院列表,看看你平时常去的那两三家医院在不在范围内,别等出事了才发现要开车四十分钟去指定网点;第三,算一下你家宠物过去一年的平均医疗花费,要是每年连五百块都花不到,真没必要跟风买——这钱攒着给猫买两罐好罐头,给狗买两袋磨牙棒,比啥都实在。作者|宠物
排版|宠物
审核|小北