到底啥是评估价,啥又是成交价?
成交价太好懂了。就是你和房东谈好,买这套房子实打实要付的总钱。房东拿卖房款,你拿房本,写进购房合同的那个数,就是成交价。 没那么多弯弯绕。 评估价不一样。它不是给房子卖价定的数,是银行找第三方评估机构,给这套房子估的「风险抵押价」。说白了,银行借钱给你买房,万一你以后还不上,要把房子拍卖抵债,这套房子能卖多少钱,银行就按这个数算能借给你多少。 不会傻到按你买的成交价全额放贷款的。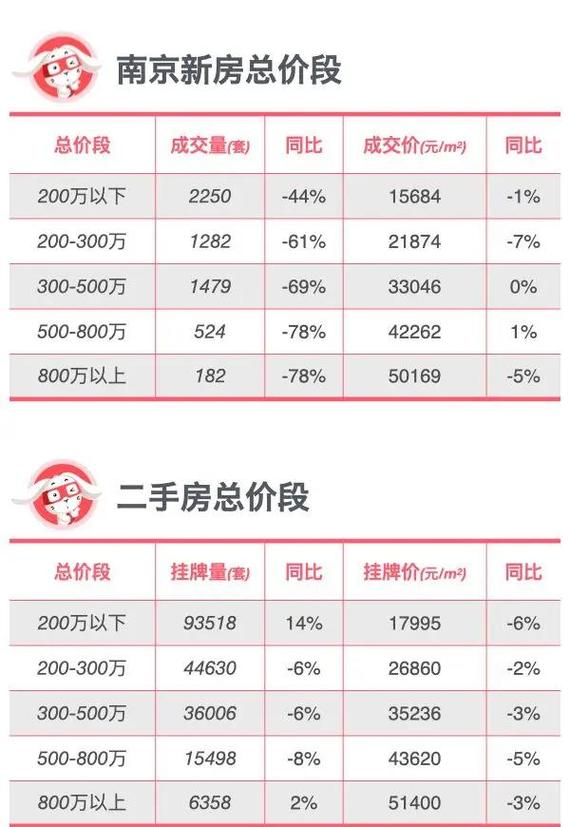
差距多大,动的就是你口袋里的首付钱
很多新手买房踩坑,都踩在这儿。只知道按成交价算首付:三成就是成交价乘百分之三十,剩下的全贷款。完全忘了评估价和成交价不一样这件事。 评估价比成交价低,你能贷的钱就少了。差出来的部分,全都要你塞进首付里,一下子就把你的预算拉爆。 就说发小这套,成交价310万,本来三成首付只要93万,贷款217万。结果这套房龄快30年的老学区房,评估价只给估了250万,银行按评估价放七成贷款,也就是175万。总房款310万,减掉175万贷款,首付直接变成135万。差了42万?还好发小留了点余裕,把原本准备买车的25万挪进去,才凑够,车暂时买不成了。 为什么会差这么多?南京现在的行情,老破小学区房,房东报价本来就带学区溢价,评估机构不认这么多泡沫,自然砍得狠。房龄超过20年的房子,银行本身风控就严,评估价压得更低。还有热门板块涨得快,房东报价跟着行情跳,评估价还没跟上最新市场价,也会拉开差距。 当然反过来也有。房东急着用钱甩卖,比市场价低几十万出,评估价反而可能比成交价高。那你反而能多贷款,少掏首付,捡这种漏的概率,比中彩票高不了多少。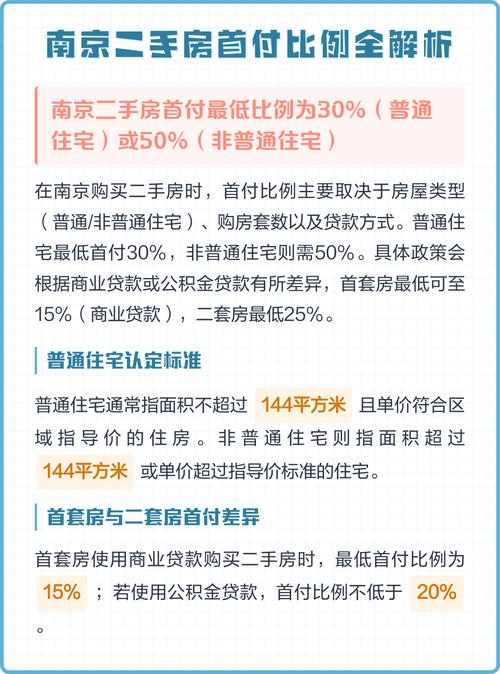
签合同前,一定要先算清楚这个差
作者|地产
排版|地产
审核|乐乐