2026-09-26 00:09:47 分类:正文
上周陪闺蜜去南京河西的公积金中心打预审单,排队半小时,听见旁边两个刚工作的小情侣在叹气。算出来的额度比置业顾问当初说的少了二十万,首付差出一大块,连看好的楼盘都要泡汤。说白了,大多是自己算额度的时候,摸错了规矩。
影响额度的核心逻辑其实很简单
很多人一上来就找复杂公式,翻半天还是没搞懂。说白了,绝大多数城市,最终额度都是从两个结果里挑小的那个。一个是按你账户余额乘以固定倍数算出来的数,一个是当地政策规定的最高贷款限额。
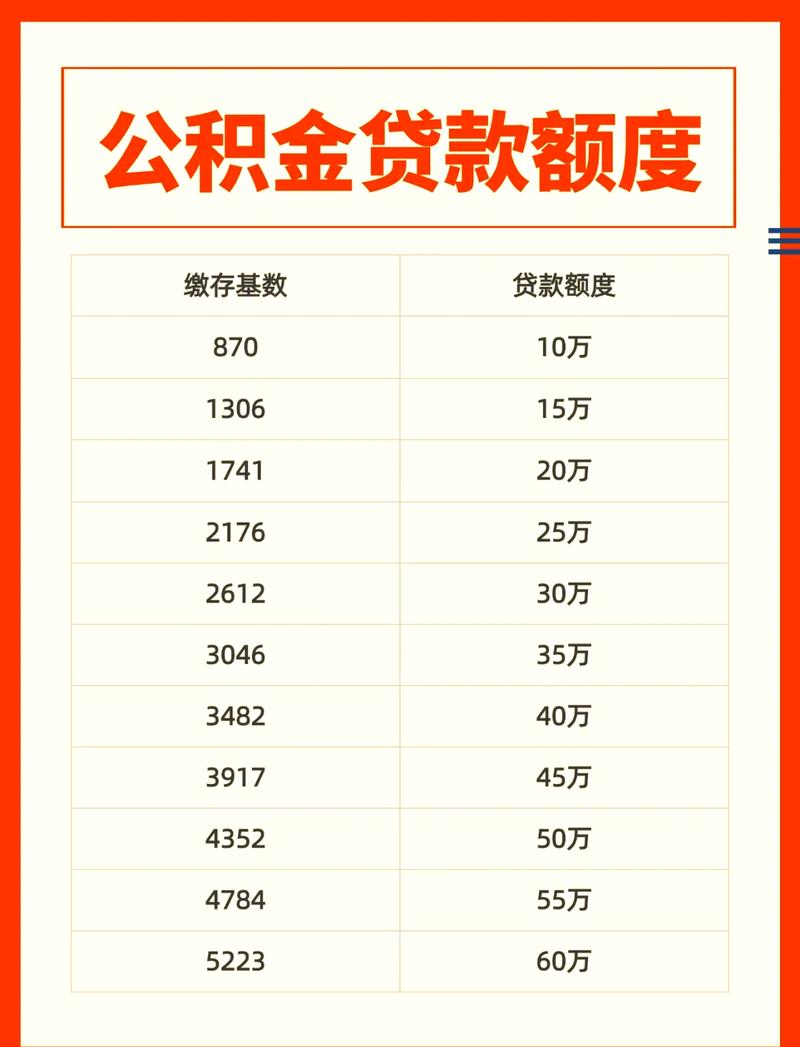 南京公积金贷款额度计算对照表
倍数这块,每个城市定的不一样,从10倍到20倍都有,南京现在的倍数,打个12329就能问到,比你翻十篇小红书攻略靠谱。
有人问,单位补缴的公积金算进余额里吗?说实话,这个真不一定,有的地方认,有的地方只认正常连续缴存的部分,不确定就提前问柜台,别自己瞎猜。
大多数人算错,都踩了这两个坑
第一个坑:以为余额够就能贷满,忘了最高限额这回事。哪怕你余额倍数算出来能贷六十万,政策给单身的最高限额只有五十万,你最终也只能拿五十万。没人会因为你余额多就给你破限额,规矩就是规矩。
第二个坑:把提取过的余额还算进去。我那个闺蜜就是,前年装修提了八万公积金出来,原本账户余额有十二万,提完只剩四万,她自己算的时候,愣是把提走的八万加回去,算出来能贷一百八十万,结果到柜台一查,只按现在账户的四万算,直接少了一百二十万的额度,当场蹲在门口奶茶店吐槽了半小时。
 南京公积金中心业务办理大厅
还有个容易漏的点,就是你换工作,公积金停过几个月,很多地方要求连续缴满六个月才能用公积金贷款,你连申请资格都没有,算额度也白搭。不过话说回来,换工作之后把旧账户的公积金转到新账户,余额是合并计算的,这个别漏算,少算了额度就亏了。
花五分钟就能自己算对
 花五分钟就能自己算对
第一步,打开支付宝或者当地公积金APP,查清楚你现在公积金账户的实际可用余额,别自己加已经提走的钱。
第二步,把余额乘以你问到的当地倍数,得到第一个数字。
第三步,对照你个人还是家庭购房,找到对应的最高贷款限额,得到第二个数字。
最终可贷额度,就是两个数字里更小的那个。
就这么简单。真的就这么简单。哪有网上说的那么多玄乎的复杂公式,大部分普通人买房,就按这个逻辑算,错不了。只有少数情况,会按你的还款能力再卡一遍,就是要求每个月还款额不超过你月收入的一半,这种情况一般只出现在高收入低余额的年轻人身上,大部分人遇不上。
别嫌麻烦,你自己算完,最好还是提前去做个预审。毕竟政策年年调,今年的规矩和去年的都可能不一样。明天出门顺路拐进公积金中心,花十分钟打个单,比你在家刷一下午攻略靠谱多了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:准备南京买房,公积金贷款额度怎么计算看完就会
文章链接:https://www.lfdjt.com/p/dichan/a/3066.html