上周在河西门店碰到个刚毕业两年的小伙子,穿oversize的潮牌卫衣,攥着皱巴巴的打印纸,额头上的汗把刘海都打湿了。
他本来已经和房东谈好了河西南的一套小两房,定金都交了2万,结果银行面签当天被打回来。
原因说出来谁都想不到:之前用某便民支付软件充话费,绑的卡换了,9块7的话费逾期了3个月,他自己压根没收到过提醒。
2万定金差点打了水漂。
很多人对征信的认知,还停留在”只要不欠大钱就没事”的层面,真到要办房贷的时候才慌神。
那些你根本没当回事的”小污点”,银行全记着
真的。
银行看你征信的时候,从来不是按金额算”污点权重”的。
判断你能不能按时还房贷的核心,从来不是你现在账户里有多少存款,是你过去所有”说到做到”的履约记录。
你欠了100万不还,是坏账。
你欠了3块钱忘了还,拖了俩月才补上,在银行眼里是”这个人对还款没概念,说不准哪天就忘了还我的房贷”。
不是银行抠门。
是每年那么多房贷坏账里,真的有一小部分人,就是因为日常太粗心,连每月几千块的房贷都能忘还。
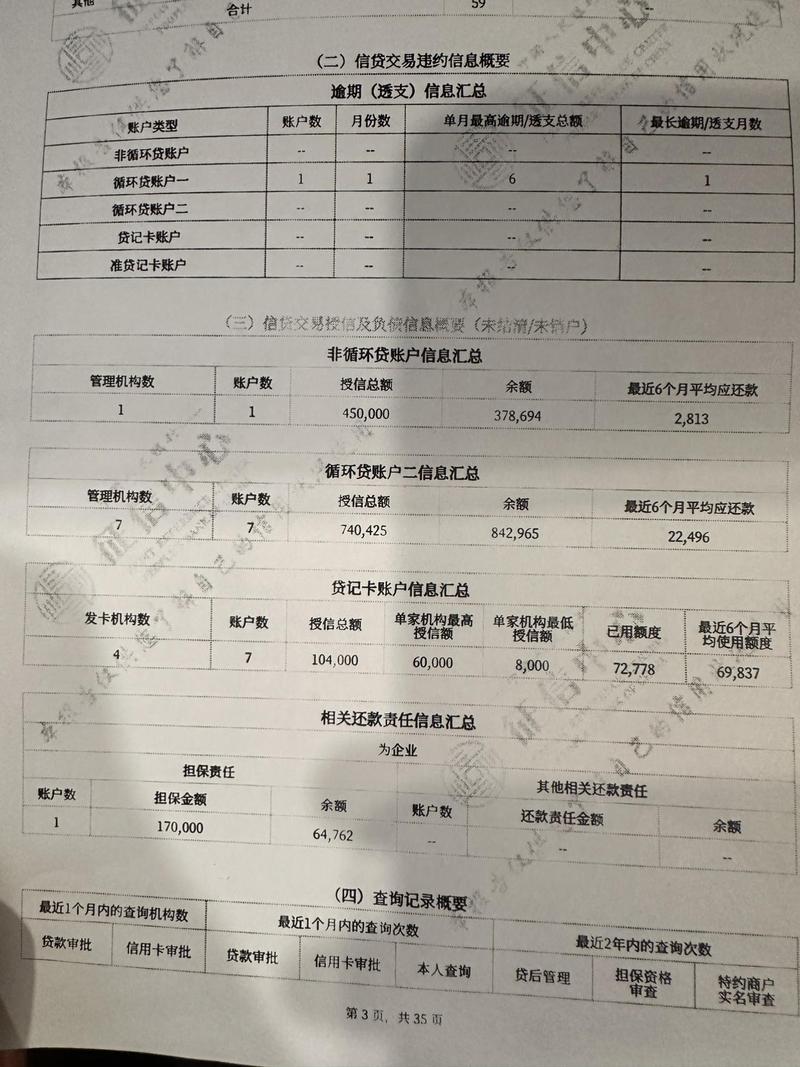
很多人第一次打征信报告的时候,会盯着那几页纸发懵:原来我两年前点的一次网贷申请,原来我去年忘还的一次信用卡年费,原来我帮朋友点的一次花呗担保,全在上面记着。
没有例外。
没逾期不代表征信”干净”,这几类记录照样卡贷款
说实话我之前也碰到过不少”自认征信完美”的客户。
比如有个做互联网运营的姑娘,工作稳定,从来没逾期过一分钱,结果打出来的征信报告上,半年内有17次贷款审批查询记录。
全是她平时刷短视频的时候,弹出来的”测测你能借多少钱”的链接,她好奇就点了,填了身份证号查额度,一次都没真的借过。
银行直接把她归到了”极度缺钱、到处找钱补窟窿”的高风险人群里,首套房的审批难度直接上了一个台阶,利率浮动标准以当地最新政策为准。
还有那种帮亲戚做了几十万经营贷担保的,哪怕你自己从来没花过这笔钱,银行也算你的或有负债——万一亲戚还不上,你是要替他掏钱的,你的还款能力自然要打折扣。

别觉得自己没逾期就万事大吉。
银行的风控逻辑很简单:你要是真的不缺钱,为什么要半年内点十几次不同平台的贷款申请?为什么要平白无故给别人担几十万的债?
对吧?
真出了问题,别上来就乱找渠道”洗白”

我太懂那种看到征信报告上有污点的慌劲了。
就像上学的时候考试没考好,怕被家长说,总想找个法子把卷子改了。
但所有声称”花钱就能消除征信不良记录”的,100%是骗子。
征信系统是人行统一管理的,从你还清逾期欠款那天开始,不良记录会在系统里保留5年,到期自动消除,没有任何人能靠关系、花钱给你提前删了。
真碰到记录有问题,处理逻辑其实很简单:
如果是自己真的忘了还的小额逾期,赶紧把钱还清,然后找当初给你开卡、放贷款的银行,说明情况,开一张非恶意逾期的证明——只要不是连续3个月逾期、累计6次以上的”连三累六”,大部分银行都愿意协商。
如果是被人冒用身份办了贷款、产生了逾期,直接带着身份证去当地人行网点提异议申请,按流程走20天左右就能更正错误记录。
别病急乱投医。
钱被骗了事小,等你反应过来的时候,房贷的签约日期都过了,那才是真的麻烦。
要是你最近半年有买房的打算,今天下班就顺路去人行网点,或者在官方渠道打一份自己的征信报告。
别等和房东坐下来签合同的前一晚,才想起要查自己的征信。
对了,你有没有过那种差点忘了还的小额账单?
作者|地产
排版|地产
审核|小准