上周六陪朋友去建邺那家建行办储蓄卡,大堂挤得跟早高峰的2号线似的。穿优衣库摇粒绒外套的大哥攥着一叠还款明细,额角冒汗,跟经理掰扯了快二十分钟——去年办的商贷,手里刚卖了之前的小公寓,凑了80万闲钱,到底要不要一次性把剩下的房贷结了。
先算明白你手里的贷款,到底是”贵”还是”便宜”
别上来就拍脑袋站队。翻出你压在抽屉最里面的贷款合同,找那个印在第一页的数字——实际执行的年化贷款利率。
真的。
这数字是所有判断的根。
我家对门张姐,2021年高点在河西南入的手,当时办的商贷利率5.8%,去年底跟着LPR调整完,现在执行利率还有5.3%。她手里那笔卖老破小的钱,之前存了城商行的三年定期,算下来年化3.1%。这中间差出来的两个多点,一年下来就是两万多的利息差。换谁看着那点利差不闹心?
但换个情况呢?你要是2020年之前办的公积金组合贷,商贷部分可能才3.25%,公积金贷款部分甚至不到3%。这钱你就算存个国有行的大额存单,都能稳稳跑赢贷款利率。这时候你凑钱提前还?纯纯给银行送利息。

我上次在网点碰见个阿姨,把攒了十年的养老钱全取出来还贷,就因为听老姐妹说”欠银行钱死了都闭不上眼”。我当时没好意思劝。她那笔贷款是2018年办的,利率才4.1%,手里的钱买的理财每年能有4.5%的收益,这还提前还,图啥?
你2021年高点上车的时候咬着牙接的高利率,和2019年低利率捡漏上车的人,面对的选择从根上就不一样,没必要抄别人的作业。
别被”无债一身轻”的道德感绑架
不知道从什么时候开始,”欠房贷”好像成了件丢人的事儿。
很多人一提提前还贷,第一反应不是算收益,是”我终于不用欠银行钱了”。这种情绪太能理解了。但真落到实处,情绪换不来安全感。
去年碰到个95后小伙子,在江北买的小三房,贷款剩80万。去年年终奖发了40万,想都没想就全拿去申请提前还贷了。结果今年春天他爸急性胰腺炎住院,要交12万的手术押金,他手里连5万的活期都拿不出来,最后刷的信用卡分期,算下来年化利率快13%。他后来跟我吐槽,说当时满脑子都是”少欠点钱”,压根没想起医院要交押金这回事。
你看这账算的。
省了那点房贷利息,转头在急事儿上掏了更高的成本。
说实话,我从来不会劝谁一定要留多少备用金。但至少得给自己留够6个月的家庭固定支出——房贷、菜钱、孩子学费、老人的常用药钱。这些钱是你在任何时候都不能动的安全垫。你把安全垫抽走了去提前还贷,哪天遇上个突发状况,连个周转的余地都没有。
那些银行不会主动告诉你的隐形成本
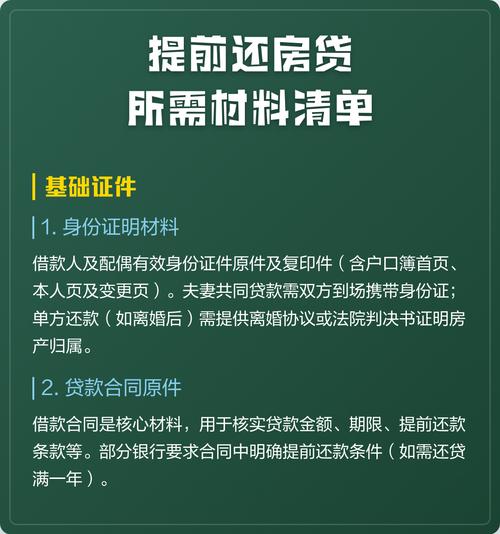
很多人以为提前还贷就是填个表、转个账的事儿。真去办了才知道,坑不少。
先翻合同,找提前还款违约金的条款。有些银行规定,放款后3年内提前还款,要收1-3个月的利息当违约金。你要是刚还了两年,手里钱够了,算上这笔罚款,省的那点利息说不定还不够交违约金的。具体规则以当地银行最新政策为准。
还有排队。现在不少银行的提前还贷申请,已经要排三四个月才能轮到。你把钱转进还款账户等着,这段时间钱趴在活期账户上,年化0.25%,亏不亏?
最容易被忽略的是还款方式。如果你选的是等额本息,已经还了快一半的期限,其实前面这些年你还的大部分都是利息,本金剩的没多少。很多人被销售当年的话术忽悠,选了等额本息,觉得每个月还款压力小,真到了要提前还贷的时候才反应过来,前期的利息已经交了大半。比如30年的贷款,已经还了15年,这时候就算你一次性把剩下的本金全还了,省的利息可能还不到总利息的3成。真没必要急着掏这个钱。
我从来不会给你说”一定要提前还”或者”千万别提前还”的标准答案。
下次你去银行问提前还贷的事儿,别光听大堂经理的推销,先在手机备忘录里记三个数:你现在的实际贷款利率、手里闲钱能拿到的稳定收益、提前还款要交的违约金和排队周期。
算完这三个数,再做决定。
作者|地产
排版|地产
审核|知知