蹲在宠物医院缴费窗口前,我才懂宠物保险到底救了谁

蹲在宠物医院冷飕飕的缴费窗口前,我朋友盯着屏幕上跳出来的4217块账单,指尖把银行卡捏得发白。她上周刚给家里那只三岁公英短换了三千块的智能恒温猫窝,当时跟我说”这钱花得值,猫舒服我开心”,结果这猫凌晨突然尿闭,蹲在猫砂盆里惨叫了半小时,急急忙忙送过来导尿、输液、住院,三天就把这半年给猫攒的小爱好钱全造没了。 她那时候还嘴硬,说之前有人劝她买宠物保险,她觉得是智商税——”我家猫壮得能拆家,哪用得上那玩意儿”。
宠物医院缴费窗口前攥着银行卡的宠主
宠物医院缴费窗口前攥着银行卡的宠主

别拿”我家毛孩壮得像牛”当挡箭牌

别拿
别拿”我家毛孩壮得像牛”当挡箭牌
我在诊所待了快六年。 见多了这种拍大腿的时刻。 真的防不住。 有人总觉得,自家猫能吃能睡,自家狗跑起来能追着电动车跑三公里,一辈子都不会进医院,买保险纯纯浪费钱。可你算过概率吗?公猫的尿闭发病率能摸到10%,小型犬的髌骨脱位、胰腺炎更是我们日常接诊的常客,哪怕是平时连个喷嚏都不打的毛孩,可能因为偷舔了一口桌上的巧克力,就要花几千块做催吐、护肝肾的治疗。 去年有个带金毛来看胰腺炎的大哥,缴费的时候翻出来两年前买的保单,本来以为能报个七八成,结果发现保单里明确写了”因主人饲喂不当导致的消化道疾病不在保障范围内”——他前一天刚给狗喂了两大块卤牛腱子,最后报下来的钱,还没他这两年交的保费多。 你说这是保险的问题?也不全是。

你以为的”全保”,其实藏了七八个免赔口子

很多人买宠物保险的时候,就盯着宣传页上的”100%报销””零免赔”看,字都没读完就急着付钱,等真出事要理赔了,才发现合同里藏了一堆你之前压根没注意的免责条款。 说实话,我第一次翻这种条款的时候,都觉得这是在跟宠主打心理战——你想着出事了能报,人家想着怎么把风险全撇干净。 最常见的就是既往症不赔。比如你家猫之前有过软便的就诊记录,之后哪怕隔了半年再得肠炎,保险公司都能算你是既往症复发,一分钱不报。还有等待期,绝大多数疾病的等待期是30-90天,你要是刚好在等待期里查出病,也报不了。 哦对,还有医院限制。有的保单要求必须去指定的连锁宠物医院才能理赔,你家楼下那家开了五年的老诊所,哪怕医生再靠谱,不在名单里,报不了。
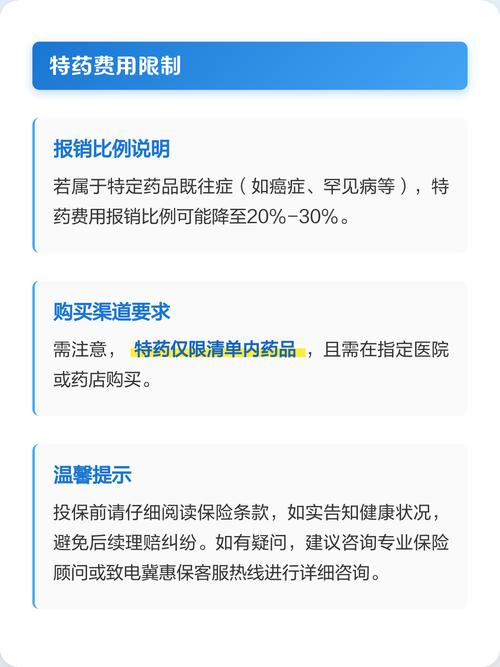
宠物保险理赔条款标注既往症免责的实拍页
宠物保险理赔条款标注既往症免责的实拍页
我之前遇过一个小姑娘,给自家布偶买了每年一千多的”高端全保”,结果猫查出来有心肌问题要住院,才发现保单里把先天性心脏病列在了免责范围里——而布偶本来就是心肌问题的高发品种,等于她花了大价钱,买了个根本保不了自家猫高发疾病的空壳。 说出来都好笑。

真要掏钱买,别盯着那点返现算细账

真要掏钱买,别盯着那点返现算细账
真要掏钱买,别盯着那点返现算细账
不是说宠物保险不能买,是你买的时候得拎清楚,别被那些花里胡哨的增值忽悠了。 投保一定要卡在宠物没有任何就诊记录的3-6月龄窗口期,一旦你带它去过医院,哪怕只是打个疫苗的记录,很多公司都会算”已有就诊史”,后续理赔卡你卡得理直气壮。别等猫已经开始蹲猫砂盆叫了才想起来买,那时候真的来不及。 别选那种带着”免费宠物美容””年度寄养抵扣””宠物零食礼包”的套餐,这些东西你一年到头用不上一次,平白多掏两三百块。优先选覆盖高发住院病种的基础款,能报常见的泌尿系统疾病、消化道疾病、外伤治疗就够,算下来其实就三档的区别: 每年两三百的,只报意外,比如摔骨折、被车撞,适合天天往外面跑的成年大狗; 每年四五百的,带住院疾病报销,扣掉每次小几百的免赔额能报60%-70%,绝大多数普通家庭选这个就够; 每年上千的,零免赔,连检查、开药、复诊都能报,适合家里养了带先天遗传病风险品种的,比如布偶、英短这类容易出肾脏、心脏问题的。 上次有个粉丝找我哭诉,说他买了三年保险,每年交八百,结果去年猫得尿闭要理赔,才发现他是猫第一次出现排尿困难之后才投的保,刚好卡着90天的等待期,一分钱没报,气得把保单撕了。 我听着都替他疼。 其实真不用把宠物保险想得多复杂。 下次你蹲在医院缴费窗口前别着急翻手机算保费能不能覆盖开销,就先打开自家毛孩的病历本,看看近半年有没有去过医院。没有的话,趁现在它正窝在你腿上打哈欠流口水的时候,花十分钟把条款里的免责部分逐行读一遍——别等真出事了才发现,你当初急着付钱买的那张纸,连个挂号费都报不了。

作者|宠物

排版|宠物

审核|小准

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:蹲在宠物医院缴费窗口前,我才懂宠物保险到底救了谁
文章链接:https://www.lfdjt.com/p/chongwu/a/15794.html