上周陪发小去河西南的银行签贷款合同,大堂经理翻了翻他的收入证明,抬头问了句:“等额本息还是等额本金?”我发小当场卡壳,攥着手机的手都出汗了——之前刷了几十条攻略,真到要选的时候,脑子一片空白。
先别算总利息,先看每个月要掏多少
等额本息说白了就是每个月还款额固定,从你第一次扣房贷到最后一次,数字几乎不会变。刚开始还的钱里,九成都是利息,本金占比少得可怜,越往后本金占比越高,利息越少。
你不用记那些复杂的公式。就记一个感受:省心。每个月到点扣钱,不用特意记着这个月要多还多少,工资到账先把房贷的钱留出来就行。对那些每个月要还花呗、信用卡、车贷的人来说,这种方式最不容易乱套。
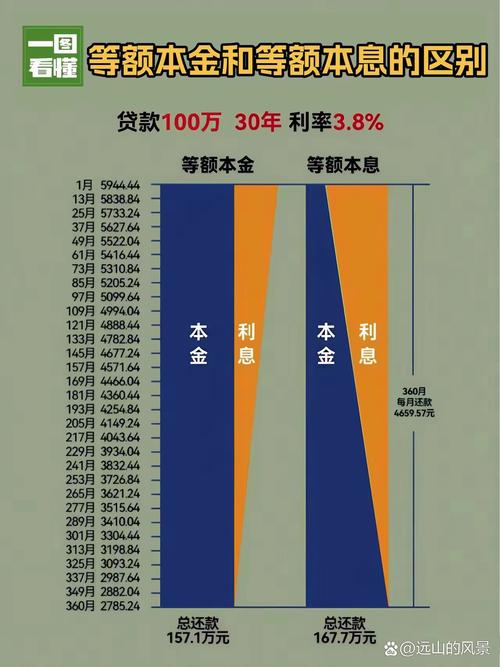
很多人第一次听到这种方式,第一反应是“那我不是前期白给银行打工?”说实话,换我我也会这么想,但你换个角度想:你每个月掏的钱是固定的,不用为了还房贷特意压缩当下的生活成本,比如你想偶尔出去旅个游,给爸妈买个按摩椅,不用因为某个月房贷突然涨了就舍不得。
等额本金不是‘更划算’,是前期硬扛
等额本金的逻辑就简单多了,每个月还的本金是固定的,利息按照剩下的本金算,所以首月还款额最高,之后每个月逐月递减几十块。同样的贷款额度、同样的期限,等额本金的总利息肯定比等额本息少,这是板上钉钉的事。
但问题是——首月的钱真的不少。我之前有个客户,贷款120万30年,选了等额本金,首月要比等额本息多掏两千八,刚工作三年的他,每个月到手才一万出头,还完房贷连吃了半个月的泡面,后来咬咬牙去改了等额本息。

别信那种“选等额本金就是会过日子”的屁话。如果你每个月多掏两三千都不痛不痒,未来三五年也没有大额的支出计划,比如要生娃、要换车、要给家里人治病,那选等额本金完全没问题,几十年下来省的钱够付个小户型的首付。但如果你刚工作没几年,每个月工资刚够覆盖房贷和日常开销,那就别硬撑——总利息省下来的那点钱,不够你这几年吃不好睡不好的精神损失费。
没人提前告诉你的两个小细节
第一个,提前还款的规则比总利息重要。很多人算来算去,觉得等额本金总利息少,就一股脑选了,结果银行规定还款不满三年提前还要收1%的违约金,算下来反而亏了。去签合同之前,先把提前还款的条款问清楚:满多久可以免违约金?每次提前还的最低额度是多少?这些东西比你算几十年的总利息有用多了。
第二个,如果你本来就没打算贷满30年,比如你打算五到十年就把贷款全还了,那两种方式的总利息差,真的没有你想的那么大。毕竟等额本息前期还的虽然大多是利息,但你提前还款的时候,剩下的本金是一样的,差的那点利息,可能还不够你这几年为了省利息多掏的钱。
我见过太多人,为了选贷款方式熬到凌晨,翻遍了全网的攻略,最后还是选了个最适合自己的。说白了,贷款方式没有对错,只有合不合适。你要是当下每个月掏完房贷还能剩点钱吃顿好的,那就是对的。
对了,你当初签贷款合同的时候,是怎么选的?有没有踩过什么坑?
作者|地产
排版|地产
审核|知知