上周陪表姐去家附近的银行办业务。
取号机吐出来的纸条上,前面排着42个人。
大厅里坐满了人,大半都是跟我们一样,来申请提前还贷的。旁边的阿姨攥着身份证跟柜员掰扯,说去年提前还的那笔钱,银行多扣了她三个月的利息,声音大到整个大厅都能听见。
先别急着算利率差,先搞懂你有没有”提前还的资格”
很多人从决定提前还贷到跑到银行,全程不超过半小时。打开手机计算器,把自己的房贷利率减去最近买的理财收益率,看到是正的,就觉得稳赚不赔,转身就往银行冲。
真不是。
我上次碰到个刚工作五年的小伙子,3月份在APP上点了提前还贷申请,系统提示”预计处理周期60个工作日”。他当时没当回事,觉得反正钱放账户里也是放着。结果这俩月他本来准备拿去还贷的20万,临时被朋友拉着凑了个短期的项目周转,等6月份银行给他发通知让他去办手续的时候,他才发现自己手里的钱根本拿不出来,申请逾期了,还影响了他当时约的还款计划。
不管你算出来的账有多”划算”,去银行之前必须先问清楚三件事:当前提前还款的实际排队周期、有没有违约金、还款的最低金额要求。具体的规则以你贷款的银行最新政策为准。
有的银行要求还款必须满1年才能申请,不满1年的要收1%-3%的违约金;有的现在线上申请的队伍已经排到了三个月以后;还有的要求每次还款必须是1万的整数倍,你手里凑了9999都办不了。

算帐的时候,别被网上的”最优解”捆住手脚
打开社交平台搜提前还贷,清一色的帖子都在说,现在理财收益才2点多,房贷利率4点多,肯定要提前还啊,省下来的利息就是纯赚。
真这么简单?
我之前有个开水果店的朋友,去年攒了30万,听人说提前还贷省利息,直接把钱全拿去还了房贷。结果今年开春进货的时候,供应链要求必须现款现货,他手里拿不出周转的钱,差点把店转出去。后来找小贷公司借了20万,一年的利息就快4万。算下来,他当初提前还贷省的那点利息,连借小贷的零头都不够。
别拿自己的生活节奏,去套别人的标准答案。
如果你手里除了留够6个月的家庭生活费,剩下的钱根本找不到稳定的投资渠道,平时也没什么大额的开支计划,那提前还完贷,每个月少还点月供,睡觉都能踏实点。但如果你是做生意的,或者未来两三年有换房、换车、孩子上学的大额支出计划,那把钱攥在自己手里的流动性,比省那点利息值钱得多。
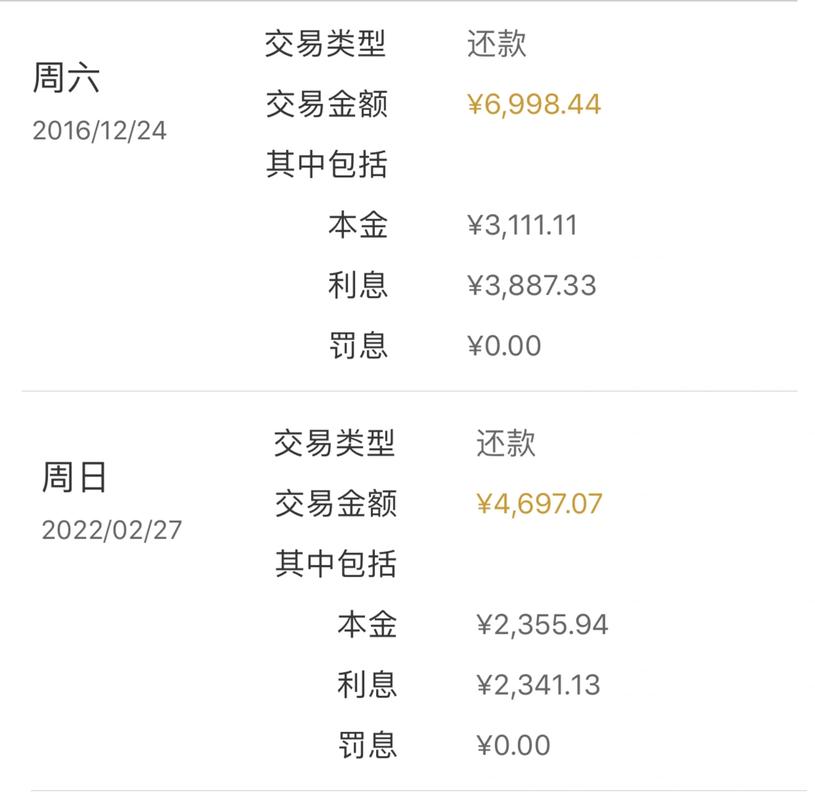
对了,同样是提前还20万,选择缩短贷款年限、保持原来的月供金额,比减少月供、保持原贷款总期限,能省差不多三分之一的利息。但别为了多省那点利息,把手里的现金流全掏空。
这几种情况,真的没必要挤破头去排队

说实话,我在地产圈待了这么多年,见过太多跟风提前还贷的人,排了俩月的队,最后算下来根本没省多少钱。
第一种,是早年办了低利率房贷的人。比如2020年之前办的贷款,执行利率在4.1%以下的,甚至是3字头的,真的没必要折腾。现在随便找个靠谱的大额存单,收益都能接近3%,再算上手里留着钱的应急价值,根本不亏。
第二种,是等额本金还款已经过了三分之一周期的人。等额本金的还款规则是前期还的利息多、本金少,等你还了快一半的时候,剩下的贷款里,本金占了大头,每个月还的钱里本来就没多少利息。这时候你提前还个几十万,省的利息可能还不够你请假跑银行扣的全勤奖。
还有那种手里本来就没多少闲钱,要靠找亲戚借钱才能凑够提前还款门槛的,更没必要。你想想,欠银行的钱,利息是明码标价的,欠亲戚的人情,那是一辈子都还不完的。
别听人说什么”提前还贷是当下最稳的投资”。
银行又不傻。
你现在要提前把钱给它,它反而给你设各种门槛、让你排几个月的队,本质上就是它觉得,你这笔钱放在自己手里,能创造的价值,比它给你算的那点利息高。
对了,你上次打开贷款APP看提前还贷申请的时候,系统提示你要排多久的队?
作者|地产
排版|地产
审核|柚子