上周在南京建邺的一家中介门店蹲了半小时,碰到个穿工地工装的大哥,攥着皱巴巴的征信报告蹲在马路牙子上抽烟,跟中介掰扯得脸都红了。
他本来算得好好的:手上剩20万,差80万凑奥体一套二手的满二首付,听同小区的邻居说现在经营贷利率比房贷低两个点,找了个第三方公司注册了个空壳商贸公司,折腾了两周终于把贷款批下来了。结果刚把钱转去房东的资金监管账户第三天,银行的贷后管理电话就打过来了。
你以为捡了利率便宜,其实踩的是规则红线
经营贷从设立的那天起,就不是给个人拿来买房的钱。它的用途写在贷款合同的第一页:支持小微企业生产经营,用于支付货款、房租、人员工资等经营性支出。
很多人觉得,我找第三方把钱从对公账户倒个三四手,洗成“经营收入”再转去买房,银行就查不到。
别侥幸。

现在的贷后系统根本不是人工翻流水,是总行的系统自动抓取所有大额转账记录,只要你的资金最终流向是房地产开发商、二手房东、甚至是房产中介的专用账户,系统直接亮红灯预警。真查到了,银行不会跟你慢慢讲道理——要么要求你3个工作日内把全部贷款本金一次性还上,要么直接把你的贷款利率上浮到合同约定的最高档位,算下来比正常的住房按揭贵一倍都不止。
那些被中介吹上天的“低息”,根本没算上隐性成本
几乎所有推销经营贷买房的中介,张嘴就给你报年化3.2%的利率,听着比现在的首套房贷还便宜大几百。但你真跟着算就会发现,这个数字根本没算上所有要掏的成本。
头一样你得有个符合要求的营业执照吧?自己没有的话,找第三方挂靠一个空壳,一年的地址费、做账费,少说大几千。帮你走账、对接银行的服务费,一般是贷款额的1%-2%,80万的贷款算下来,光服务费就要掏大几千到一万多。
最容易被忽略的是还款周期的坑。
绝大多数经营贷的还本周期是3年,到期你得把全部本金一次性还进去,才能再申请下一轮的贷款。
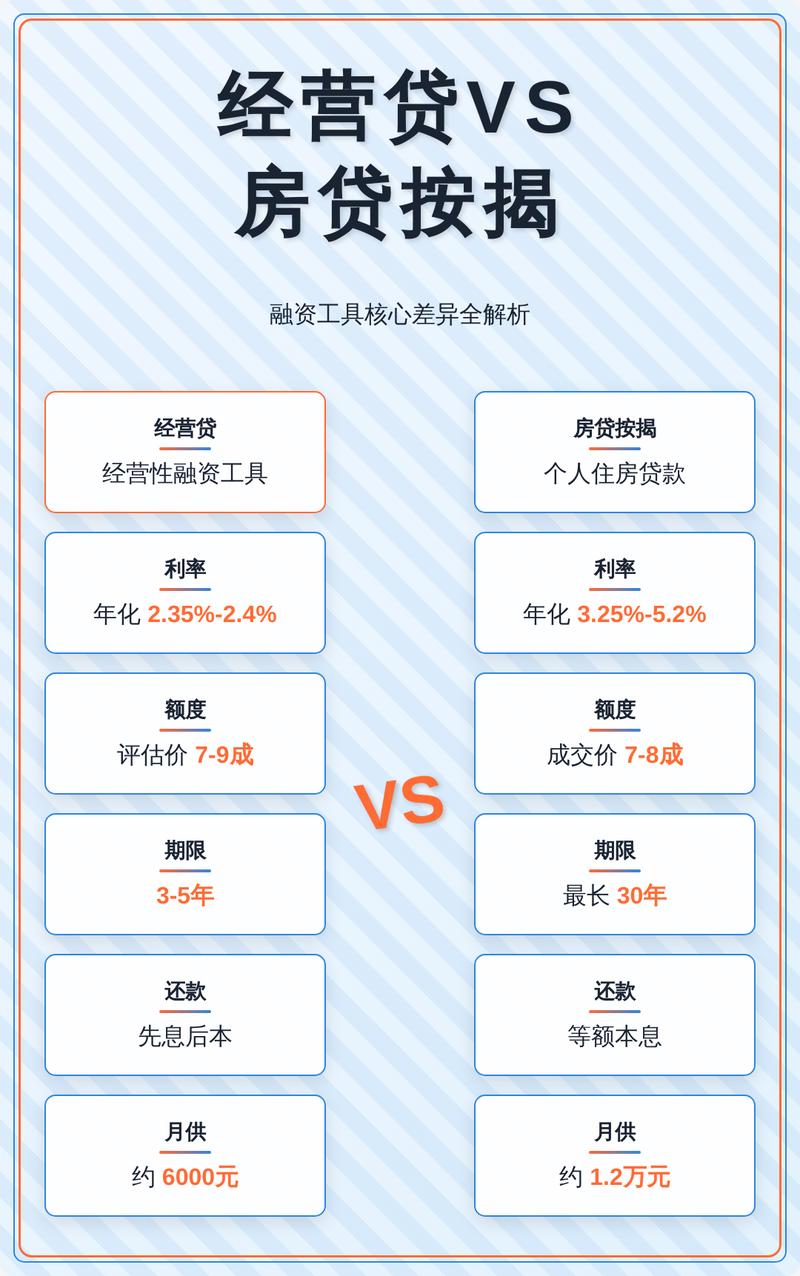
你以为是跟住房按揭一样,每个月还几千块,安安稳稳还30年?错。第三年到期的时候,要是银行的政策收紧了,不给你续贷了,你得把欠的几十万本金一次性掏出来。掏不出来怎么办?要么急售房子凑钱,要么找高息的过桥资金临时周转,一天的利息就能吃掉你小半个月的工资。
之前碰到个大姐,3年前走经营贷买的江宁的一套小三房,去年到期的时候刚好赶上南京二手房挂牌量高位横盘,她的房子比同小区成交价低20万都没人接,最后还是把自己爸妈住的老房子抵押了,才把这80万的窟窿填上。
别等房子被查封了,才想起自己根本没资格碰这个钱
很多人觉得,钱已经从银行贷出来到我账上了,我想怎么用就怎么用。真不是。
银保监每年都有针对经营贷违规流入房地产的专项排查,查到的记录不光会影响你在这家银行的信用,还会同步进你的个人征信报告。以后你想换房申请按揭、想给孩子申请公积金贷款,甚至想自己开个小店再申请经营贷,银行一翻你之前的记录,直接就把申请打回来。
更严重的,要是你到期还不上这笔钱,银行是可以直接起诉到法院,查封你这套刚买的房子的。到时候不光房子没了,你之前掏的首付、税费、装修钱,全都打了水漂。
那些拍着胸脯跟你说“我们跟银行关系硬,查不到你头上”的第三方中介,真出事的时候跑得比谁都快。毕竟贷后核查是总行系统的统一动作,跟支行的客户经理关系好不好,半毛钱关系都没有。
说句实在的,要是你真的差那点首付,不如多看看周边楼龄老一点但配套成熟的小区,或者再攒两年钱,等自己的资质够了再走正常的按揭流程。别为了省那点利息差,把自己套进三年一循环的还款坑里。
对了,你们身边有没有真的碰到过这种事的朋友?
作者|地产
排版|地产
审核|见微