上周陪住河西的老周跑了趟房产交易中心,他攥着皱巴巴的购房合同,额头上的汗把口罩带都打湿了。之前他卖那套80平的老破小,算下来要先垫42万把剩下的房贷结清才能过户,东拼西凑都没凑够,本来都要跟买家黄了,结果窗口的姑娘跟他提了句”你咋不办带押过户?”
真的,之前多少人倒在这步?赎楼垫资的利息一天万分之五,凑40万的话一天就是200块,跑流程快则三天慢则一周,光利息就要掏小一千,还不算找中介赎楼收的1-2个点服务费。老周转头听到这话的时候,眼睛都亮了。
先把最容易搞混的误区掰碎了说
别听人瞎忽悠带押过户是”卖家不用还贷款就能卖房”。不是的。
带押过户的核心逻辑是新旧贷款无缝衔接,银行、不动产登记中心、资金监管账户三方同步走流程,不用卖家自己掏腰包凑钱提前解押。房子还是那套有抵押的房子,之前欠银行的钱不会凭空消失,只是不用你提前掏现金补上而已。
我见过太多人一开始理解错了,以为办了带押过户自己剩下的房贷就不用还了,等流程走到一半才反应过来,闹了好大的乌龙。还有人担心会不会出”过了户但贷款没批下来”的问题——其实整个流程的顺序卡得很严,买家的贷款没走完审批,根本不会触发后续的过户流程,这点倒是不用太慌。

真到办的时候,每一步卡在哪我给你列清楚
别整那些虚头巴脑的流程表,我就按实际跑过的经验说。
先跟买家把前提说透:两边的贷款银行都得支持带押过户,不是随便找个银行就能办的。我上次碰到个小年轻买家,图利率低找了家本地的城商行,人家压根没做过带押过户的业务,俩人情愿让流程卡着等了快两周,最后还是换了家支持的银行才搞定。
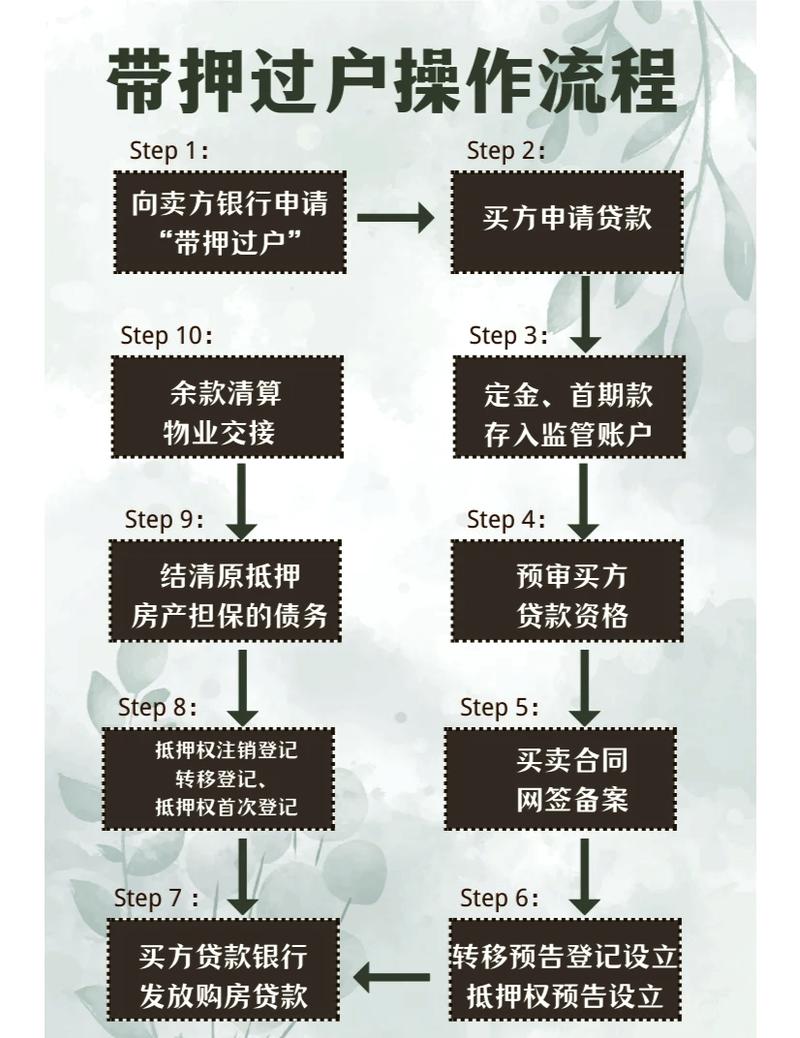
两边银行都审完资质了,就约着带齐材料去不动产登记中心。注意是一窗通办,三个业务同时提交:原来的房屋抵押注销、新的买家贷款抵押设立、房屋产权过户。不用你先跑一趟银行解押,再跑一趟登记中心过户,再跑一趟给新银行办抵押,三趟变一趟,省下来的时间真的够你好好歇两天。
整个流程里,买家的首付不会直接打给卖家,全部走官方的资金监管账户。等所有手续办完,系统会自动把钱拆分:先把卖家剩下的房贷余额打给原贷款银行,把抵押解掉,剩下的尾款才会打到卖家的个人账户里。全程没有资金缺口,也不会出现谁卷钱跑了的问题。
几个没人会主动跟你提的细节
不是所有房子都能办带押过户。比如那种房龄太老、银行给的贷款年限已经批不下来的,或者房子本身有法院查封、二次抵押给个人的,别想了,办不了。提前查清楚自己房子的抵押状态,别白跑。
别听中介瞎忽悠说带押过户完全没有成本。有的地方会收几十块的登记费,这个不多,但是如果卖家的贷款是那种经营贷转的,提前还款要收违约金的,这个钱你得自己提前算清楚。我上个月碰到个大姐,卖房子的时候没注意自己的房贷是三年前办的经营贷,提前还款要收1%的违约金,算下来就是5000多,最后跟买家扯了快两周,差点黄了。
还有个事:现在很多城市已经支持跨行带押过户了,比如卖家的贷款在工行,买家的贷款在建行,照样能办。但是具体的材料要求、办理时效,以当地最新政策为准,别拿着别的城市的流程往自己身上套,差得远。
对了,办之前记得先打两个电话:一个给自己的贷款银行,问清楚剩余贷款余额、提前还款有没有违约金;一个给当地不动产登记中心,问清楚带押过户需要带哪些材料——别啥都没问清楚就往交易中心跑,来回折腾的时间成本,够你在家喝三杯茶了。
作者|地产
排版|地产
审核|安然