2026-10-18 11:16:22
作者:
地产
上周在奥体东的链家门店蹲了半小时,撞见个刚卖了江宁老破小的大哥,攥着个中介给的方案直拍大腿,说比商贷每个月少还一千二。我凑过去扫了一眼——好家伙,方案第一行写的就是”转经营贷置换房贷”。
你以为的”捡便宜”,本质是银行给小微企业的救命钱
经营贷从一开始就不是给买房的人准备的。它是银行面向开小饭馆的老板、做装修施工队的包工头、开淘宝店的电商卖家放的专项扶持资金,用来补进货钱、发员工工资、补临时周转的缺口。利率低,是政策给实体行业的补贴,不是给想省房贷利息的普通人留的套利通道。
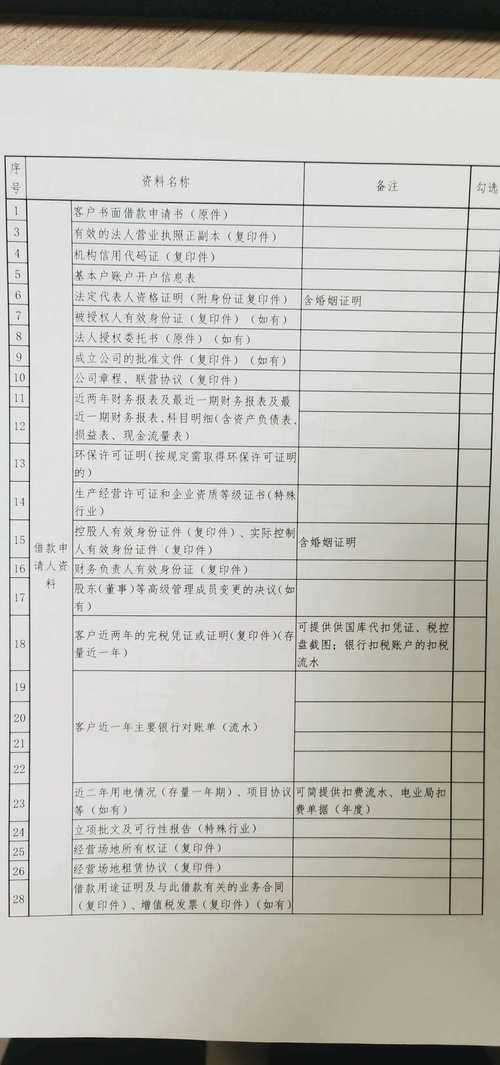 南京小微企业经营贷申请材料清单实拍
别笑。
很多中介根本不会跟你讲这个前提。
你以为只要花几千块找个代办公司注册个空壳商贸公司,就能把几十万的贷款套出来付首付、还旧房贷?
银行的钱不是大风刮来的。
绝大多数经营贷的还款模式是先息后本,到期一次性归还全部本金。你每个月还的那点利息看着比商贷低一大截,爽感拉满,等到期的时候呢?动辄上百万的本金要一次性掏出来,你拿什么还?到时候要么咬咬牙把房子卖了,要么再找中介垫资转下一笔经营贷——每转一次,就是贷款额1%左右的手续费,利滚利的账,算到最后根本不便宜。
所谓的”操作无痕迹”,全是踩在监管红线上的赌局
中介拍着胸脯跟你保证”我们跟银行客户经理熟,查不出来”的时候,你就该知道,这根本不是什么稳赚不赔的买卖。对吧?
真的查不出来吗?
银行放完贷款从来不是一劳永逸的。贷后核查是随机抽的,上到公司的实际经营地址、纳税记录、社保缴纳人数,下到你这笔钱的流向,一笔一笔对。你刚把经营贷的钱从对公账户转出来,转头就打给了二手房东付首付,流水里明明白白记着——你说你是拿去进建材?进货的钱怎么不打给供应商,直接打给了个人房东?
 银行经营贷贷后核查流水核对工作现场
查到了又怎么样?
银行根本不会跟你掰扯道理,直接下抽贷通知,要求你在15天到1个月之内,把全部本金一次性还上。还不上?那就走逾期流程,上征信,然后启动司法拍卖。
更别说那些靠”过桥垫资”凑全款转贷的人。整个垫资的周期一般也就15-20天,垫资的日息是万五到万八。看着好像每天没多少成本,要是中间银行的审批突然卡壳——比如监管政策临时收紧,或者你挂名的空壳公司被查出没有实际经营,不给你放经营贷了——那笔垫资的钱每天都在涨利息,拖一个月,光利息就能抵你大半年的经营贷月供。
那些跟你拍胸脯保证”绝对没问题”的人,根本不会替你扛损失
 那些跟你拍胸脯保证”绝对没问题”的人,根本不会替你扛损失
你算笔账就明白了。中介帮你办一套300万的经营贷转贷业务,能收多少手续费?一般是贷款额的1%-2%,也就是3万到6万。这笔钱他赚得轻松,要是后面你被抽贷了,他早就换个门店、换个品牌继续接别的客户了。你找他维权?当初签的服务合同里,早就用小字写了”客户需自行承担政策变动及违规操作的相关风险”,你连个说理的地方都没有。
去年碰到个家住仙林的大姐,就是听了楼下中介的劝,把自己剩余120万的房贷转成了经营贷。前两年省了四万多的利息,正逢去年年底监管抽查,被银行要求30天内把120万本金全部还清。她手里根本没这么多备用金,急急忙忙把房子挂出去卖,赶上那波南京二手房挂牌量冲高,谈了三个月,最后比同小区同户型的成交价低15万才出手。算下来,省的四万利息,搭进去15万的房价差,还不算这三个月跑银行、跟买家砍价的折腾。
要是最近你也碰到中介给你推这种”低息省钱”的经营贷方案,别着急蹲在计算器前面算每个月能省多少钱。先问自己三个问题:第一,这笔贷款到期的时候,你能不能一次性拿出全部本金?第二,要是银行突然发通知要求你提前还款,你有没有能快速变现的备用渠道?第三,帮你办业务的中介,敢不敢在合同里白纸黑字写上”如果因为经营贷违规使用被抽贷,由他承担全部损失”?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:靠中介搭的“过桥垫资”上车?没人提前说透的经营贷买房风险
文章链接:https://www.lfdjt.com/p/dichan/a/11157.html