上周在河西某售楼处的休息区,碰到一对小夫妻蹲在台阶上抽烟。俩人都是互联网公司的,工作快7年,手头攒了120万首付,本来冲着那套离双方父母家都10分钟车程的三居来的,结果拉完征信,男方前两年创业失败,有两次忘了还信用卡的逾期记录,最近半年的流水算下来,只能批180万的贷款,离需要的230万差了一大截。
不是啥“钻空子的歪招”,就是把还款的人凑齐了算
很多人第一次听这个词,本能反应是这是开发商或者中介想出来的营销噱头,专门哄着年轻人掏空六个钱包买房的套路。
真不是。
说白了就是,当你和你对象的收入、征信达不到银行要求的贷款额度门槛时,把符合银行资质要求的父母拉进来,共同作为还款责任人,大家凑在一起算流水、算资质,把本来批不下来的贷款,顺顺当当批下来。
银行算贷款的逻辑从来不是看你“未来有没有升值潜力”,是看你当下稳定可支配的收入,够不够覆盖每个月固定要还的房贷。很多刚工作没几年的年轻人,收入涨得快,但要么有过几次忘还信用卡的小瑕疵,要么流水刚够到银行要求的线,硬卡着的话,可能本来踮踮脚够得到的房子,就硬生生差个几十万的额度。这点缺口,可能要再熬两三年才能攒够。
别觉得这种操作不合理。银行要的是稳,只要能证明你们全家凑起来的还款能力,覆盖每个月的房贷绰绰有余,批贷自然就顺了。
最容易踩的两个认知坑,别等签合同才反应过来
我见过太多人,听中介三两句把接力贷吹得天花乱坠,脑子一热就签了授权书,等拿到贷款批复才发现,根本和自己当初想的不一样。
第一个坑:觉得拉了老人当共同还款人,房本上就必须加老人的名字。
真不是。大部分城市的规则里,共同还款人只需要承担还款的连带责任,不用占产权份额。只要全家提前商量好,房本完全可以只写小夫妻的名字,不用怕后续因为产权问题扯出家庭矛盾——当然,具体的产权认定要求,以当地不动产登记部门的最新政策为准。
第二个坑:觉得拉了老人进来,能把贷款年限拉得更长。
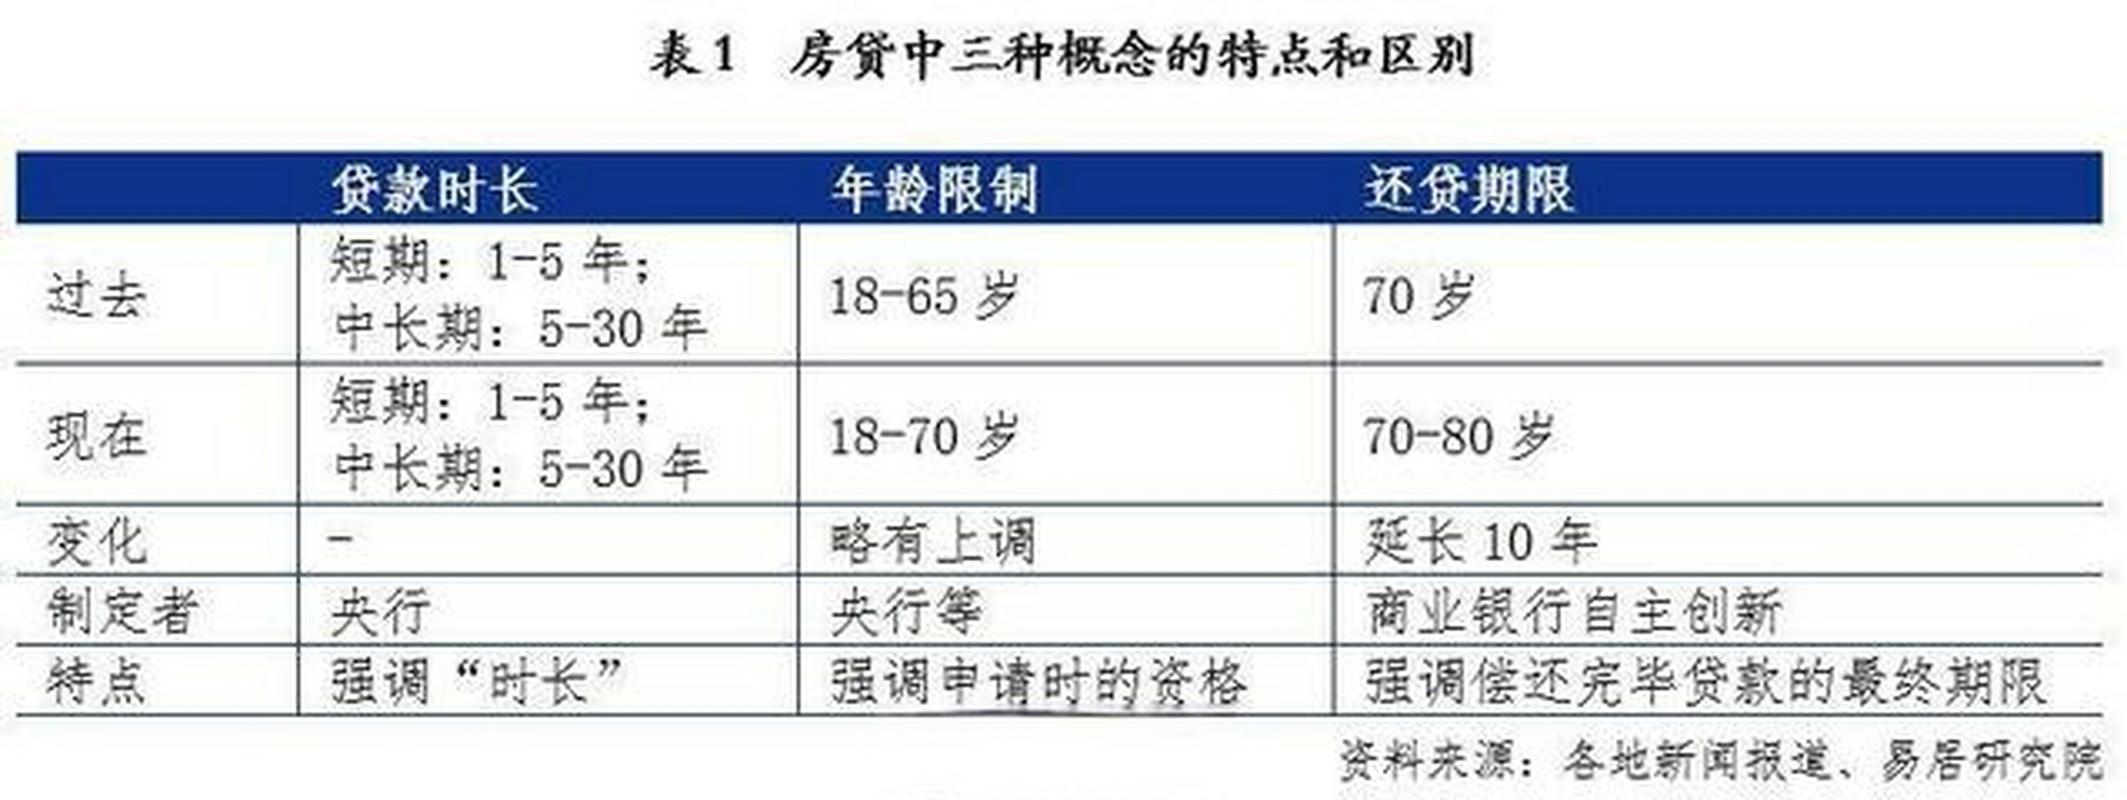
想多了。银行算贷款年限的逻辑,一般是“贷款年限+主借款人年龄不超过70或者75(不同银行标准不一样,以当地最新政策为准)”,很多时候,如果拉进来的老人年龄超过60岁,不仅不能拉长贷款期限,反而会因为老人的年龄限制,把整体的贷款时长给压短,最后月供比之前算的高一大截。
上次碰到个小伙子,本来自己做主借款人能贷30年,算下来月供6700,觉得压力完全能扛。结果听了中介的忽悠,把快68岁的爸爸拉进来当共同还款人,最后银行算下来只能贷12年,月供直接冲到13800,当场就坐在银行大厅愣了十分钟。这哪是帮忙提高额度,这是平白无故把月供抬到了他扛不动的水平。
真要用到接力贷,提前把这几件事捋明白
不是说接力贷不能用,毕竟对很多普通家庭来说,这确实是个能帮着跨过贷款门槛的实用工具,但真要走这条路,别脑子一热就往前冲。
先把所有参与还款人的征信都拉一遍。别到了银行提交材料的环节,才发现爸爸早年给远房亲戚做过担保,对方贷款逾期了,记录挂在爸爸的征信报告上,最后整体资质被拉低,前前后后白忙活大半个月。
再算清楚还款的账。共同还款人是要上征信记录的,逾期了是要影响所有人的信用的。提前说好每个月的房贷从谁的账户扣,万一哪天老人的退休工资临时要拿去看病、或者帮衬其他家里人,会不会出现断供的情况?别等第一次逾期通知发过来,才发现全家的征信都受了影响。
最后,别为了用接力贷的高额度,硬着头皮上超出自己能力的房子。本来买个紧凑两居,够小两口带个娃住就够了,为了凑额度硬买个大三居,每个月扣完房贷,连给孩子报个兴趣班、周末出去吃顿好的钱都要算计,那真的是买了个房子,把日子的乐趣全搭进去了。
我之前帮一个朋友算过账,他本来想借着接力贷的额度,买个离单位更近的大三居,算到最后发现,要是每个月的月供超过夫妻俩到手收入的40%,就算贷款批下来,日子也过得紧巴巴。最后他选了个小一点的两居,下班了能顺路买碗冰粉,周末带孩子去玄武湖喂鸽子,比硬扛着一万多的月供舒服太多。
下次你去售楼处,碰到客户经理跟你说“可以找家人凑资质提高贷款额度”的时候,先别急着道谢。停下来算笔账:等贷款批下来,你每个月发工资的第一反应,是先算还完房贷还剩多少,还是能想起这个月攒的钱,可以带着家人去周边玩两天。
作者|地产
排版|地产
审核|小准