上周在新街口楼下的咖啡馆碰着个姑娘。
坐我邻桌,妆哭花了大半,手里攥着一本绿皮的离婚证。
听她跟朋友唠了半小时才搞明白——她3年前婚前掏了60万首付,在仙林买了套小两居,房本就写了自己名。本来以为这房是自己的后路,结果离婚的时候,法院判她要给对方补40多万的补偿。
她当场就懵了。
“我自己掏的首付,自己选的房,凭什么分他一半?”
你以为的“个人财产”,早埋了隐形分割线
太多人对婚前买房的认知,还停留在“谁掏首付房就是谁的”这个层面。真不是。
婚后还贷的资金来源,只要没有特殊的书面约定,不管从谁的账户转出,都属于夫妻共同财产。你婚后从工资卡扣的房贷,对方每个月交的家用补贴,甚至你用自己年终奖还的贷款,本质上都算俩人共同攒的钱——毕竟没签特殊约定的话,婚后所有的工资、奖金、经营性收入,本来就是夫妻共有的。
对应这部分共同还贷的钱,还有这部分钱对应的房屋增值,真到分割的时候,产权登记的一方,是要给对方补相应的差价的。
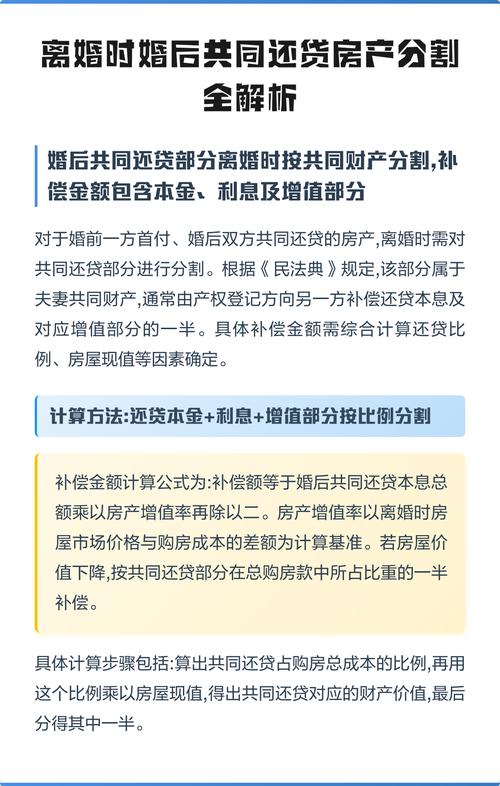
我见过有人拿自己的婚前存款婚后去还贷款,最后还是被认定为用共同财产还贷的。为啥?因为他把婚前的存款跟婚后的工资全存在同一张卡里,钱混在一起了,根本分不清哪笔是哪笔。
别被网上的“万能攻略”坑了
真的。
我刷到过太多所谓的“自保攻略”,逻辑全是错的。
比如有人说,婚后只要用父母的卡还贷款,这部分就完全跟配偶没关系。听着很有道理对吧?但前提是,你得能拿出完整的、连续的转账记录,证明每一笔还贷的钱,都是你父母单独赠与你个人的,完全没跟你俩的共同财产混同。要是你父母转了钱到你银行卡里,你再从自己卡里扣房贷,转脸你又把这部分钱补回给你父母,那这操作在法院眼里,跟你自己用工资还贷没区别。
还有人说,房本上加了对方的名,就必须对半分。也不对。要是加名的时候没书面约定具体份额,法院判的时候,会参考当初的首付出资比例、还贷贡献、婚姻存续时长,甚至有没有一方存在过错这些因素,不会上来就硬切一半。去年碰到个大哥,婚前掏200万首付在河西买的房,婚后3年一起还了40万贷款,离婚的时候女方要求分一半增值,算下来要补60万,大哥当初还以为自己婚前买的房跟女方半毛钱关系没有,差点当场晕过去。
真要算清楚,其实没那么复杂
要是你从一开始就想把这笔账算得明明白白,其实根本不用搞那么多绕弯的操作。
最省心的办法,就是结婚前把剩下的房贷全部结清。没有贷款的婚前个人房产,从产权到增值,全是你个人的,怎么处置都不会牵扯到对方的利益。
要是没能力在结婚前结清贷款,那就跟配偶坐下来,签一份书面的财产约定。所有的财产约定,必须落到书面上,口头说的全不算数。白纸黑字写清楚,这套房的产权归谁,婚后还贷的资金来源、对应的增值部分怎么分配,双方签字按手印,真有纠纷的时候,这比啥攻略都好用。
要是你是共同还贷但房本没写你名的那一方,也别稀里糊涂当冤大头。每个月的还贷转账记录一定要单独存好,别直接把现金交给对方,也别转了账就删聊天记录。具体的补偿比例、增值部分的计算方式,各地细则略有差异,以当地最新政策为准,别硬套别的城市的案例。
别觉得谈钱伤感情。
真伤感情的,是你当初不好意思说,最后闹到要对簿公堂的时候,算出来的数字能把人吓一跳。
其实说到底,房子从来不是婚姻的保险栓。你总不能为了怕将来分财产,就跟同床共枕的人天天防着对吧?换作是你,你会愿意跟另一半提前把这些账说开吗?
作者|地产
排版|地产
审核|阿辰