上周在河西南某售楼处碰着个小伙子,裤兜里揣着折了两折的离婚证,鞋边还沾着前一天跑政务大厅蹭的灰,攥着个皱巴巴的计算器拉着销售问了快二十分钟,生怕漏听一个字。旁边站着他前妻,抱着胳膊在旁边刷手机,俩人全程没说过三句话。
先搞懂:银行和政务系统的判定逻辑根本不是一回事
很多人对这件事的认知还停留在“离了婚就单身,单身就无房,无房就是首套”的老印象里。
根本不是。
你得把两个独立的系统分开算。一个是不动产交易中心管购房资格的系统,一个是银行管贷款审批的风控系统。两边的判定标尺,从来就没完全对齐过。
举个最常见的例子:夫妻俩结婚后共同买过一套房,房贷还了快十年,离婚的时候协议写得清清楚楚,房子全归对方,自己名下半平房产都没有。你去不动产中心查,系统里你确实是无房状态。
但转头去银行办贷款,人家翻你征信报告,那笔十年前的住房贷款记录明明白白躺在上面。只要征信报告里留存过住房贷款记录,不管你现在名下有没有房、离婚多久,多数银行在批贷款的时候都会按二套甚至更高的首付比例核算。
去年碰到个姑娘就是这个情况。本来算着能按首套三成首付凑够钱,结果拉完征信才发现,之前的贷款记录还在,首付比例直接提到六成,多掏了快八十万。当场在银行大厅就红了眼,掏出手机给前夫打了个电话,话没说两句就挂了——那笔贷款当初是俩人一起办的,现在要多掏的钱,她一个人根本拿不出来。
那些被中介吹上天的操作,早已经打了折扣
前几年楼市火的时候,多少中介把这条路吹得像通往省钱捷径的光明大道。“赶紧离,离了就能破限购,能省几十万利息”的话术,你随便在哪个售楼处门口抓个穿西装的销售,都能给你念叨半小时。
实际呢?
现在绝大多数城市都补了政策漏洞。离婚之后的一定年限内,你新购房的资格核算,要把原家庭双方之前的房产套数全算进去。不是你今天领完离婚证,明天就能按无房家庭的优先级去排队选房。
白跑。
我见过最夸张的一对夫妻,特意挑了个好日子去领离婚证,连离婚协议里的财产分割都懒得细写,就想着赶紧开购房证明去抢核心区的新盘。结果到了窗口一查,离婚不满规定年限,系统直接卡壳,连购房证明都打不出来。俩人站在政务大厅门口,你看我我看你,离婚证还热乎着,家也分了,婚也离了,房却买不成。
说真的,我见过太多为了点优惠把婚离了,最后房子没买成,俩人真的散了的。当初坐在售楼处算差价的时候,谁也没料到最后连一起吃晚饭的人都没了。
真要走这步,三个细节能帮你少踩十万级的坑
我从来不会劝谁为了买房子去离婚,毕竟日子是自己过的,省那点钱换不来踏实。但如果你们俩已经商量妥当,打定主意要走这步,至少把下面三个细节摸透了再动。
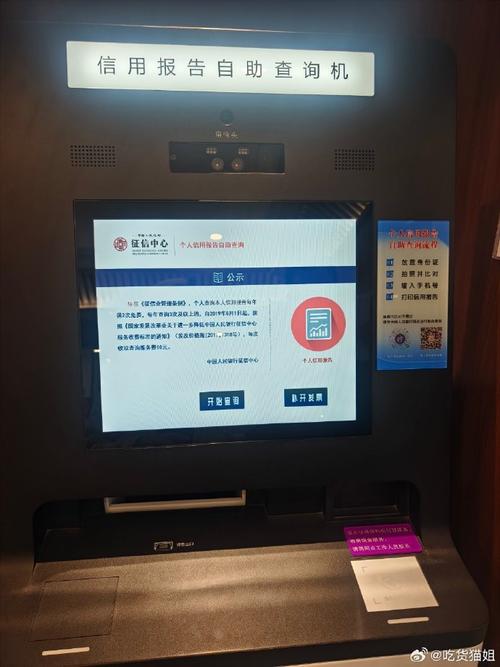
第一,别上来就去扯离婚证。先抽半天时间,去人民银行的自助机上拉一份详细版的个人征信报告,把之前的住房贷款记录、信用卡的大额负债、甚至之前给别人做过的担保都理清楚。别等签了购房合同、交了几十万定金,才发现贷款批不下来,定金都要不回来。
第二,别听中介的一面之词。拿着你自己的身份证、离婚协议,直接去当地不动产登记中心的窗口,问清楚最新的购房资格核算口径。政策是随时调的,以当地最新政策为准。销售为了拿提成,能把半分可能性说成百分百稳妥,真出了问题,他不会替你掏损失的钱。
第三,把离婚协议里的财产条款写得越细越好。谁出的首付,贷款谁来还,以后房子卖了钱怎么分,甚至如果最后没买成房子,之前凑的钱怎么退,全白纸黑字写清楚。没有任何一条政策会为你私下的口头承诺兜底。别拿“我们俩感情好”当借口,真到了扯不清的那天,当初的承诺连张废纸都不如。
如果你现在正坐在家里算这笔账,不妨先停下来想想。你到底是为了买更合适的房子,还是为了省那点利息,要把本来安稳的日子拆得七零八落?
明天抽半小时,去银行和不动产中心跑一趟,把自己的实际情况摸实了再做决定。毕竟比起几十万的优惠,能踏踏实实跟身边人吃每一顿晚饭的日子,才是真的找不回来。
作者|地产
排版|地产
审核|满满