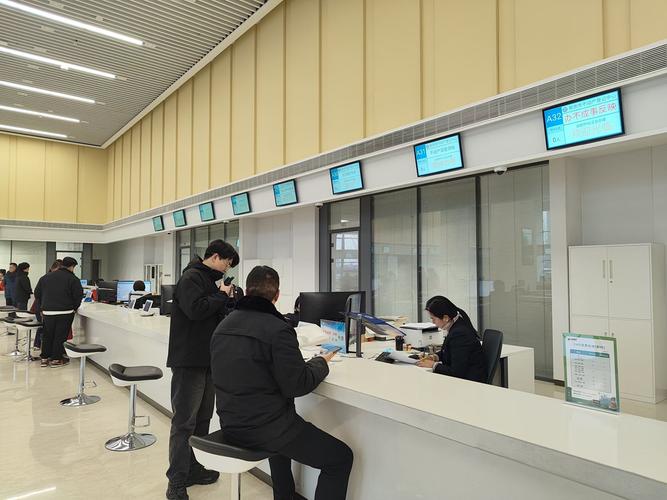
上周陪发小跑南京河西不动产登记中心,他攥着银行卡的手都出汗。
他之前算得门清:自己在南京没房,从来没贷过款,这次买建邺的刚需盘,首付只要3成,利率还能打低。
结果窗口小姐姐敲了两下键盘,抬头说,你这算二套,首付得5成。
他当场愣在原地。
别拿自己的认知当政策
很多人对首二套的认知,全是从饭局上、亲戚聊天里、短视频碎片化的片段里拼出来的。什么“只要没贷款就是首套”“老家有房不算数”“房子卖了就不影响”,听着都有道理,真到窗口一查,全是错的。
现在全国绝大多数城市的首二套认定,是“认房+认贷”的组合逻辑,具体执行尺度每个城市有差异,以当地最新政策为准。
先说“认房”。就是查你在购房所在城市的不动产登记系统里,有没有已经完成备案、或者登记在你名下的住宅类房产。这里要划个重点:普通商品住宅才算数,40年产权的商业公寓、商铺、写字楼,绝大多数城市都不算在“认房”的统计范畴里——但也有例外,别自己想当然。
再说“认贷”。这是最多人踩坑的地方。很多人以为,“认贷”是看你现在有没有正在还的房贷。
不对。
是看你这辈子,在人民银行的征信系统里,有没有过住房类贷款的记录。哪怕你早就把老家的房贷还清了,房子都卖了,钱都花完了,只要征信里有过那笔记录,再买房大概率就算二套。
我之前也不信。
直到陪那个发小查完才服——他3年前在淮安买婚房的时候贷过20万公积金,后来因为工作调动把房子卖了,贷款早就结清,他自己都把这茬忘了,结果征信一拉,明明白白躺着那条记录。
那些你想破头都想不到的认定细节
我在南京跑了快十年的房产相关的事,见过太多人因为忽略细节,平白多掏几十万首付。
比如有人觉得,房子只要办了过户,给了下家,系统里就立刻没有自己的名字了。
不是的。
不动产系统的数据同步,有时候要等1到2个工作日。之前碰到过一个大姐,前一天刚把自己名下的老房子办完全部过户手续,第二天一早就去开购房证明,结果系统里还挂着她的名字,开不出首套证明,硬生生在窗口等了两天,差点错过楼盘的选房号。
还有人问,我十几岁的时候,爸妈把家里老房加了我的名字,现在我自己要买房,算首套还是二套?
这个也没有统一答案。南京这边的规则是,年满18周岁之后,自己单独购房的,之前和父母共有的房产,只要不是你单独所有,很多时候不纳入认房的统计范围——但还是那句话,以当地最新政策为准,别拿几年前的老经验往现在套。
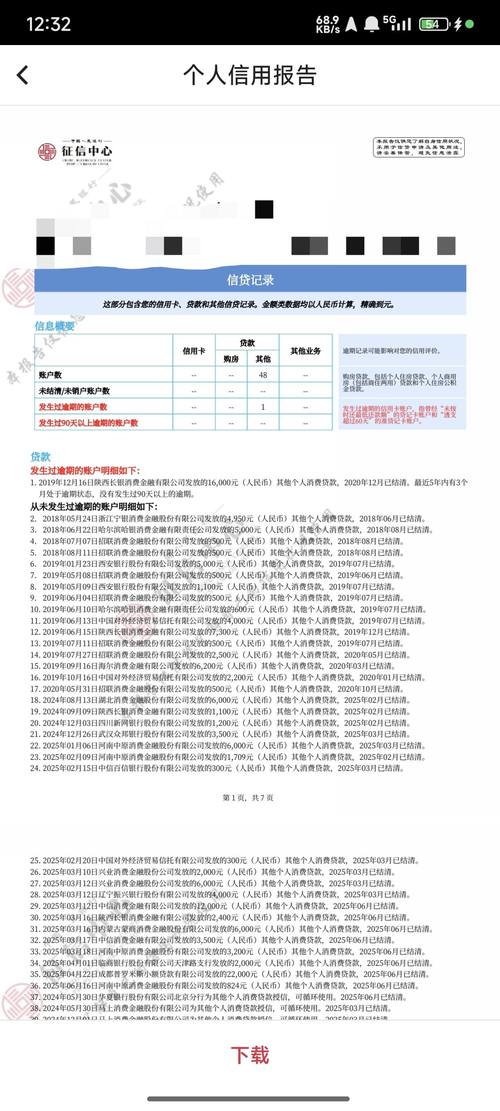
还有个很多人忽略的点:如果夫妻双方,有一个人之前有过住房贷款记录,哪怕现在离婚了,房子归了对方,只要征信里的记录还在,以后不管哪一方再买房,都可能被算成二套。别想着钻空子,系统比你想的灵。
真要买房,别自己瞎琢磨
现在短视频平台上讲购房政策的博主一抓一大把,每个人说的都不一样,你刷一下午,越看越乱。
说白了,政策是会变的。
去年南京还在执行“认房不认贷”,只要你在南京没房,哪怕外地有过贷款记录,都算首套。今年政策微调,马上就有一批人原本能按首套走的,突然就变成二套了,首付多掏几十万,哭都来不及。
真要准备走购房流程,先花10分钟做两件事:第一,带身份证去当地不动产登记中心,拉一份你在本地的房产查询结果;第二,去人民银行征信中心,拉一份完整的个人征信报告,看看里面有没有住房贷款的记录。
别嫌麻烦。这两个东西拉出来,你到底算首套还是二套,明明白白,比你问十个亲戚、刷一百条短视频都靠谱。
上次陪那个发小办完购房证明,他坐在中心门口的台阶上抽烟,说早知道当初就提前把征信报告拉出来看看,现在首付多掏20万,本来准备买车位的钱全没了。
你看,很多时候不是你运气差,是你根本没搞懂规则就往上冲。
对了,要是你现在正准备看房,不妨先抽个空把那两份材料拉出来。别等你和销售都谈好价格、选好心仪的楼层了,签合同前才发现首付差了一截,那才叫抓瞎。
作者|地产
排版|地产
审核|安然