 大讲堂

先说个数字。2019年,一颗能上车的前向激光雷达,报价八万美金上下。
现在呢?几百美金。人民币两千块上下,量大的话还能再谈。
六年,跌了两个数量级。这在汽车零部件史上不常见。
但诡异的地方在于——价格跌了百倍,行业却没赚到钱。头部玩家毛利率个位数,二三线在亏。这就是激光雷达当下的真实处境:技术路线在收敛,商业模型还没跑通。
一、它到底解决什么问题,又解决不了什么
纯视觉派和激光雷达派吵了快七年。特斯拉那边坚持摄像头加算法,逻辑说得通——人靠两只眼睛能开车,机器应该也行。
现实要骨感一些。逆光、白墙、雨雾、静止的异形货车,这些场景里摄像头的容错度不高。激光雷达的价值从来不是「看得更清楚」,而是提供一层独立于图像的物理测距。深度信息是直接量出来的,不是估出来的。差别就在这。
更关键的一点常被忽略:责任划分。L3以上出事,你得有个能自证的东西。摄像头记录的是「算法认为」,雷达记录的是「距离是23.4米」。法庭上前者要打很长的官司,后者基本一眼就清楚。
那它的边界呢?
雨雾天衰减明显。905纳米在小雨里还能撑,大雨和中雪就掉得厉害。对10%低反射率目标的探测距离,通常只有对高反射目标的六成左右——厂商宣传页上那个漂亮的数字,基本都是对着90%反射率板子测的。还有互相干扰:同一个路口五台车都在打激光,波长还一样,回波串在一起。这靠编码和时序策略去解,目前还在补标准。
所以它是个很强的传感器,不是万能传感器。

二、拆开一颗雷达,钱到底花在哪

四个部分:发射端、接收端、扫描机构、处理芯片。降本就是在每一段上磨。
最早是机械式旋转。一堆分立器件,装配靠人工一点点调。贵是必然的,而且过不了车规的振动寿命。
转镜和MEMS上来之后,扫描机构从「电机加轴承加一堆光学件」变成「一颗芯片加一片微振镜」。这一刀砍掉不少。
真正杀伤力大的是接收端。APD换SiPM,再换SPAD阵列。用CMOS工艺做探测器,等于把成本绑到半导体产能曲线上,跟做手机芯片一样摊薄。这是过去三年最大的变量。
发射端呢,VCSEL替代EEL这事行业里喊了好几年,落地没那么快。905纳米的EEL目前还是主力。1550纳米那条线原来靠光纤激光器,贵得离谱,这几年国产化和功率优化做下来,价格往下走了不少,但依然贵,主要守高端车型。
再往下是芯片化。早期一块板子上堆满了TDC、ADC、时序逻辑,现在是SoC把这些都吃进去。谁能自研SoC,谁的成本曲线就跟着摩尔定律走;谁还在买通用方案,谁就只能等供应商降价。这道分水岭,比波长和扫描方式重要得多。
三、格局:中国厂商吃下前装,海外玩家陆续退场
2020年之前,话语权在Velodyne、Luminar、Innoviz、法雷奥手上。
五年之后,变了。
国内几家基本吃掉了乘用车前装的主流定点。禾赛、速腾聚创、华为、图达通,这四家覆盖了大部分已量产车型。国内乘用车的前装搭载量,2024年已经是百万颗量级,比2022年翻了十倍不止——各家统计口径不同,但量级没有争议。
海外那边,Velodyne和Ouster合并了。Luminar裁员、收缩、换帅,市值从高点跌掉九成以上。不是技术不行,是配套的汽车工业不在自己家门口。这个行业有个残酷规律:离主机厂越近,活得越久。研发中心在硅谷、量产订单在合肥,中间那道时差和物流成本,足以吃掉全部毛利。
还有个不太好听的事实。车厂现在把激光雷达当白菜买,一轮年降谈下来10%到20%。供应商要么接,要么丢掉这个项目。接了不赚钱,不接就出局。所谓「定点」这两个字,含金量已经远不如三年前。
四、真正的增量可能不在车上
车上这块,价格战已经打到见血。靠规模摊成本,规模又靠降价换,转圈。
增量在哪?机器人和路侧。
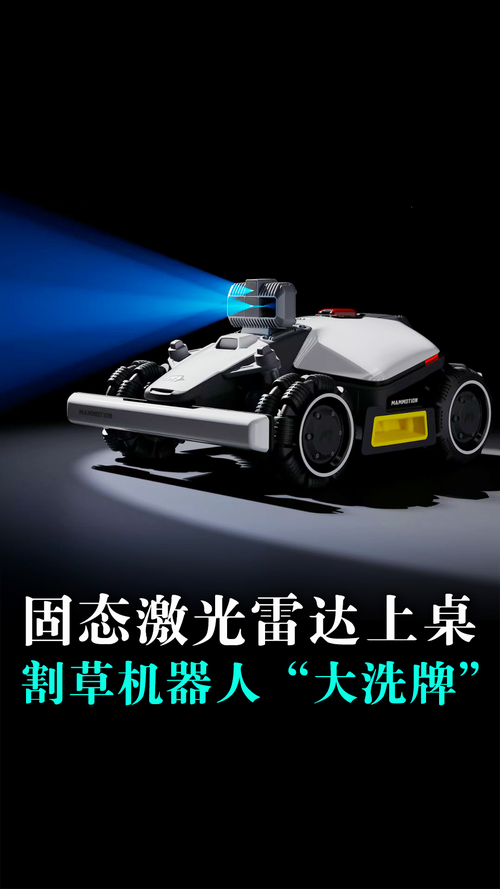
割草机器人、配送车、清扫车、人形机器人、仓储AGV。这些场景对雷达的要求低一档,但对价格更敏感。一两百美金一颗,客户下单比车厂豪爽得多,也不用走两三年的车规验证周期。2024年之后这块出货增长很快,很多厂商的机器人线收入占比已经悄悄爬到了两三成。
路侧是另一条线。智慧交通的感知杆,一个路口装好几颗,政府采购,节奏慢,但客单价稳、账期可控。缺点是回款看地方财政。
五、两道越来越硬的墙:数据合规与车规可靠性

第一道是数据。
《测绘法》管着点云。激光雷达扫出来的东西,本质是地理信息。车企采集、回传、训练,每一步都在踩线。这也是为什么行业里现在流行「车端脱敏、数据不出车」——不光是隐私考虑,是资质问题。过去两年政策口径收紧,做自动驾驶的都得重新设计整条数据链路。这不是技术问题,是准入问题。
第二道是可靠性。
车规要过AEC-Q102,要过IEC 60825的人眼安全,功能安全要按ISO 26262做到ASIL-B。功率上限卡得很死,尤其1550这条线,宣传时可以强调人眼安全阈值高,但真上车,法规不会给你打折扣。
还有一个隐性成本:售后。前装雷达装在前保险杠和车顶,一个轻微追尾就可能撞坏。修一次的钱,够买好几颗新的。这笔账车厂算过,所以现在越来越多方案往「内置、不外露、低成本可替换」的方向走。
六、未来三到五年,几件事基本可以确定

一,前装标配率继续爬。10到20万价位的车往下沉,千元级甚至几百元级的雷达会成为标配。这个方向没有悬念,悬念只是速度。
二,玩家从二十多家收缩到个位数。剩下的要么有芯片自研能力,要么有主机厂深度绑定,要么纯成本杀手。卡在中间的,最危险。
三,FMCW和4D成像会慢慢起量,但别指望爆发。相干测距能直接测速度、抗干扰好,工艺成熟度却差得远。三年内,量产的天下还是半固态(转镜和MEMS)。
四,机器人会比车上更早跑出正毛利。那边的客户不算那么细的账,也更愿意为「能用」付钱,而不是为「极致参数」付钱。
五,标准与合规会成为真正的护城河。硬件差距在缩小,谁能过数据合规、功能安全、车规寿命这三关,谁才上得了量。技术领先这件事,在这个行业里的保质期,大概只有十八个月。
写到这里,想起几年前采访过的一个做雷达的工程师。他说这玩意儿迟早会变成保险杠上的一颗塑料件——装上去,没人再关心它是什么牌子、什么波长。
现在看,这个判断正在兑现。
只是过程比想象中惨烈。价格跌了百倍,公司死了一大半,活着的还在亏钱。
对产业是好事。对当年按百亿估值进场的那些人……大概不算。
作者|fawen
排版|fawen
审核|白杨