2026-10-10 00:56:55
作者:
地产
上周陪一个刚工作五年的小老弟去南京办二手房按揭,签材料的时候他脸都绿了。
差了九十万。
不是算错账,是评估价比成交价低了快九十万,他原本算好的首付,直接差了小三十万出来,到处打电话借钱,连他爸的养老金都动了主意。
没人刚买房就分得清这俩词
很多第一次买房的人,掏了意向金都搞不懂两个价的区别。
成交价是什么?就是你和卖家谈拢的价格,你买这套房,最终要给人家多少,就是成交价,一分不能少,写进合同里的,赖不掉。
评估价呢?是银行要借钱给你,得找自己认可的第三方机构,给这套房子估个当前的市场价值。银行只敢按评估价的一定比例放贷款,不会平白无故按你说的成交价给你放。
对吧?
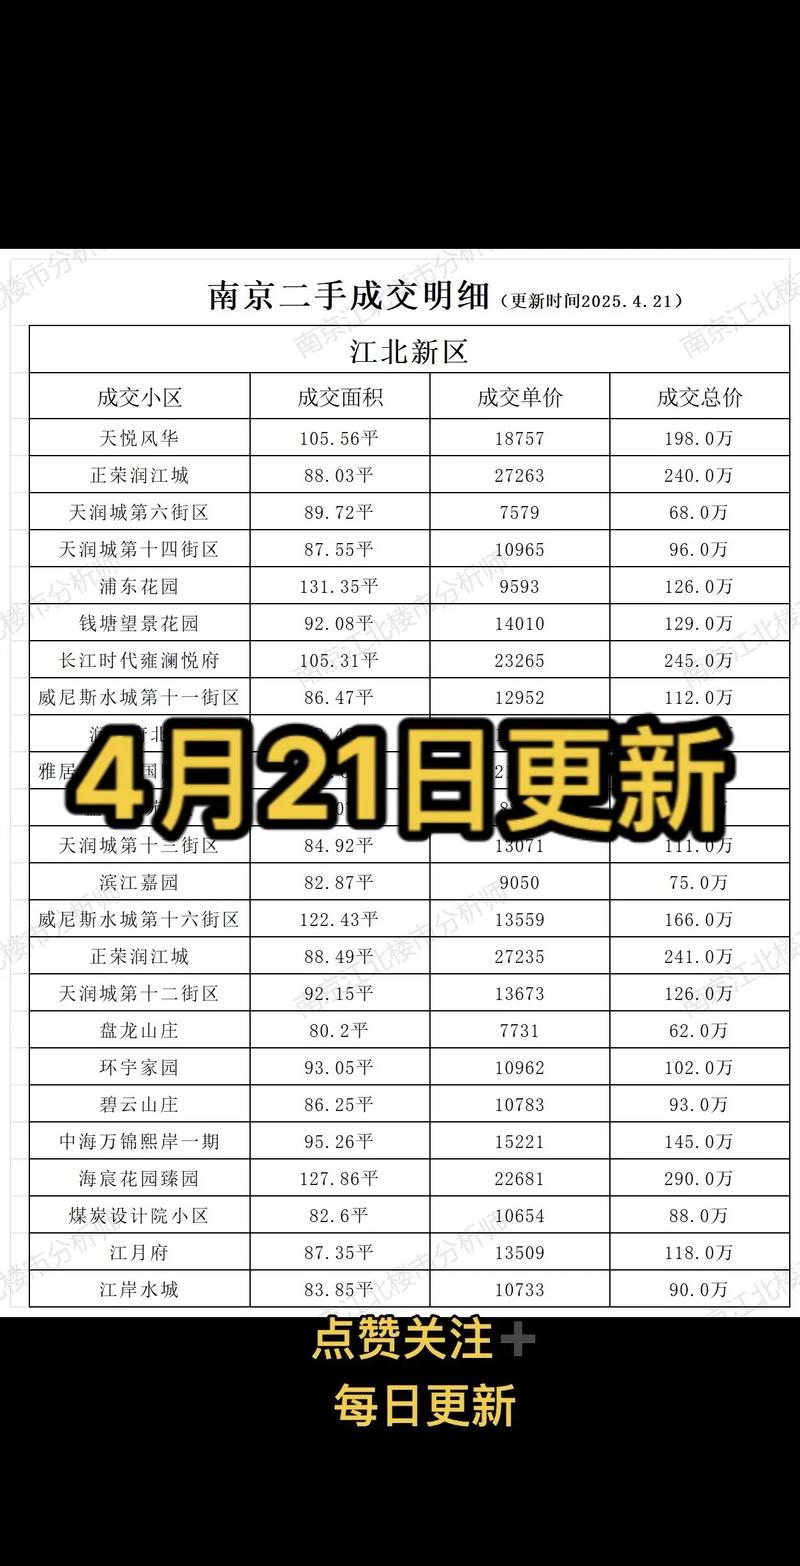 南京二手房交易评估成交价对比表
为啥会拉出这么大的差距
很多人第一反应是中介吃差价,或者银行故意卡你。说实话真不是。
俩价本来就不是一个逻辑出来的。成交价带了太多个人因素。卖家急着置换腾资格,可能低于市场价卖,卖家挂了大半年不愁卖,可能比小区均价高个十几万也有人接,你看上人家带的定制家具全屋中央空调,多掏两万也愿意,这些都会算进成交价里。
评估价不认这些。评估只看硬指标:地段、房龄、小区近三个月的成交均价、户型、楼层,装修顶多算个折旧,你花二十万装的欧式豪装,住了五年,人家可能只给你算五万,甚至直接忽略。
前年我同事在仙林买套学区房,成交价五万八一平,评估价才四万九,每平直差小一万,一套房子下来差出一辆代步车的钱。
不同银行的评估尺度也不一样,有的银行对二十年以上的老小区压得低,有的对热门学区房松一点,具体多少,以当地最新政策为准。
别以为只有二手房有这个问题,买新房也一样,你买的时候开发商搞促销打折扣,成交价低于市场价,说不定评估价还比成交价高,当然这种好事不多,大部分时候,评估价都低于成交价。
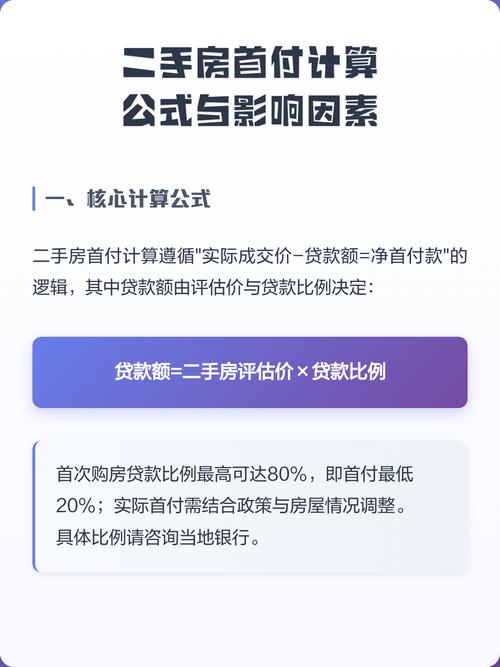 房产按揭评估价影响首付计算示例图
差出几十万,你该提前做什么
 差出几十万,你该提前做什么
最核心的影响,大家都要记住:评估价比成交价低得越多,你要掏的首付就越多。
很多人算首付,都是直接拿成交价乘首付比例,比如三成首付,成交价三百万,就准备九十万,觉得够了。
如果评估价只有两百四十万,银行最多贷七成就是一百六十八万,总房价三百万,减去一百六十八万,你首付要掏一百四十二万,一下多了五十二万!
这个缺口,普通家庭真的拿不出来,凑不齐就要违约,定金直接打水漂,这种事我在南京见得太多了。
那碰到差距太大怎么办?
首先,签正式购房合同之前,一定要先问评估大概范围。别等签完了才去查,那时候已经晚了。让中介帮你找合作银行,提前问一下这个小区当前的评估大概是多少,心里先有数。
如果差距真的比预想大,可以换一家银行试试,不同银行评估不一样,说不定换一家就能多评十几万,缺口就补上了。
不要动歪脑筋做什么阴阳合同逃税,现在监管严得很,查到了得不偿失,别碰。
不过话说回来,也不是所有差距都是坏事,如果你是拿自己房子做抵押经营贷周转,评估价比你当初买的成交价高,你反而能贷出来更多钱,对不对?
下次签买房合同的时候,不妨多问一句评估价,再加一句补充条款:若因评估价过低导致贷款缺口超出买方能力,双方可无责解除合同。
花一分钟弄好,总比最后赔掉几十万定金,四处借钱凑首付强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房踩过坑才懂:评估价和成交价差距到底怎么影响你
文章链接:https://www.lfdjt.com/p/dichan/a/8344.html