先搞懂,你碰到的抵押房到底是什么
\n很多人一听到抵押房,第一反应就是房东欠了一屁股债,房子要被法院收走。其实真不是。国内九成以上的二手房,交易的时候本身都带着抵押。你想,房东当初买这套房,不就是找银行办的按揭吗?按揭本质就是把房子抵押给银行啊。只不过大部分是房东卖的时候,自己把剩下的贷款还上,解押再交易,大家没觉得是抵押房而已。\n常见的抵押无非两种,一种押给银行,按揭或者经营贷,都是规矩的。另一种押给个人或者民间借贷机构,这种才要多留个心眼。最怕的是多重抵押,抵押给了银行又押给个人,一圈下来,欠的钱比房子总价还高,这种碰都别碰。\n\n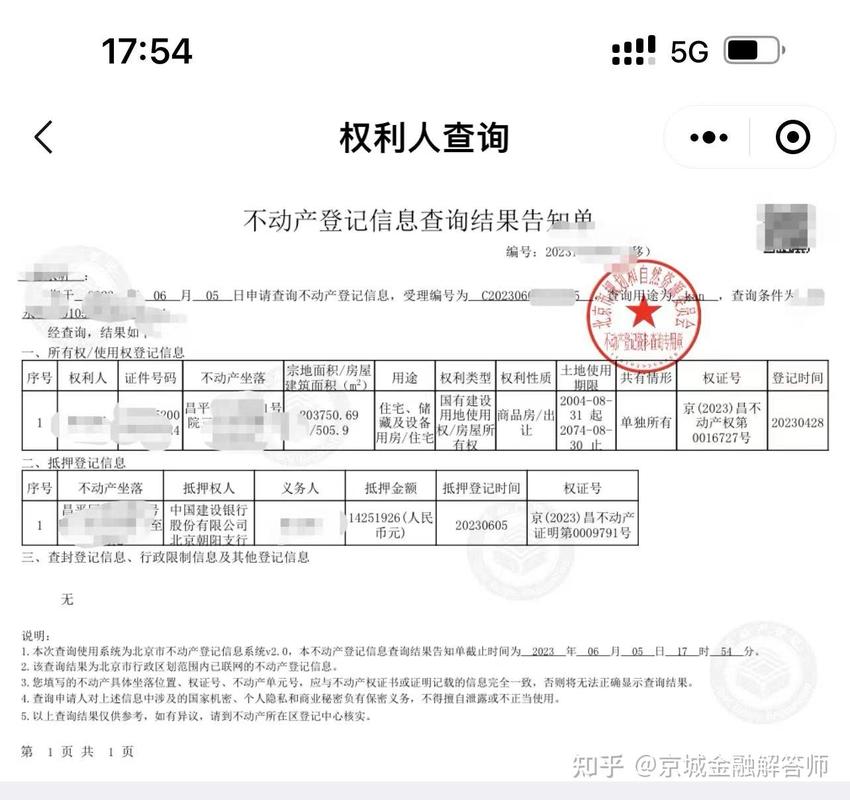
实操走一遍,心里就踏实了
\n说实话,抵押房交易比普通二手房多出来的,就只有解押注销抵押登记这一步,剩下的流程其实一模一样。\n第一步,先查档。别信中介发你的截图,也别听房东口头保证。自己带身份证,去房子对应的不动产登记中心,拉一份完整的产调,抵押了几次、欠了多少钱、有没有被查封,一眼就能看清楚。\n然后就是谈解押资金谁出。这是整个流程最核心的点,百分之九十的纠纷都出在这。如果房东自己能凑钱解押,那你偷着乐吧,对你来说几乎没风险,等着他解押完走正常流程就行。\n如果房东没钱,要拿你的首付去解押?也不是不行,但一定要记住,解押资金必须走第三方监管账户,绝对不能直接打给房东个人账户。真的,见过太多例子,买家把首付打给房东,房东拿着钱去填了别的窟窿,根本没去解押,最后钱房两空,打官司打个两三年。\n解押完成,拿到结清证明,就可以去不动产登记中心办抵押注销了。注销完,房子就是无抵押状态,接下来网签、贷款审批、交税、过户、交房,和普通二手房交易没区别。\n\n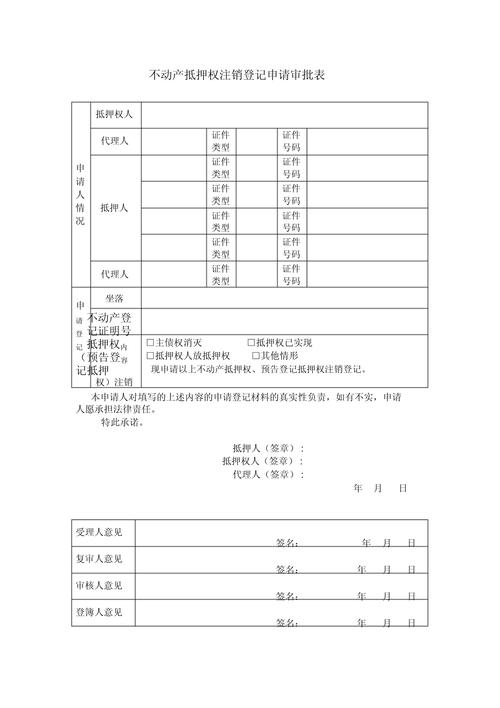
几个藏在角落的坑,别踩
作者|地产
排版|地产
审核|柚子