昨天在南京华侨路房产交易中心陪客户取材料,碰到一对小情侣蹲在门口吵架。男生刚工作半年,月收入不够覆盖月供,想加女生做共同还款人,结果开不出直系亲属证明——他俩还没领证,银行直接不收材料,白跑大半个城。
不是谁都能随便加的
很多新手买房,以为共同还款人就是随便拉个人过来签字就行。哪有这么简单。
大部分银行的第一道门槛,就是身份。包括南京在内,绝大多数城市都要求共同还款人必须是直系亲属,也就是父母、配偶、子女这类。
没领证的情侣?不好意思,百分之八十的银行会直接拒。少数城农商行可能松口,但要求你额外加公证,折腾下来够你跑三趟。
哪怕是直系亲属,也要带好关系证明。户口本在一个本上还好说,分开的就要去开亲属关系证明,别忘。
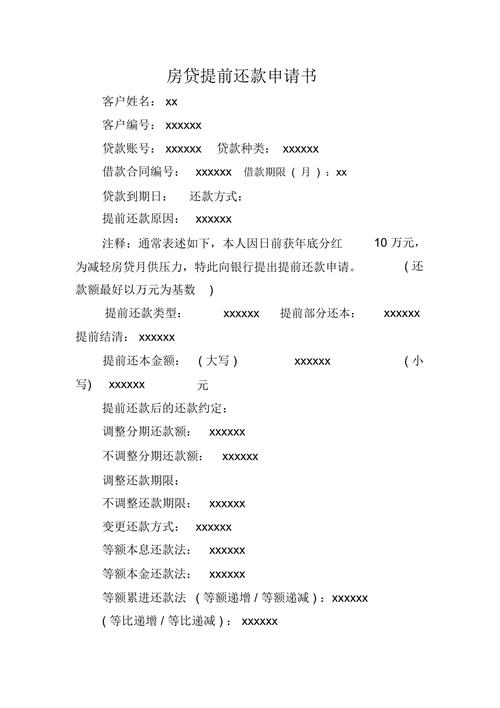
银行不会明说的隐形条件
过了身份关,还有一堆隐形卡你的条件,好多人栽在这。
第一个就是征信。别以为只有主贷人的征信要查。你拉来的共同还款人,征信有污点一样不行。五年内连续三次逾期,或者累计六次,基本就凉了。哪怕逾期金额只有几十块,一样拒你没商量。
第二个是年龄。我之前碰到过一个姑娘,想加退休的奶奶当共同还款人,奶奶七十八,银行直接说超龄了。大部分银行要求共同还款人年龄不超过60周岁,少数放宽到65,超过这个线,哪怕你退休金再高也没用,具体以当地最新政策为准。
第三个是负债。你加的共同还款人,本身背着几百万经营贷,或者好几套房贷,银行会把这笔负债算进你的总负债里,本来能批的额度,直接砍半都是轻的,直接拒贷也很常见。
别踩这些没人提醒你的坑
好多人符合了硬条件,结果踩了坑,回头悔得拍大腿。
第一个大坑:加了共同还款人≠拥有房子产权。我见过太多没领证的情侣,男方买房,女生帮忙当共同还款人,结果房产证上根本没写女生名字。真到谈崩分手的时候,女生只能要回自己每个月还的本金,房子升值部分跟你半毛钱关系都没有,打官司都赢不了。这点一定要拎清。
第二个坑:没必要加就别乱加。你自己收入够,能覆盖两倍月供,加什么共同还款人?平白多查一个人的征信,还平白给人家加一笔负债,犯不上。
说个真事,上周有个小伙子找我,说当年他哥买房,收入不够,拉他当共同还款人,他那时候刚毕业没当回事,直接签了字。现在自己要买房,银行说这笔贷款算他的隐性负债,首付比例要提高,利率还涨了五个基点,算下来三十年总利息多掏快十万,蹲在售楼处门口抽烟抽了一下午,说那时候真是脑子进水。
不过话说回来,对于刚工作没几年的刚需,父母帮忙当共同还款人确实是个好办法,毕竟刚毕业收入低,光靠自己确实不够,拉父母进来,既能批贷款,还能拿到更低的利率,没毛病。
今天出门办贷款的,出门前数一遍,把要加的人的身份证、户口本、收入证明、关系证明都带齐。别漏了。
作者|地产
排版|地产
审核|满满