上个月陪我堂妹办河西那套老破小的置换,从签合同到拿到新房产证,拢共才12天,比我四年前换房的时候快了快半个月,还省了小八千的垫资钱。那时候我为了凑解押款,找朋友借还欠了人情,现在有这政策,真的香。
先搞懂,哪些房子能走带押过户
说白了,带押过户就是房子还欠着银行贷款没结清,不用卖家先掏钱把贷款还上解抵押,就能直接卖给下家,过户的时候一并搞定抵押变更。
很多人刚听说就跑去问,我房子抵押给私人能走不?不行。目前全国大多数开通这项业务的城市,只支持剩余贷款在已接入系统的商业银行的住房抵押。南京这边,工农中建交这些大行早就全接入了,少数村镇银行还没跟上,具体能不能走,打个银行电话问两句就清楚,以当地最新政策为准。
原来卖有抵押的房子,要么卖家自己掏几十万上百万填坑,要么找垫资公司,利息按天算,拖一个月大几千上万就没了。真的坑。
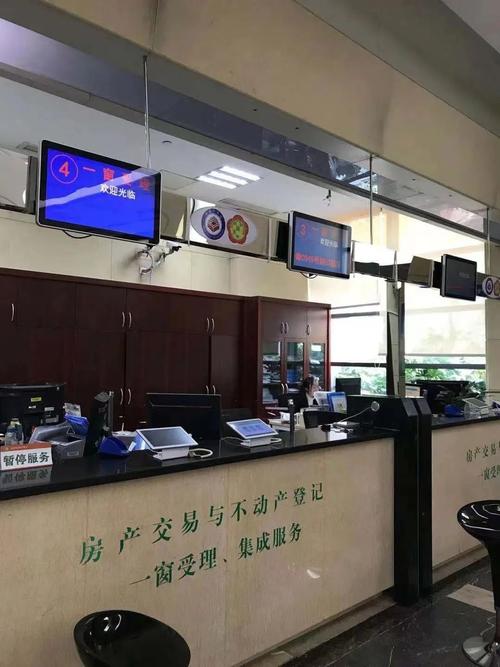
完整走一遍流程,没你想的那么复杂
第一步,签买卖合同的时候,直接把走带押过户这件事写进合同里,同时写清楚,卖家剩余未还的本金是多少,这笔钱谁来出。绝大多数情况,都是买家的首付来出,这个提前谈好,别藏着掖着。
卖家先给原来的贷款银行打个招呼,说我要卖这套房走带押过户,银行会帮你核对剩余贷款金额,准备好需要的材料。买家这边正常找银行做贷款预审,查资质批额度,和原来的二手房贷款流程没区别。
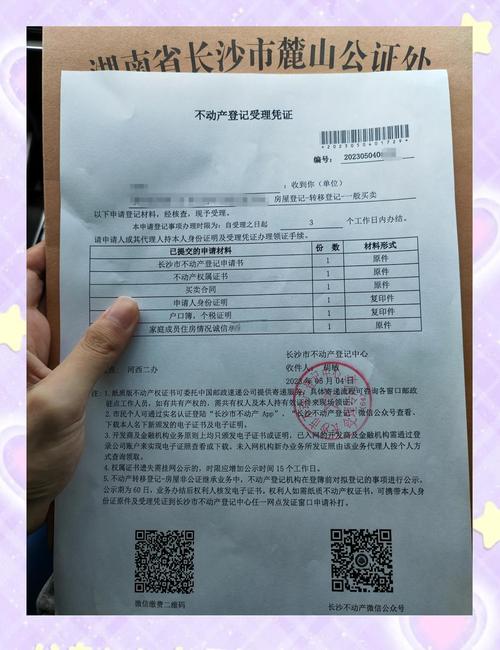
等买家的贷款批下来,买卖双方和两家银行(原贷款银行+新贷款银行),约个时间一起去不动产登记中心。一次提交所有材料,直接办过户,同时办新的抵押登记。不用先解押再等归档,跑两趟。
等新的房产证出来,新银行放款,钱直接按流程划给原银行结清剩余贷款,剩下的钱打给卖家,齐活。
几个没人提醒就容易踩的坑
第一个坑,原贷款提前还款的违约金谁出。
很多人签合同只谈了房价,忘了说这件事。不少银行收提前还款违约金,少则几千多则上万,合同没写的话,最后扯皮扯到过户延期,两边都闹心。一定要提前说清楚,这笔钱谁承担。
第二个坑,别跳过资金监管。
有人觉得走带押过户,钱直接给原银行就行,不用进监管账户省手续费。别贪这点小便宜。现在所有正规的带押过户流程,都要求走资金监管,首付和贷款都进监管,过户完成才会划走,对买卖双方都安全,真出了问题还有保障。
第三个坑,多次抵押别硬走。
如果你的房子除了抵押给银行,还私下抵押给了其他机构或者个人,这种目前基本走不了带押过户,别抱着侥幸心理约号,去了也办不了,白排一上午队。
说实话,带押过户最大的好处,就是把原来卡脖子的解押那步给拆了,卖家不用掏大几十万出来解押,也不用欠人情找朋友借,更不用出高额垫资利息。对于换房的人来说,本来就是卖一买一,手里本来就没闲钱,这个政策真的解决了大问题。
不过话说回来,如果你手里刚好有闲钱能自己解押,那你自己解押也没问题,怎么方便怎么来。
明天打算去办带押过户的,出门前先打个电话给不动产登记中心,问清楚你的抵押情况符不符合要求,别白跑一趟。
作者|地产
排版|地产
审核|小准