上周六陪刚工作五年的表妹跑南京河西看刚需盘,算预算的时候卡在了贷款这一步。银行经理把两张还款计划表推过来,问她选哪种。表妹盯着两个表格看了十分钟,抬头问我,到底差在哪?
每个月还钱,到底差在哪
说穿了,就是利息和本金的还款顺序不一样。
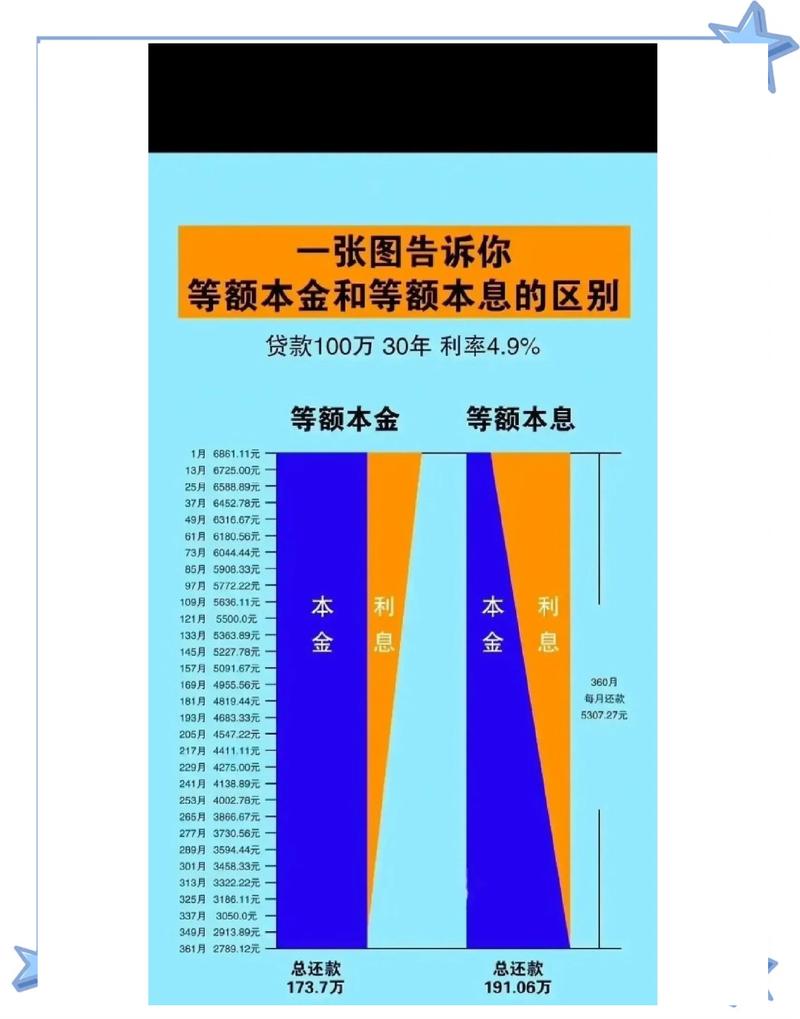
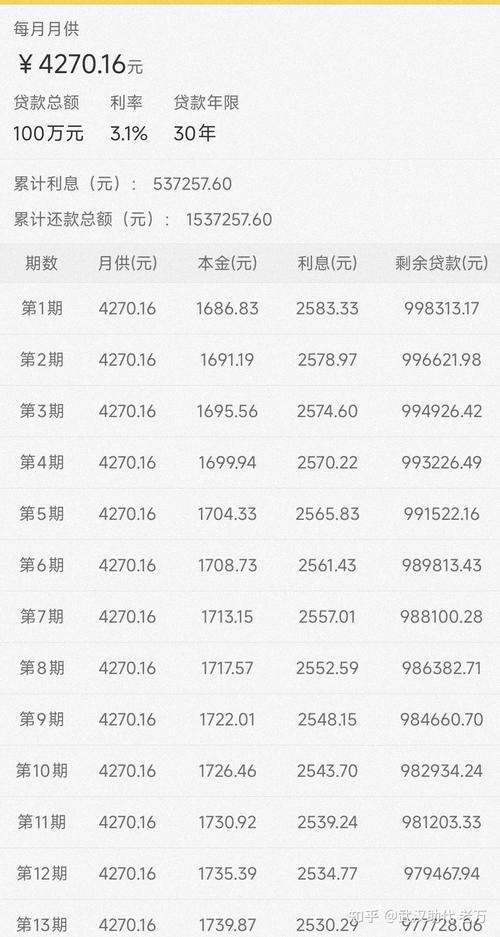
等额本息,每个月你给银行的钱总数是固定的。一开始大部分是利息,本金占比少,越往后,本金占比越高,利息越少。说白了就是银行把你所有要还的利息加本金平摊到每个月了,你每个月记着交这么多钱就行,不用记变化,省心。
等额本金不一样。每个月你还的本金是固定的,利息是根据剩下没还的本金算的,所以你第一个月还的钱最多,之后每个月一点点往下掉,越还越轻松。
网上传的误区,你信了几个
说实话,我刷短视频刷到太多瞎扯的。说等额本金就是银行偷偷少赚,等额本息就是坑你多交钱。真不是这么回事。
第一个误区:总利息少就一定划算。对,算总账等额本金确实比等额本息少交不少利息。但你得看前几年的月供压力啊。就拿表妹看的这套,贷款100万三十年,利率按现在的水平算,等额本息每个月固定不到五千,等额本金第一个月要快六千五,差了小一千五。表妹每个月到手才七千五,选等额本金,还完贷剩下一千块,吃饭都不够,更别说平时买衣服、跟朋友聚餐、留钱应急了。
第二个误区:选等额本息提前还款亏。哪有这么绝对。提前还款本来就是看你什么时候还,你要是还款没几年就提前结清,两种方式算下来的利息差,真没你想的那么夸张。最多差个万把块,对于大部分家庭来说,真不如前几年每个月少一千月供来得实在。
选哪个,得看你过什么日子
我做地产快十年,见过太多人被网上的观点PUA,硬咬着牙选等额本金,结果把自己的现金流耗得干干净净。
如果你是刚需首套,手头钱大部分都砸了首付,每个月工资就是主要收入,没啥额外的大额进项。听我一句,选等额本息,每个月固定额度,压力小,攒得出应急的钱,就算以后提前卖了换房,也亏不了多少。
不过话说回来,如果你手头闲钱够多,月供占你月收入比例不到三成,而且打算一直按贷款期限还完,不打算提前结清也不打算换房,选等额本金没问题,确实能少交不少总利息。
还有那种快退休了,用公积金贷买房,就打算贷十几年慢慢还,每个月公积金覆盖完还有剩,那选等额本金也合适,越还越少,最后也没多少压力。
我之前在南京江北遇到一个小伙子,为了省十几万总利息,每个月比等额本息多还两千,坚持了两年,连女朋友生日都只敢送几百块的礼物,出去吃饭都要挑团购,活的紧巴巴的,何必呢?
买房本来就是为了过日子,不是为了那点几十年后的利息把现在的日子过成苦行僧。
下次签贷款合同前,先摸一摸你银行卡里的余额,算一算每个月必要开支要花多少。剩下的够花,再选。
作者|地产
排版|地产
审核|小准