我前几天在小区门口取快递,碰到隔壁楼的张姐,拽着我问了半天。她前年凑了六成首付买的改善房,当时房贷利率快5.8%。这两年攒了十五万闲钱,放在银行理财,一年收益才三千多。要是提前还了,能省快二十万利息。可她又拿不定主意,怕万一以后急用钱拿不出来,还怕银行收违约金坑人。
太正常了。
这两年不少手里攒了点闲钱的朋友,都在纠结这件事,毕竟息差摆在这里,赚也赚的稳,亏也亏的明,就看你会不会算。
先算清你自己那笔账
没人能给你放之四海而皆准的答案,只有你自己的账最清楚。
先拿手机算两个数。第一个,你现在的房贷实际执行利率是多少?第二个,你手里闲钱能拿到的稳定年化收益是多少?只要房贷利率比你能拿到的理财收益高1个点以上,基本都是提前还划算。要是差不到0.5个点,犯不上折腾手里的活钱。
还要看你已经还了多久了。等额本息的朋友尤其要注意,这种还款方式,前面十几年还的基本都是利息,本金占比很小。要是你已经还了十五年,剩下十五年大多是本金,提前还也省不了多少利息,没必要折腾。
等额本金也一样,已经还款超过一半期限的,剩下的利息本来就没多少,提前还的意义真的不大。
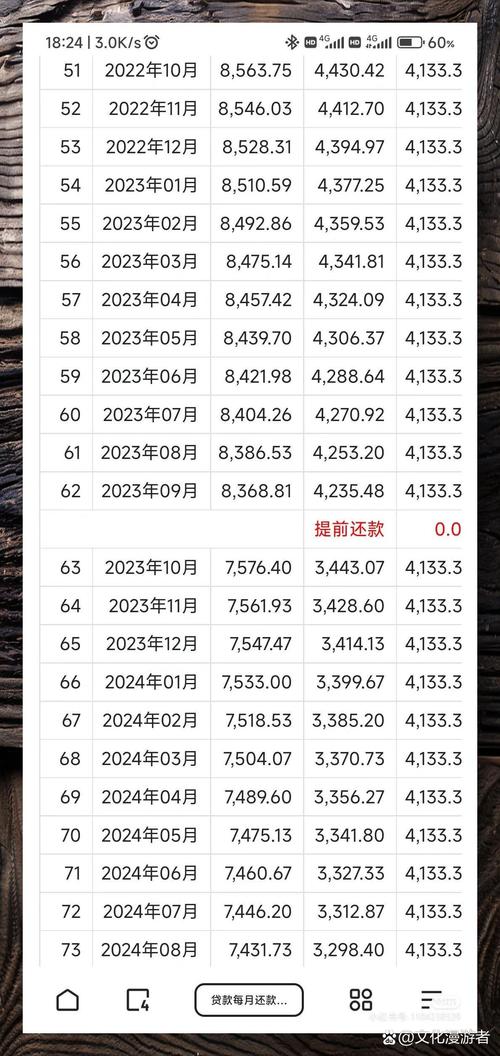
别踩这些隐形的坑
我见过不少人兴冲冲凑了钱去提前还款,结果踩了坑,省的钱还没亏的多。
第一个坑就是违约金。每家银行的规则不一样,有些满一年就免违约金,有些要求满三年才免,收起来少则几千多则上万,一定要提前问清楚,别到了柜台才发现,白白亏一笔。
第二个坑,选对提前还款的方式。大部分人默认选降月供,觉得每月少出钱压力小,实际上缩短贷款年限才是最省利息的选择。同样提前还十万,缩年限能比降月供多省十几万利息,差得真不是一点半点。
第三个坑,别把所有积蓄都砸进去。我听过一个例子,小伙子把攒了五年的二十万全部拿去提前还贷,结果第二个月家人重病要手术,没钱只能找亲友借,还欠了好大一个人情,那点省下来的利息,根本抵不上这份折腾。
说实话,无论你多想省利息,手里一定要留足半年到一年的生活费,还有突发情况的备用金,剩下的闲钱再拿去提前还,稳当永远比那点利息重要。
哪类人别瞎凑这个热闹
不是所有人提前还都划算,有些情况真的没必要碰。
比如你是纯公积金贷款,现在利率才3.1%,天底下去哪里找这么低利息的长期贷款?留着钱哪怕存大额存单,差不了多少,手里有活钱心里不慌,不好吗?
再比如,你近两年就要用大钱,换车、装修、小孩升学要买房,手里总得留够钱吧,犯不上为了省万把块利息,急用钱的时候去借高息消费贷,算下来亏更多。
还有那种对自己投资能力特别有信心,长期能稳定拿到6%以上年化收益的,那你拿着钱投资肯定比提前还划算,不过这种人真不多,大部分普通人还是高估了自己的投资水平。
不过话说回来,对大多数2021年之后高位上车,房贷利率在5%以上的普通人来说,扣除备用金之后拿闲钱提前还贷,基本都是稳赚不赔的事。
今晚想清楚了,明天先打银行客服电话,问清楚三个事:有没有违约金,提前还款最低额度多少,能不能选缩短年限。问完再去办,别白跑一趟。
作者|地产
排版|地产
审核|知知