2026-09-28 19:11:03
作者:
地产
上周陪发小去南京河西的工行面签房贷。
八点半取号。
等到十二点半才叫到号。
银行经理对着征信报告看了五分钟,抬头一句话把他打懵了。
这房贷,暂时批不了。
就因为五年前大学刚毕业,一张信用卡剩八块六毛钱没还,逾期了大半年,后来卡自动销了,他自己完全忘了这茬。
换谁谁不慌,几十万定金都交了,最后卡在这里。
不是所有逾期都能挡住房贷
很多人一看到征信上有个逾期标记,直接吓得睡不着觉,觉得房肯定买不成了。
其实真不是。
银行审房贷征信,核心看的是你有没有“恶意拖欠”的习惯,不是一棍子打死所有逾期。
当前逾期是绝对红线。就是你去面签的时候,还有没结清的逾期账单,不管金额多少,百分百过不了,必须先把钱还上,等征信更新之后,再来走流程。
至于已经结清的逾期,大部分银行的要求是,近两年累计逾期不超过六次,连续逾期不超过三次。
就一次,晚了三五天,金额才几十块,只要你结清了,给银行写个情况说明,说自己忘了不是故意的,基本都能过。
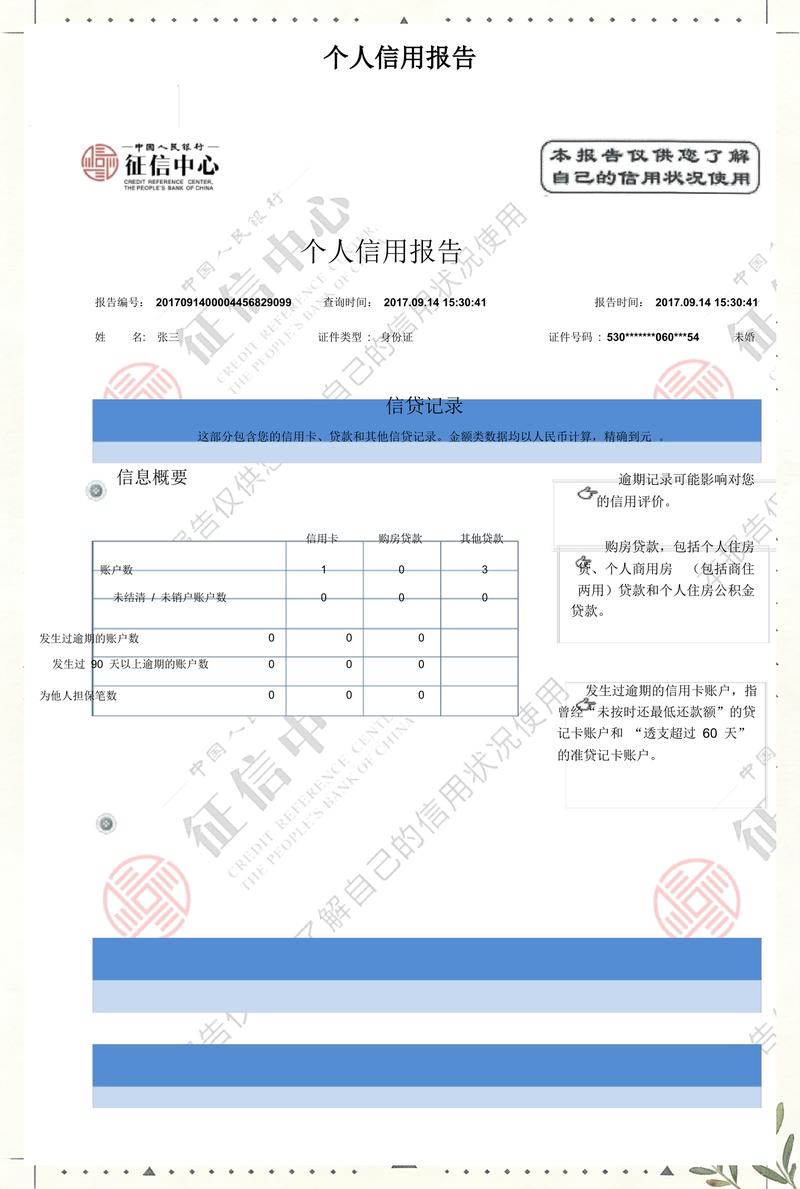 个人征信报告房贷审批页示意图
不少人踩坑的征信隐形盲区
很多人征信没逾期,照样房贷批不下来,问题就出在这些你根本想不到的地方。
第一个就是频繁查征信。
前两年我碰过一个客户,凑首付的时候,把各个网贷平台的额度都点了一遍,想看看能借多少钱,结果短短一个月,征信上多了十七次查询记录。银行客户经理直接说,你这么急着到处找钱,是不是现金流断了?风险太高,不敢给你批。
还有给别人做担保。
你给亲戚朋友担保了一笔经营贷,这笔负债在银行眼里,就是你的负债。算负债比的时候直接拉满,本来能贷两百万,现在只给你批一百万,甚至直接拒贷。
还有信用卡长期刷空,每张卡都用到额度90%以上,银行也会默认你极度缺钱,还款能力存疑。
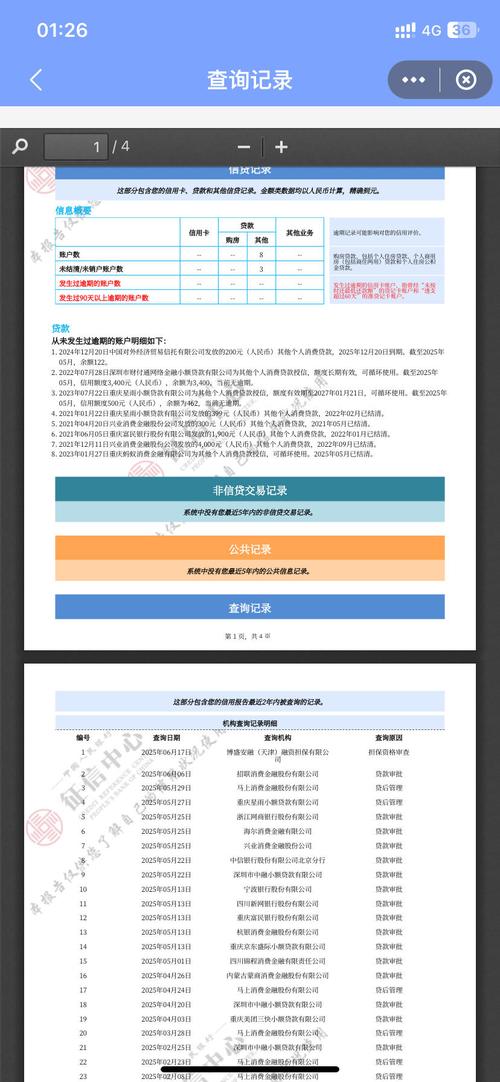 个人征信查询记录页面实拍
买房前你该提前做什么
 买房前你该提前做什么
真的,别等签了购房合同、交了定金才想起查征信。提前做,才不会被动。
首先,提前一两个月自己打一份征信报告。南京现在大部分银行网点都有自助查询机,带身份证就能打,一年前两次免费,很方便。
自己逐页看,有没有不是你本人办的贷款信用卡,有没有错记的逾期记录,真的出错了,赶紧找银行提异议申诉,来得及改。
然后,买房前三个月,别动征信。
别申请新信用卡,别点任何网贷的额度查询,别随便给别人做担保,就算你要提额,都等房贷批下来再说。
还有,以前有过逾期,已经结清了,别着急销卡。很多人错就错在这,逾期结清立刻销卡,那这条逾期记录会完整保留五年,如果你继续用这张卡,保持两年按时还款,新的良好记录就会覆盖掉旧的逾期记录,对房贷的影响小很多。
说实话,所有规则都以你申贷的银行最新要求为准,不同银行松紧不一样。
这周打算交购房定金的,不妨抽二十分钟,拐去家附近的银行网点,打一份征信出来看看。
别等签了字才发现问题,那时候,才是真的进退两难。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:蹲南京楼市的朋友,聊聊征信对房贷的影响
文章链接:https://www.lfdjt.com/p/dichan/a/4273.html