2026-09-26 02:39:51 分类:正文
上个月陪表姐跑南京房产交易大厅,她19年买江北盘的时候商贷上车,这两年公积金连着缴没断,天天掰着手指头算,转成公积金能少多少月供。
排了一上午队,前面有三个人没符合要求打道回府,要不就是材料没带齐,要不就是根本不知道自己卡了门槛。
先过最基础的硬门槛
说穿了,商转公就是把你没还完的商业房贷,换成公积金贷款,享受公积金的低利率。
首先,你原来贷的就得是个人住房商业贷款,买的是本市范围内的自住住宅,别的不算。
其次,你的公积金得连续正常缴满规定时长,南京目前要求连续缴满6个月以上,具体还是以当地最新公布的政策要求为准。
最容易卡人的一点,当前商贷没有任何逾期记录,征信不能有问题。你哪怕差了几十块没还,逾期了,都得等养好征信再来。
还有,你的房子已经拿到不动产权证了,这个是必须的,没证没法办抵押,流程走不下去。
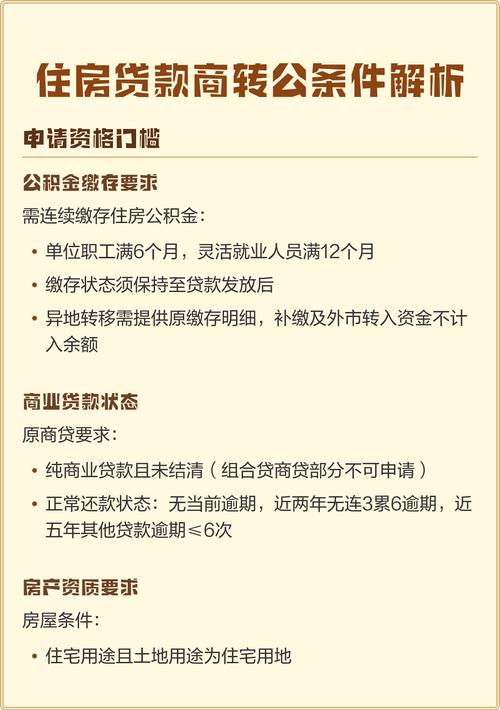 南京住房公积金管理中心商转公条件公示板
容易被忽略的隐形坑
很多人基础条件满足了,栽在隐形要求上。
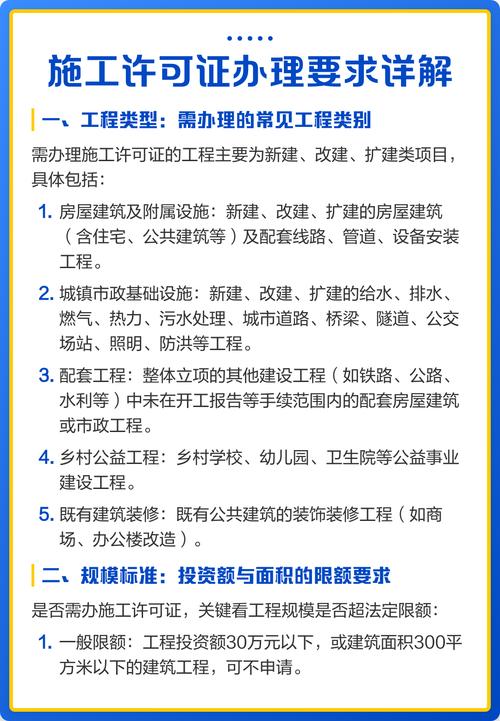
第一个,公积金贷款的使用次数,大多城市要求个人或家庭累计使用公积金贷款不能超过两次,如果你已经用过两次,哪怕都还清了,也没法再转。
说实话,我表姐同事就是,夫妻俩婚前各用了一次公积金买房,婚后想转这套商贷的,一算次数超了,直接没戏,白瞎了排队的时间。
第二个,房子本身不能有问题。如果你这套房已经做了二次抵押,或者是商住性质的公寓、写字楼,都不符合要求,商转公只接普通自住住宅。
第三个,有些老政策要求二手房契税缴满一定年限才能转,现在南京很多区已经取消这个要求了,别拿旧经验硬套。
 南京不动产登记中心商转公办理窗口
不同办理方式的额外要求
 不同办理方式的额外要求
现在商转公主要分两种,要求不一样。
一种是先还后转,就是你自己先把原来的商贷剩下的本金全部结清,解除抵押之后,再重新办公积金抵押。这种方式没有对原贷款银行的要求,但是要求你能拿出一大笔钱垫资,对大多数人来说压力不小。
另一种是带押转贷,不用自己垫资,直接在原抵押状态下转,现在南京很多主流银行都支持这个,但有个前提,原商贷银行必须和当地公积金中心有合作,接入了转贷系统。
我表姐当时办的就是带押转,她原来的贷款银行是工行,刚好在合作名单里,省了几十万垫资的事儿,爽得不行。隔壁那个小伙子,原来在某城商行贷的,没合作,只能想办法凑钱先结清,愁得抽了半包烟。
还有一种情况,你原来就是组合贷,想把剩下的商贷部分转成公积金,那也可以,只要满足前面说的所有条件,额度够就行。
不过话说回来,转之前算算账,要是你商贷已经还了十多年,剩下没多少本金了,折腾一圈下来省不了几万,还要花各种工本费,没必要凑这个热闹。
出门办之前,先打12329公积金热线,把自己的情况说清楚,问一遍再去。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房省利息:商转公需要什么条件
文章链接:https://www.lfdjt.com/p/dichan/a/3114.html