不是上不了台面的野路子
很多人一听名字,什么“接力”,总觉得是钻政策空子的歪门邪道。真不是。说白了,就是你作为借款人,还款能力或者年龄不符合银行要求,拉一个直系亲属当共同借款人,一起承担还款责任,银行放给你更长年限更高额度的贷款。
说实话,这玩意儿就是银行做的一笔正常贷款,本质就是增加还款保障,没那么多弯弯绕。早十几年就有了,只是不同时候政策松紧不一样,现在南京各家银行要求不一样,有的只允许父母子女接力,有的要求共同借款人得有本地购房资格,以当地最新政策为准,别拿网上十年前的经验套现在的规则。
大半人踩过的认知误区
第一个误区,就是觉得接力贷就是老人先走了,子女接着还,相当于提前继承财产。不对哦。从签贷款合同那天起,拉进来的共同借款人,就是直接债务人,不是说等老人没了才轮到你。产证上一般也会写共同借款人的名字,权利和义务是绑在一起的。
第二个误区,给父母做了共同借款人,会不会占自己的购房贷款名额?这个问题问得最多。答案是,不一定。每家银行规则不一样,有的银行只要你没上产证,或者主贷是父母,就不算你有住房贷款记录,不影响你自己以后买首套房。有的银行只要你签了共同借款合同,征信上就显示你有这笔贷款,再买房就算二套,首付利率都上去了。
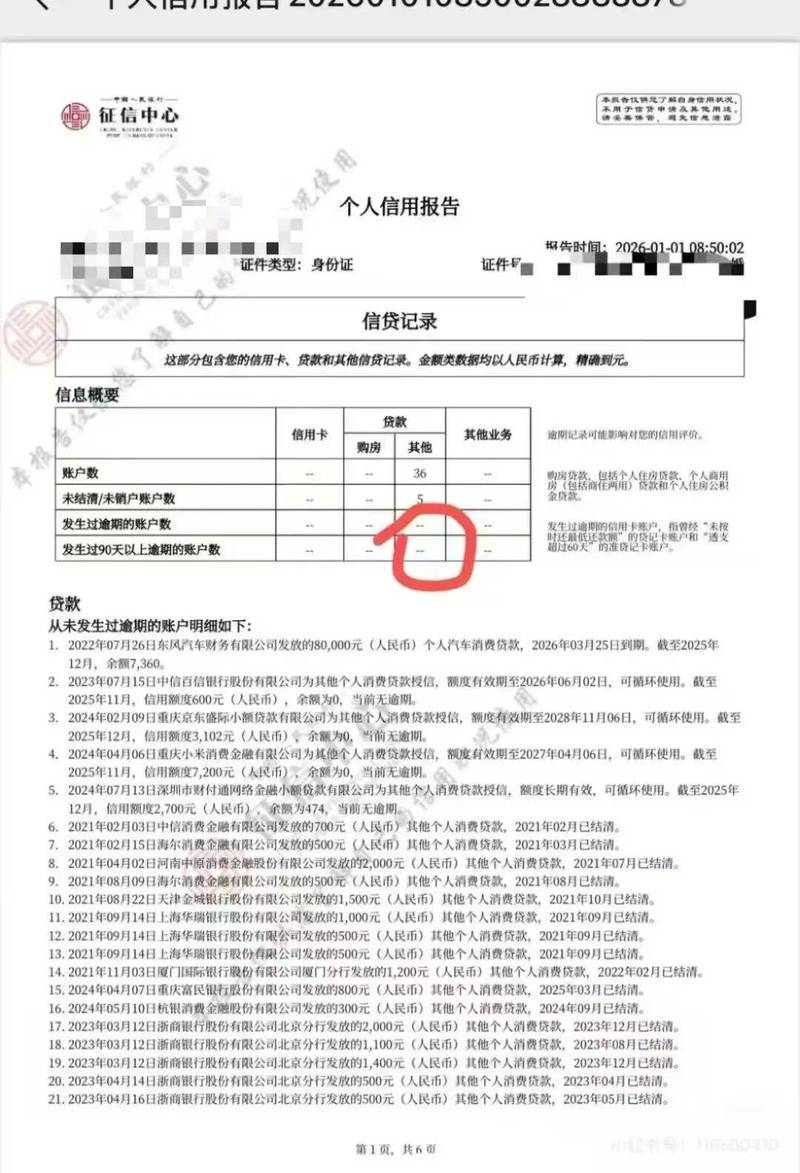
我舅舅家的表弟,刚工作两年,本来打算过几年自己攒钱买婚房,差点就直接签了,后来我们找了三家银行问,才找到一家不占表弟首套名额的,差点误大事。不过话说回来,哪怕不占购房名额,这笔负债也会体现在你的征信上,你自己以后再贷款,银行会算你的总负债比,要是你的收入覆盖不了两笔贷款的月供,照样批不下来。这点别漏。
真要用,得提前捋清楚这几件事
第一,先问资格,再交定金。别听中介说“肯定能做”就把定金交了,带着所有参与人的身份证、征信,直接去银行问个贷经理,能做,符合要求,再往下走。不然网签完了贷不下来,定金退不了,哭都没地方哭。
第二,产权说在前头。谁上产证,份额怎么分,家里人提前聊透,别办完贷款,为了名字吵得撕破脸。本来是为了孩子上学买房,最后亲戚闹翻,得不偿失。
第三,算清楚账。很多人冲接力贷就是为了贷满30年,降低月供,没错,但你也要算总利息,贷30年总利息肯定比贷15年多很多,别只看月供低,就忽略了总支出,根据自己家的还款能力选。
要是你家里也动了这个念头,今天睡前就可以抽五分钟,打你想办贷款那家银行的客服,问清楚本地接力贷的基本要求,比你在网上刷一百条帖子有用。
作者|地产
排版|地产
审核|满满