2026-09-25 19:39:52 分类:正文
上周在南京河西的茶社喝茶,邻座一对小夫妻被中介拉着聊了半小时。中介拍着胸脯说,经营贷利率才三点多,比你现在的房贷低一半,省下来的钱,两年就能换个新车。小夫妻攥着手里的房票,眼睛亮得不行。
说实话,今年我在南京见了太多动这个心思的人。利率差摆在那,换谁不心动?
到底是什么人会动这个心思
无非两类。一类是首付凑不够,想从经营贷套钱出来补缺口,毕竟首套资格来之不易,不想错过。另一类是原来的房贷利率太高,四五个点甚至六个点,想着转成经营贷降月供,每年省几万块。
中介的朋友圈刷得勤,天天都是“转贷省息,轻松生活”,话术一套一套的,把人说得心痒痒。
 南京街边房产中介经营贷宣传海报
藏在低利率背后的坑,踩一个就伤筋动骨
先讲最核心的:经营贷本来就是给企业经营周转用的,拿来买房,本身就是违规。别听中介说什么“没人查”,这两年银行抽贷的案例,真不少。
上个月听奥体的一位朋友说,他去年为了省月供,把原来的房贷提前结清,转成了经营贷,当时还请客吃饭庆祝,说每个月省三千,十年多省三十六万。结果今年银行抽查经营主体,他那个用来办贷款的空壳公司,早就没了实际经营,连流水都打不出来,银行直接发通知,要求一个月内提前全额还款。
他一下子拿不出三百万,只能把刚买一年的房子低价出手,比市场价低了八十万才卖出去,亏的钱,够还二十年利息了。真的亏麻了。
还有你算不到的隐形成本。要办经营贷买房,你得找中介包装经营主体、走过桥资金,手续费一般是贷款额的1%到3%,你贷一百万,就得掏几万给中介。过桥资金按天算利息,赶上银行审核慢,拖个十天半个月,又是大几千上万的成本。这些钱,中介不会一开始就跟你说清楚,等你签了字,才一个个跟你算。
更坑的是影响征信。违规使用经营贷被银行追责,会留下征信不良记录,以后你不管是办信用卡还是再贷款,人家直接拒,这个污点跟着你好几年,消不掉。
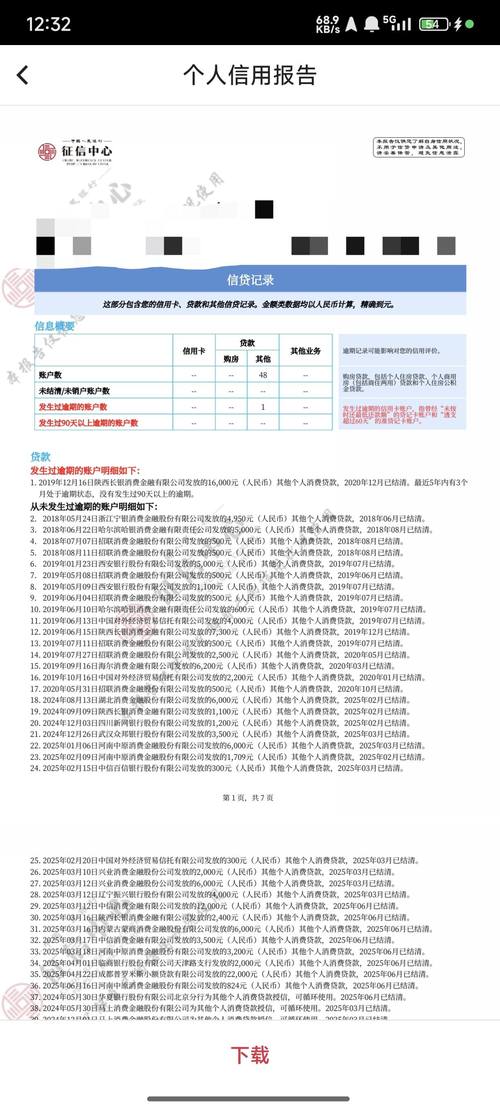 个人征信报告违规经营贷标注页
真要碰,得攥住这几个不能碰的底线
 真要碰,得攥住这几个不能碰的底线
我不说让你绝对不能碰,毕竟真有正经做企业的老板,本来就是用公司钱周转,刚好拿闲钱买房,那是另一回事。但纯为了买房套贷,真的要三思。
要是你真的打定主意要办,记住两条底线。第一,永远留足至少12个月的全额还款准备金,别把所有钱都砸进房子里,万一银行抽贷,你不至于被迫低价卖房割肉。第二,所有条款都自己看一遍,别听中介口头承诺,尤其是提前还款违约金、利率调整规则,很多经营贷前两年低,后面是浮动利率,涨起来比你原来的房贷还高,到时候哭都没地方哭。
具体的准入要求,还是以当地最新政策为准,别听中介瞎忽悠。
今晚回家,不妨翻一翻你手里的贷款合同。要是你已经用了经营贷买房,抽十分钟查一下你的经营主体是不是还在正常运营,别等银行找上门了才急着到处筹钱。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:想拿经营贷凑房款?聊聊藏着的经营贷买房风险
文章链接:https://www.lfdjt.com/p/dichan/a/2981.html