2026-09-25 17:59:42 分类:正文
上周陪远房表弟去南京江北的银行签房贷合同,客户经理一句话,把刚毕业两年的小伙子说懵了。
你目前月流水不够覆盖月供两倍,得找个共同还款人。
表弟转头问我,啥人都行吗?我当时就笑,这里面讲究多了去了。
谁能当你的共同还款人?
很多人第一反应,找个有钱朋友行不行?
不行,几乎所有南京的银行,都不认非亲属关系的共同还款人。最稳妥的,就是直系亲属:配偶、父母、子女,这三类是银行百分百欢迎的。少数银行愿意接受兄弟姐妹,前提是你能拿出户口本或者派出所开的关系证明,还得审批额外卡一遍。
还有一个最基础的硬门槛,共同还款人的征信不能有大问题。别说连三累六的逾期了,就是当前有逾期未结清,多数银行都直接打回来。别想着你自己征信干净就行,这笔贷款是两个人共担的,银行查两个人的征信。
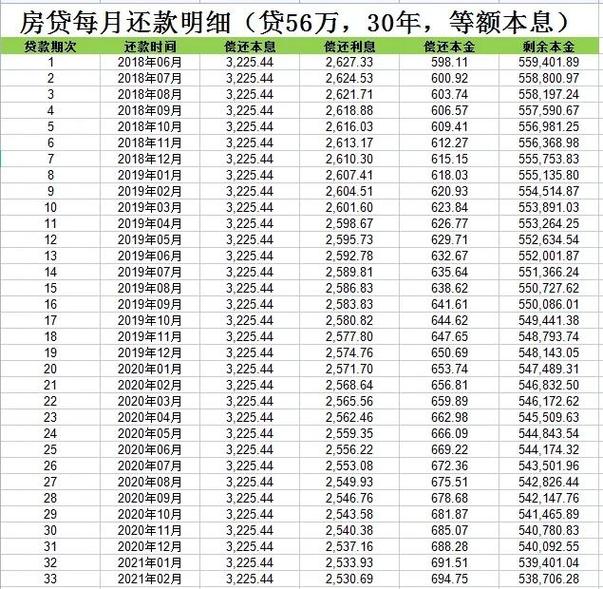 南京银行房贷共同还款人资质要求表
容易被忽略的隐形门槛
我表弟当时第一个想到的,就是找退休的爷爷帮忙。爷爷退休工资八千多,比他刚毕业的四千多高多了,征信也干净。结果客户经理一问年龄,72,直接说不行。
南京大多数银行,对共同还款人的年龄上限要求是60岁,少数放宽到65,超了的话,银行怕还款能力出问题,一律不接。
还有人觉得,共同还款人就是挂个名,不用看流水对不对?错。要是你自己的流水差太多,银行会要求共同还款人的流水加进来,凑够月供两倍以上。我之前碰到过一个姑娘,自己流水差五千,拉爸爸当共同还款人,结果爸爸的工资卡刚好最近转了一笔定期出去,打出来的月流水不够,补了三次材料才过。
还有,要是共同还款人名下已经有好几笔未结清的房贷,会不会有影响?以南京当地银行最新政策为准,每个行要求不一样,提前问你的置业顾问比自己瞎猜靠谱。
 南京房贷面签柜台办理实景
别光看条件,也要想清楚后果
 别光看条件,也要想清楚后果
不少爸妈帮孩子买房,觉得我就是帮个忙,又不占房子产权,对我没影响对吧?
真不是。只要你签了字,成了共同还款人,这笔贷款就会记在你的征信报告上,算你的负债。要是你自己之后还想买房,在南京认房认贷的规则下,就算你有过一次房贷记录,首付比例、利率都会往上提,这个损失真的不小。
话说回来,要是主贷人之后真的还不上钱了,银行第一时间找的就是共同还款人,不还钱的话,两个人的征信一起黑,以后谁都别想再贷款。
说实话,现在南京的刚需,多数都是工作没几年,流水不够,拉爸妈当共同还款人是常态,也不用太排斥这件事。但别随便给外人签字,哪怕是关系很好的亲戚,也要先摸清楚自己未来有没有买房计划,再做决定。
明天要去银行面签的朋友,今晚先把共同还款人的身份证、征信报告、关系证明都理清楚,装到同一个文件袋里。别等到了银行,排了一上午队,才发现少带了东西,又得改天再来。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京刚需买房:藏在贷款里的共同还款人条件
文章链接:https://www.lfdjt.com/p/dichan/a/2949.html