2026-09-25 17:11:47 分类:正文
九月底的南京,梧桐开始落碎叶,风里还带着点夏天残留的热。我陪做装修的老周去银行办房贷预审,他蹲在门口抽烟,烟烧到手指才反应过来,说五年前欠了信用卡八十七块忘了还,这半年天天睡不好。很多人买首套房,攒钱攒首付,算利率算月供,偏偏漏了看征信。真到办贷款才出问题,进退两难。
不是所有逾期都会直接拒贷
很多人一看到征信上有个逾期标记,魂都吓没了,以为房贷肯定批不下来。其实不是。银行审房贷看征信,是看整体风险,不是揪着一个几年前的小错不放。
首先看当前有没有未结清的逾期。你站在银行柜台办贷款,翻出征信,看见你现在信用卡还欠着钱没还,换你是信贷经理,你敢批吗?当前逾期是第一道卡,必须结清了才能往下走。
然后看逾期的程度,行业里默认的红线是「连三累六」。就是连续三个月没还钱,或是两年内累计六次逾期。踩了这条线,大多银行会直接拒,当然也有个别情况能沟通,以当地最新政策为准。
要是只是一两次,逾期两三天,金额才几十块,而且早就结清了,基本不会影响。
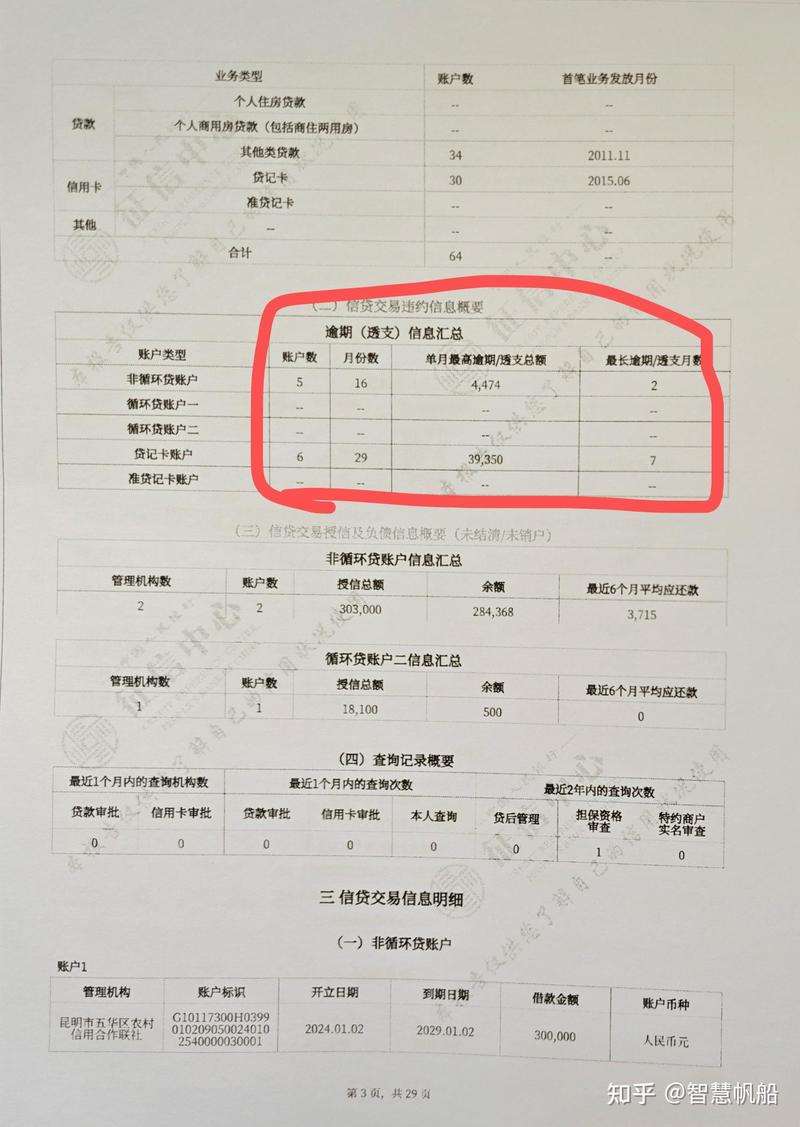 个人征信报告房贷逾期记录标注页
这些你不在意的小事,其实会花征信
说实话,大部分人的征信坏,不是故意不还钱,都是稀里糊涂踩了坑。
比如手机上刷到广告,点一下查我能贷多少,填了身份证点了确认,哪怕你最后没借钱,征信上也会留下一条「查询记录」。短时间内这种查询多了,银行会默认你最近急缺钱,到处借钱,风险太高,审批的时候直接压你额度,甚至拒贷。
还有给朋友做担保。朋友开店需要贷款,找你签个字做担保,你觉得就是走个流程,没什么。哪知道朋友后来生意垮了,贷款还不上,这笔逾期直接记在你征信上,你自己办房贷的时候,直接卡脖子。
还有人信用卡办了十几张,每张都刷一点,每个月都分期,哪怕你每个月都按时还,这些分期都会算成你的总负债,负债太高,银行能给你的房贷额度就会变少,甚至不够你付尾款。
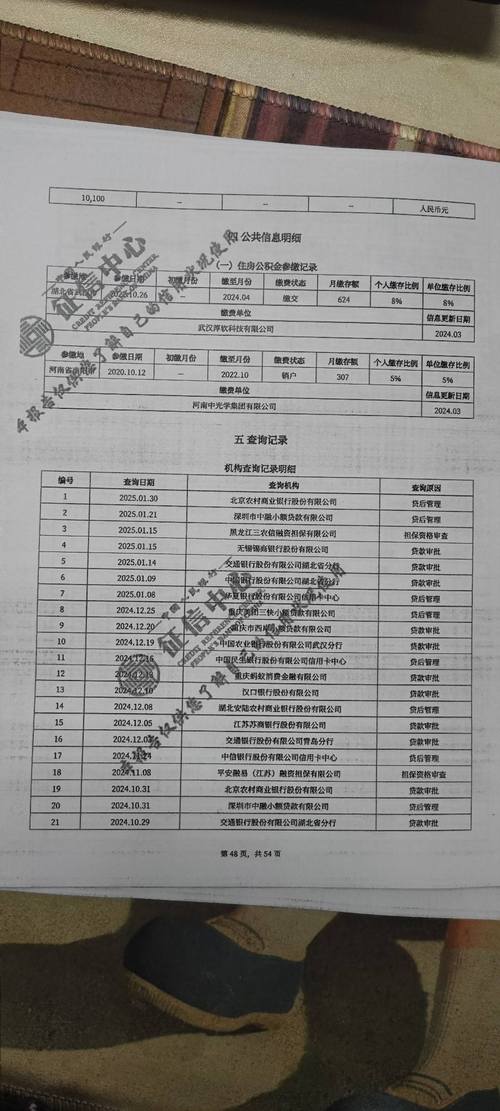 个人征信报告查询记录明细截图
真出问题,这么补救就对了
 真出问题,这么补救就对了
要是真查到征信有问题,先别慌。先看是什么问题。
如果是银行搞错了,比如明明你按时还钱,给你记了逾期,直接带身份证去征信中心提异议,核实之后十五天之内就给你改了。
如果确实是你自己忘了还,金额很小,逾期时间短,结清之后可以找发卡行开一张非恶意逾期证明,办房贷的时候交给银行,大多都能过。
要是已经有过几次逾期,也结清了,那最简单的办法就是养征信。接下来半年不要新办信用卡,不要点任何贷款查询,不要乱申请额度,两年之后新的记录就把旧的逾期记录覆盖了,只要之后没有新问题,办房贷基本没问题。
不过话说回来,别信网上那些「花钱就能消征信」的鬼话,全是骗子。征信是央行记的,没人能随便改,真逾期了,还清之后等五年自动就没了,急不来。
老周那次,就是当年大学办的校园信用卡,欠了八十七块,毕业换手机号没收到账单,逾期了三个多月,后来找到了立马就还了,之后一年多没碰过新贷款,按时还信用卡,这次去预审,银行说只要写个情况说明就行,没什么大问题。昨天他请我吃鸭血粉丝,主动加了两份鸭肠,悬了大半年的心终于放下来了。
打算近期买房办贷款的,提前抽一小时去打一份征信报告看看,有问题早处理,别等到交了首付卡在审批环节。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:换房贷前才慌神:聊聊征信对房贷的影响
文章链接:https://www.lfdjt.com/p/dichan/a/2933.html