上周六陪表姐去奥体东的中介门店办过户,刚推开门就撞见一对三十出头的小年轻,攥着皱巴巴的离婚协议,脑门上还带着汗,张嘴就问“我们俩今天离,多久能拿到首套资格?”
中介小哥刚要张嘴接话,我在旁边差点没忍住。
别信他的第一句承诺。
真的。
先搞懂:两个部门查的根本不是一回事
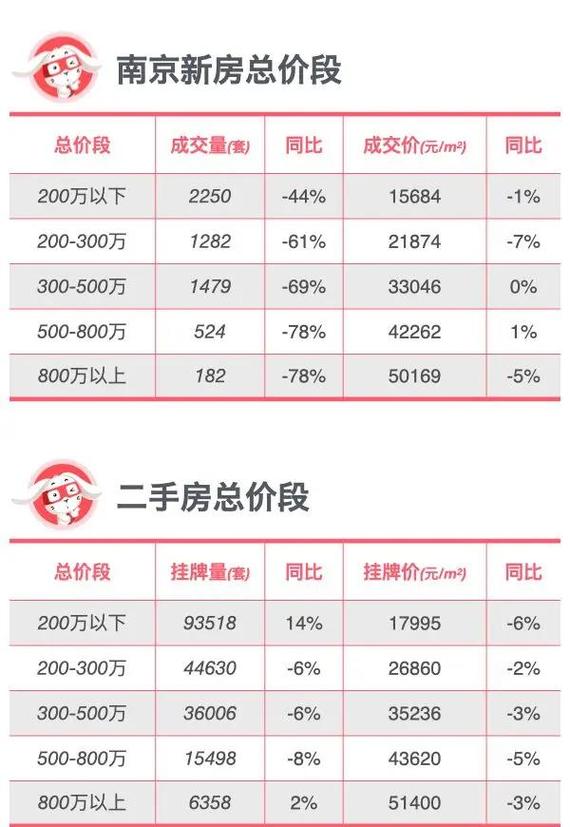
很多人从一开始就把这事儿想简单了。首套认定从来不是“离了就算”,是住建、银行两套标准并行卡的。
住建部门查的是你当前名下的房产套数——离了之后房子全归对方,你名下无房,这步是能过资格线的。但银行查的是你这辈子的贷款记录,哪怕你已经离了,哪怕之前的房子已经卖了,只要你之前有过住房贷款的记录,不管现在有没有在还,很多银行都直接按二套算利率。
我之前见过有人把这俩标准混为一谈,以为拿着离婚证就能直接按3成首付走,结果到了银行面签,系统一拉征信,之前的共同贷款记录明明白白挂着,首付直接从3成变5成,当场愣在原地。
最容易踩坑的,是没人跟你说的时间差
别觉得拿到离婚证的当天,你就清清爽爽成了无房无贷的首套刚需。
这里头的时间差,能把人坑得够呛。
比如你之前夫妻俩一起买过房,哪怕现在已经离了,房子归了对方,贷款也全由对方还,你的征信报告上,那笔贷款记录还得挂个两三年。这期间你去办贷款,银行不认你“无贷”的说法,具体的认定期限以当地最新政策为准。
还有更冤的。说出来你可能不信,去年有个姑娘找我吐槽,夫妻俩在江宁有套全款买的小房子,没贷过款,为了买河西的改善房离了婚,房子全划给老公,她以为自己名下无房,肯定能算首套。结果去不动产中心一查,哦不对,之前她老公买那套江宁房的时候,她作为共同买受人签过网签,哪怕没贷款,系统里还记着她有过购房记录,连首套的购房资格都卡了。
她当时坐在我对面,拿着查询单,眼泪都快掉下来了——为了办这个离婚,她跟老公闹了快俩月的别扭,最后啥便宜没占到,还把原本的家庭购房资格给作没了。
动手之前,先做这几件没人提醒你的小事
我不是劝你别离婚,也不是劝你为了买房牺牲啥。只是你真要走这步,别脑子一热就往民政局冲。
头一件事,先花个10分钟,去不动产登记中心拉一份自己的名下房产查询单。别听中介说“你肯定算首套”,系统里的记录不会骗你。所有口头承诺都不算数,要拿纸质的查询单说话。
再就是,顺路去人民银行的自助机,拉一份近5年的个人征信报告。重点看住房贷款那栏,有没有你作为主贷人或者共同还款人的记录,有没有没结清的贷款,有没有已经结清但还挂在上面的记录。
最后要提的,也是最关键的——别为了凑首套资格随便签空白离婚协议。
我见过太多人,为了快点办手续,离婚协议上随便写“所有房产归男方/女方,无共同财产分割”,等真的领了证,对方变卦,你连个说理的地方都没有。别觉得“反正都是假离婚”,人心隔肚皮,谁也说不准以后的事。
别拿那点贷款利率的差价,去赌人心。
要是你最近正琢磨这事儿,先把那两份查询单打出来,再坐下来慢慢想。对了,你们身边有没有碰到过为了买房假离婚,最后收不了场的?
作者|地产
排版|地产
审核|满满