上周陪同事去看老山脚下的一套刚需两居。中介嘴皮子磨得快,说业主挂280万,同户型去年同小区成交才210万。我多嘴问了句,你们报网签价的时候按指导价走吗?中介脸上的笑当场僵了半秒。
这问题不是故意拆台。跑了快十年南京本地的房产交易,我太知道这里面的弯弯绕——很多第一次买房的人,从踏进中介门店的第一步,就被飘在天上的挂价绕得晕头转向,根本不知道藏在挂价背后的那个“指导价”,才是真正决定你能不能顺利买房、要掏多少真金白银的关键。
别把指导价当成“政府定的房价”
这是我见过最多的误会。
很多人第一次听见这个政策,第一反应是,哦,政府要把房价压到这个数,低于这个价不让交易。
真拦不住。
买卖是双方自愿的事,总不能拦着你愿意多掏几十万买视野无遮挡的高楼层,或者带个小院子的低楼层。我见过太多业主挂价比指导价高30%照样成交的,只要双方谈得拢,流程上没有任何卡点。
那它到底管什么?两件事。
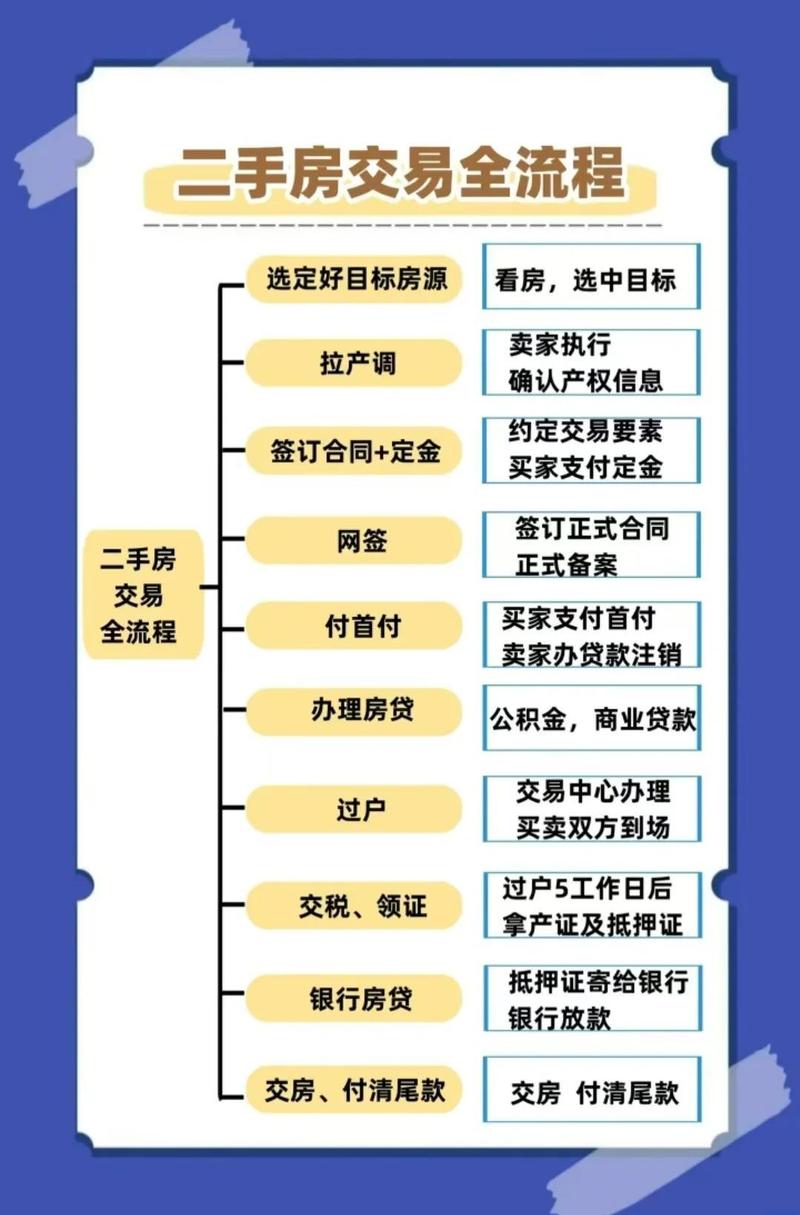
第一,它是银行核定贷款额度的核心参考基准。比如你看的那套房,指导价是210万,你本来想按280万的成交价申请7成贷款,算下来能贷196万,首付只要掏84万。现在银行不认你那个虚高的挂价,只按指导价算可贷额度——210万的7成是147万,你要掏的首付直接从84万涨到133万。这差出来的快50万,就是很多人本来算好的首付,临到审批的时候突然差一大截的原因。
第二,它是网签计税的基础参照。以前很多人为了少交税,故意把网签价做低,比如实际成交280万,网签写150万,能省大几万的税费。现在有了指导价托底,网签价不能比这个数低太多,不然系统直接打回,想钻空子少交税的路,基本被堵死了。
那些年大家对它的误会,真的太多了
第一个传得最广的谣言:指导价出来之后,房价一定会跌到指导价水平。
扯。
我见过南京河西某盘,指导价定的是6.8万/平,现在实际成交还在8万上下晃。它本质上是个“压杠杆的工具”,不是直接给你定成交价格的工具。说白了,就是不让你从银行借太多钱去炒房,把资金的安全垫垫厚一点。你要是真愿意掏全款买,哪怕比指导价高50万,没人拦你。
第二个误会:指导价越低,买房越划算。
之前有个粉丝找我,说看到某小区指导价定的比实际成交价低20%,觉得捡漏了。等他按指导价倒推贷款额度,算下来首付要多掏快40万,当场愣在原地。
他本来准备了100万首付。算完账,差38万。
这里的核心逻辑其实很简单:指导价压的是杠杆,不是你的购房成本。如果你是高首付甚至全款买家,这个政策对你的影响小到可以忽略;但如果你是刚工作没几年,只准备了3成、4成首付的刚需,这个数直接决定你能不能买得起这套房。

真要用到的时候,你得盯着这两个细节

查指导价别只看网上传了好几年的二手截图。现在各个城市的住建局官网基本都有公开的查询端口,每个小区的最新指导价会动态调整,以当地最新政策为准。别拿三年前的截图算现在的首付,差个十几万都是常事。
算贷款的时候,别把中介口头说的“最高贷款额”当准数。自己按指导价倒推就行:你看中的房子指导价是X万,你能拿到的最高贷款额度,就是X乘以你符合条件的贷款成数,剩下的所有差价,全是你要提前准备的首付。
别信口头承诺。
真的见过太多踩坑的人。之前有个中介跟客户说,我们能帮你按实际成交价做高贷款,等你交了定金才发现,银行审批根本过不了,定金退不回来,扯皮扯三个月。
很多人觉得指导价是个没用的政策,反正该成交的房还是成交,该挂牌的价格还是飘在天上。其实不是。你想啊,以前二手房交易市场是什么样?挂价全靠中介嘴吹,同个小区的房子,有人敢比邻居多挂5000一平,反正信息不透明,第一次买房的人根本不知道真实的交易基准在哪。现在有了这个公开的基准数,你至少有个参照——哦,原来银行认的这个小区的价值是这个数,中介吹的那些“稀缺楼层”“稀缺户型”的溢价,到底是真的市场认可,还是为了赚你差价编出来的。
上周我那个同事看完那套280万的房子,转头就查了小区的最新指导价——212万。他本来准备的80万首付,算完要掏130万,当场给中介发了个消息,说想先看看同小区挂215万的那套。
下次你去看二手房,别光盯着业主的挂价算首付,先掏出手机查下这个小区的最新指导价。算完你就知道,中介给你列的那串首付数字,到底有没有藏着要你临时补的窟窿。
对了,你之前算购房预算的时候,有没有把指导价的影响算进去过?
作者|地产
排版|地产
审核|白杨