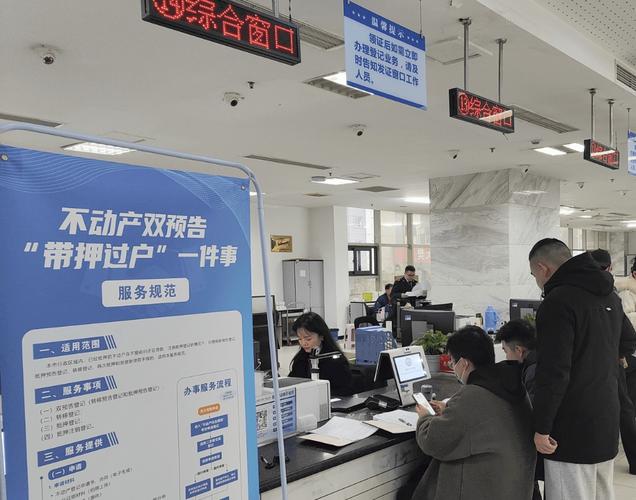
上周在鼓楼区办事大厅碰到个姑娘,攥着皱巴巴的房产证复印件,额头上的汗把齐刘海都打湿了。
她本来以为爸妈要把市区那套60平的老房子给她,就是去窗口填两张表,盖个章,半小时就能拿新证的事。结果窗口工作人员抬头问了三句话:房子评估价多少?受赠之后打算几年卖?名下有没有其他房产?
她当场就卡壳了。
真不是故意刁难。
很多人对亲属之间过户房子的认知,还停留在“一家人谈钱伤感情,走个流程就行”的阶段,根本没把藏在流程里的成本算明白。
当下过户环节,哪几笔钱是躲不开的
先给大家吃个定心丸,直系亲属之间办理房产赠与,个税和增值税是暂免征收的。这点政策确实存在,不是网上瞎编的。
但别高兴太早。
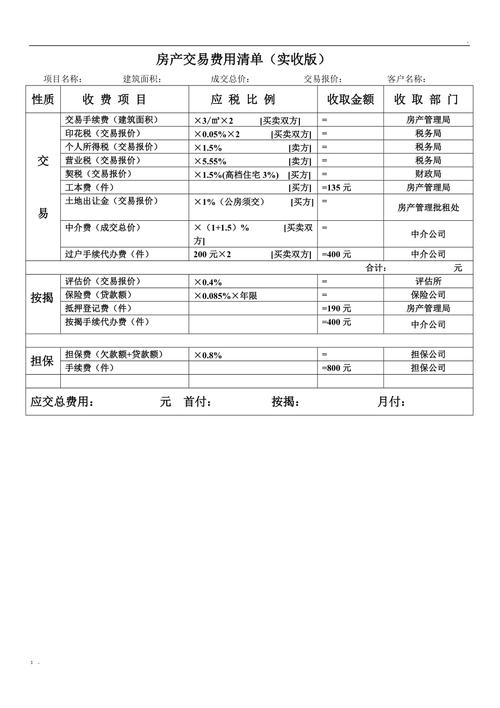
契税是一分都少不了的。很多人刷到那种“赠与合同写1块钱就能省契税”的歪招,真去试了才知道,系统里早就挂着同片区同户型的存量房评估价,你合同写的价格再低,计税基础也是按系统评估价走的,根本没有钻空子的空间。
具体税率多少?以当地最新政策为准。别听中介拍胸脯给你报固定数,去年到今年好几个城市都调整过契税的优惠梯度,跟你买首套房、二套房的契税优惠逻辑完全不一样。
剩下的就是几十块的登记费,几块钱的印花税,加起来还不够在办事大厅门口买杯冰美式。
钱不多。
但架不住有人连这几十块都要算进全流程成本里,排号排了半小时才发现忘带亲属关系证明,又要打车回家拿,来回的打车钱都够交登记费了。
真正的大坑,从来都不是当下要交的那点钱
我之前碰过个阿姨,2017年的时候把名下的一套学区房赠与给刚结婚的儿子,当时算下来,连契税带工本费总共花了不到8万块,比走买卖流程省了快10万,当时还逢人就夸自己会算账。
结果去年儿子要换改善房,把那套赠与来的学区房挂出去卖,中介拉了个税费清单给她看,阿姨当场就坐在中介门店的沙发上红了眼。
为什么?
受赠来的房子,未来再对外转让的时候,如果不满足“满五唯一”的条件,个人所得税是按房屋全值减去原购房成本、合理费用后的差额,乘以20%计征的。
什么概念?
阿姨当年买这套学区房的时候只花了12万,现在卖能卖420万。扣掉原成本和装修、贷款利息这些合理费用,光个税就要掏快80万。
换谁谁不懵?
有人说,那我等这套房子满五唯一的时候再卖不就完了?
话是这么说。
但你能保证未来五到十年,这套受赠的房子一直是你家庭名下的唯一住房吗?
你结婚要换房,你爸妈的房子以后可能要过户到你名下,你说不定哪天脑子一热想投资个小公寓。但凡你卖这套受赠房产的时候,名下多了一套房,那笔20%的个税,就一分都跑不掉。
说实话,谁的人生能按十年前的剧本走啊?
走赠与还是走买卖,别光听别人的“最优解”

不过话说回来,我从来不会劝所有人都别选赠与。
如果这套房子本身就是你爸妈满五唯一的住房,你自己名下目前没有任何房产,未来十年也不打算把这套房子卖掉,就是想安安稳稳住到老,那走赠与的当下成本确实比走买卖低。毕竟不用掏增值税,不用掏个税,只交一笔契税就完事。
但如果你三五年之内就有换房计划,或者你自己名下已经有其他房子了,那真没必要硬凑赠与的热闹。走正常的二手房买卖流程过户,虽然当下可能要多交一点契税、甚至是增值税,但是等你未来卖这套房的时候,它就是一套普通的商品房,不会突然冒出来一笔几十万的高额个税等着你。
别信那种“不管什么情况赠与都最划算”的鬼话。
每个家庭的房产情况不一样,未来的规划也不一样,哪有什么放之四海而皆准的最优解?
哦对,还有个很多人忽略的点:如果你未来有做生意、开公司的计划,走赠与拿过来的房子,是有可能被算作你的个人财产,用来抵偿你经营过程中的债务的。毕竟你当初拿这套房的时候,没有支付任何合理对价,法律上是可以对这部分财产采取执行措施的。
下次家里要办房产过户的事,别着急拉着爸妈去排号。先坐下来算两笔账——当下过户要掏多少钱,未来如果要卖这套房的时候要掏多少钱,两笔账加起来哪个总费用低,就选哪个。算明白了再递材料,总比跑到窗口被打回来、或者卖房子的时候才发现要掏几十万税强。
作者|地产
排版|地产
审核|白杨