上周陪发小去河西看核心区的盘,他银行卡里刚到了爷爷辈传下来的拆迁款,连本带利刚好够把看中的128平的房子全款拿下。售楼处的销售围着他转了三圈,话里话外都在劝他“能贷就贷,钱留着生息不好吗”,他转头就皱着眉问我,这俩方式到底差在哪。
从掏钱到拿证的流程体感,根本不是一回事
你刚把所有房款打给开发商的那天,从网签备案到拿到盖着不动产登记中心公章的红本,中间快的话两周就能走完所有流程,全程不用跟银行的信贷专员打一次交道,不用提交半年的银行流水,不用反复确认自己的征信报告有没有逾期记录,更不用在拿到房产证的那天,眼睁睁看着工作人员在附记页盖上“已抵押”的戳记。
爽是真的爽。
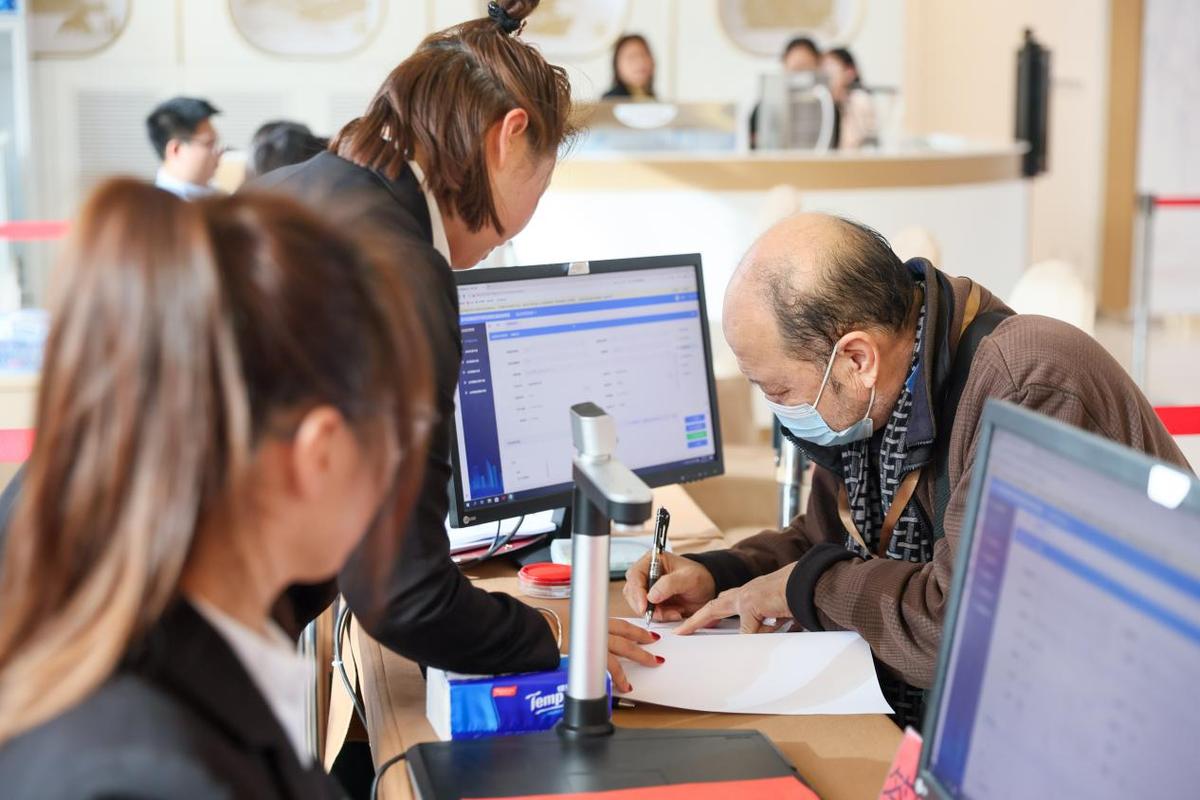
换做贷款买房呢?你得先凑够最低比例的首付,等着银行审批资质,等着银行排额度放款,运气好的话两三个月能走完流程,赶上信贷政策收紧,拖上半年都是常事。这期间你得随时接信贷经理的补材料电话,万一哪个消费贷的还款日晚了两天没注意,征信上留了个小瑕疵,说不定审批环节就卡了壳。
太磨人。
前两年碰到个客户,本来盯着12层的中间楼层,连装修的瓷砖款式都快选好了,结果赶上银行额度收紧,审批完等放款等了三个多月,开发商最后直接把那套房子划给了当天能付全款的买家,他最后只能选了2楼临马路的户型,说每次开窗都能听见马路上的车声,憋屈到现在。
算成本的时候,别光盯着利息数字算
很多人第一反应是,贷款要给银行掏几十万的利息,太亏了,肯定全款更划算。
真算细账根本不是这么回事。
全款买房的最大成本,从来不是你掏出去的那笔房款本身,是你手里所有流动资金的“流动性溢价”。你把所有积蓄全砸进房子里,看似没欠外债,实则把所有的抗风险能力都锁死在钢筋水泥里了。万一哪天家里有急事需要大额现金,比如家人生病住院,或是突然碰到个稳赚的小生意机会,你总不能立刻把房子挂出去卖吧?急售的话至少要比市场价低10%才能快速出手,前后走流程还要一两个月,远水根本解不了近渴。
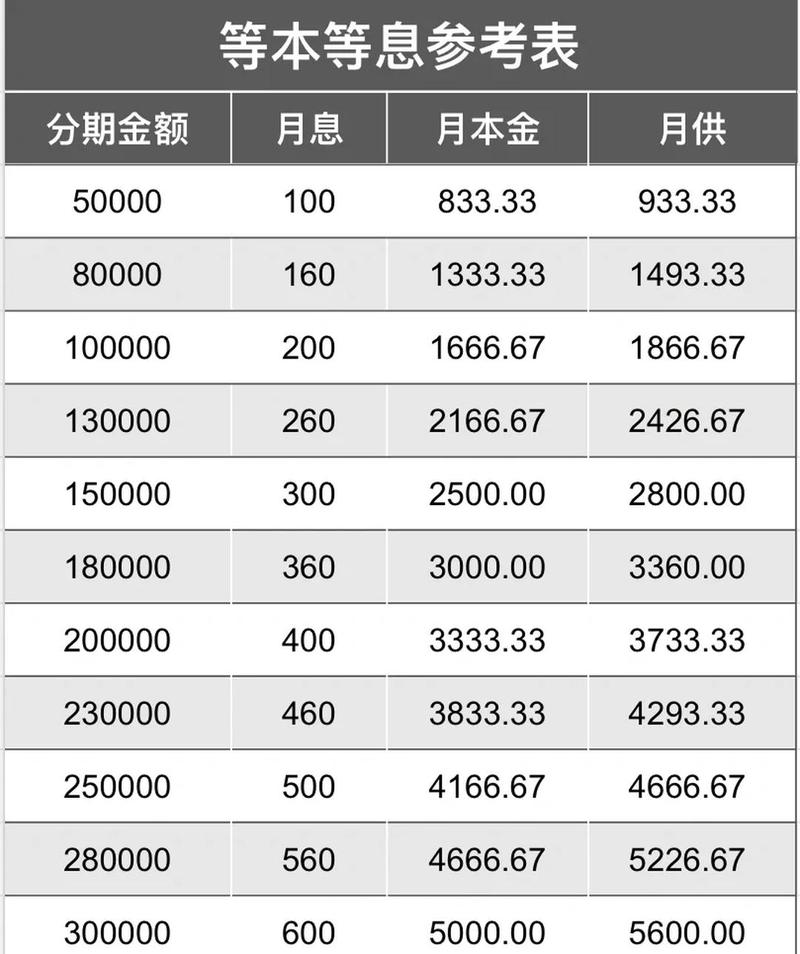
反过来选贷款的人,虽然每个月要固定掏一笔月供,要付相应的利息,但手里留的活钱是能随时调用的。哪怕你不会炒股不会投项目,就存个大额存单,现在的利率跟很多城市的首套房贷利率差不了多少,算下来根本没亏多少。当然也不是说贷款就一定好,要是你天生对“欠钱”这件事敏感,每个月醒过来想到要给银行打钱就焦虑得睡不着,那硬撑着贷款反而得不偿失——毕竟情绪价值也是实打实的成本。
你在交易环节的话语权,天差地别
在开发商的销售系统里,客户是分等级的。
能一次性把房款全打过来的人,优先级永远排在最前面。选房的时候能优先挑楼层和朝向,谈价的时候能拿到比普通客户多一两个点的折扣,甚至连交房的时间、送的车位优惠,都能比贷款客户多谈出不少空间。前两年市场调整的时候,有个全款客户去谈一套现房,直接把总房款砍了三个点,销售连上级审批流程都没走就直接答应了,换做贷款客户去,最多也就给申请个一年的物业费减免。
当然贷款客户也不是完全没优势。你只要正常按时还月供,跟银行的关系是长期绑定的,后续如果有经营贷、消费贷的需求,银行反而会愿意给你更低的利率。只是要记住,只要你拿到了不动产权证,房子的产权就是你的,所谓的“抵押”只是在系统里标了个备注,等你还清贷款办了解押,房子就完全属于你了,根本不存在“贷款买的房子不算自己的”这种离谱说法。
上周陪发小最后选的还是全款。他说自己既不会理财也不会搞投资,钱放在手里最多存个三年定期,每个月要还八千多的月供,他怕自己哪天遇到个失业的空档扛不住,拿着无债一身轻的红本,晚上睡觉都踏实。
没有绝对划算的付款方式,只有适合你当下现金流状态的选择。
你要是现在正纠结选哪种,别听身边人瞎忽悠什么“贷款就是占便宜”“全款就是人傻钱多”,先把自己手里的活钱数清楚,想想未来三五年会不会有大额的刚性支出,再掂量下自己对“欠钱”这件事的耐受度——毕竟房子是你自己住,舒服不舒服,只有你自己知道。
作者|地产
排版|地产
审核|知知