2026-10-23 20:32:56
作者:
地产
上周在河西一家连锁中介的门店门口,碰到个穿通勤西装的姑娘。
刚从江北某盘办完网签,手里攥着皱巴巴的贷款审批单,蹲在台阶上按手机计算器。算到一半突然皱眉头——她本来以为买的小三房,每个月收的租金能cover大半月供,算到最后发现差得远。
这两年碰到太多这样的人了。总觉得买套房租出去,房贷就有人帮着还,自己躺着就能攒下资产。
别上来就算“租金减月供”的静态差额
很多人算这笔账的方式特别简单:打开租房平台,找同户型的最高挂牌价,减去自己每个月要还的房贷,剩下的正数就觉得是赚的。
错得离谱。
你得先扣掉两笔最容易被忽略的固定成本。第一笔是平均每年10%-15%的空置期成本。毛坯房装完修,找租客少说要空个三四十天;老小区换租客,搬完家保洁完,空十几天太正常。哪怕你运气好碰到长租客,租个三五年,中间总有空调坏、水管漏、墙面要重新刷的空档,这些时间你拿不到一分钱租金,但月供一分不少。
第二笔是杂七杂八的维修和中介成本。现在找租客的中介佣金,基本是半个月到一个月的租金;住进去的租客今天说热水器不热,明天说门锁坏了,换个零件通个下水道,都是房东掏钱。这些杂七杂八的费用平摊到每个月,少说要占租金收入的20%。这些钱哪次不是房东掏的,对吧?
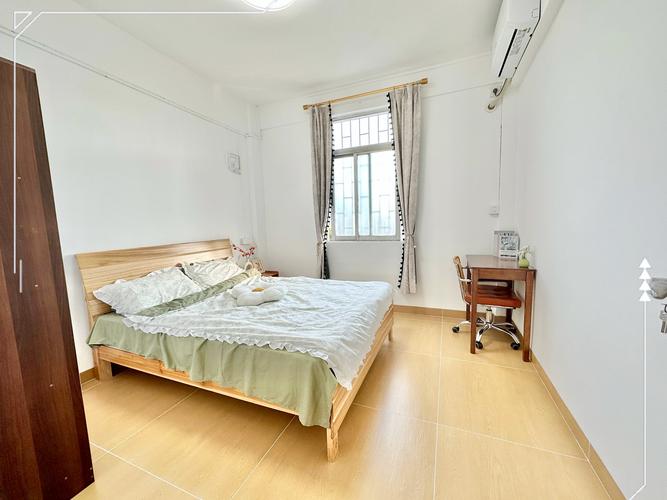 城市刚需小区出租房源带看现场
就拿我之前认识的一个大哥举例,2021年在仙林湖入的小三房,当时算的是每个月房贷5200,同户型租金能到4800,差400就能覆盖,觉得捡着便宜了。结果头个租客租了半年说公司搬去邻市要退租,找下家空了27天,赶上梅雨季把空调外机泡坏,换一台花了三千多。第二年租客嫌周边同户型租金都降了,直接砍价到4200。算到最后,他每个月实际贴进去快一千五,根本不是当初预想的“差一点就全覆盖”。
你以为算的是一进一出的静态账,实际上从你签完贷款合同的第一个月开始,每一笔意料之外的支出、每一次租客临时退租的空窗、每一轮片区租金的涨跌,都是随时会打破平衡的变量。
有些房子,从买的那天起就跑不通这套逻辑
不是所有房子都适合靠租金抵月供。
远郊无配套的新盘基本不用想。那种离最近的地铁站都要坐三站公交,旁边连个像样的菜市场都没有的板块,接盘的租客本来就少,租金涨不上去不说,遇到行情不好的时候,空两三个月都不一定有人问。你总不能为了租出去,把租金压到比月供低一半,那还不如把房子挂出去卖了省心。
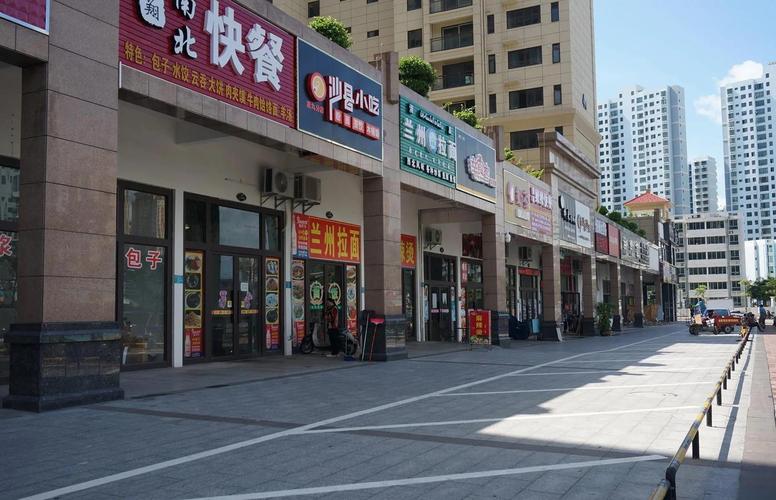 远郊新建小区底商空置的沿街场景
还有总价高的大户型老房子。很多人觉得老破大单价低,捡了便宜,算租金的时候才发现,愿意花大价钱租140平老房子的租客本来就少,大部分年轻人就想租个离地铁近的小两居,你那套房子每个月的租金,可能连月供的三分之一都覆盖不到。
更别说贷款本身的账。大部分人选的都是等额本息,前五年还的钱里七成是利息,本金占比极低。就算你运气好,租金刚好能覆盖全部月供,三五年下来你在这套房子里积累的净资产,可能还不如你这几年掏出去的维修、空置成本多。要是赶上片区房价横盘,你相当于白给银行打了几年工。
具体的贷款抵扣规则、出租备案要求以当地最新政策为准,别听销售拍胸脯跟你说“以后可以提公积金抵房租”,政策变了的时候没人给你兜底。
真要走这条路,别把安全垫垫得太薄
 真要走这条路,别把安全垫垫得太薄
我从来不劝人买不买,但真打定主意要靠租金抵月供的,有两个底线得守住。
第一是至少留够6个月的空转资金。就是哪怕你的房子连续半年租不出去,你也能顺顺利利把每个月的月供交上,不会因为断供影响征信。很多人买完房手里一分余钱都没有,遇到一次空置就慌了神,要么把房子超低价甩租,要么急着卖房子赔一大笔。
第二是算预期租金的时候,别拿最高挂牌价当数。你现在在网上看到的那些漂亮租金数字,一半是中介为了引流挂的虚高价。实际成交的价格,基本要比同小区的平均挂牌价低5%-10%。按这个数字算出来的差额,才是你真正要承担的成本。
对了,还有个最容易被忽略的点——如果你自己还要在工作单位附近租房子住,那一定得把你自己掏的房租算进总账里。别傻呵呵觉得“我有一套房收租抵房贷,自己再租个近的住”,算下来你花的钱,可能比你直接住自己买的房子还多。
别拍脑袋。
下次你拿着计算器按完租金和月供的差额,不如绕到同小区的物业办公室,找前台的大姐问一句,最近这半年,咱们小区的房子平均空多久能租出去?
比你在网上刷十篇攻略都管用。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:攥着房产证算月供的人,总在问以租养贷可行吗
文章链接:https://www.lfdjt.com/p/dichan/a/12928.html