上周陪朋友去建邺的房产交易大厅办手续,他攥着存了六年的八十多万首付的银行卡,指节都捏得发白。
真的怕。
之前接触过好几个类似的纠纷案例,有人把首付直接打给房东解押,结果房东拿了钱去填别的窟窿,房贷拖了大半年没还,房子被银行查封,买家钱也没拿到,房也过不了户,耗了快一年还在打官司。
钱先打给谁?别上来就转房东私卡
很多人对二手房交易的印象还停留在“一手交钱一手交房”,但真走到流程里才知道,从签合同到拿到写着自己名字的不动产权证,快则两周,慢则一两个月,中间隔着解押、审税、过户、缴税好几个环节。
你要是一开始就把所有钱打给房东,他拿着钱跑了,或者房子突然冒出个查封、产权纠纷,你连说理的地方都没有。
资金监管本质上就是找个大家都信的中间方,把买家的购房款放在一个专用账户里,等双方约定的交易条件全部达成了,系统自动把钱打给卖家。这个账户既不属于买家,也不属于卖家,是住建部门联合官方银行开的专用账户,不是中介自己开的那种“合作账户”。
走流程的时候,别漏了这几个关键节点
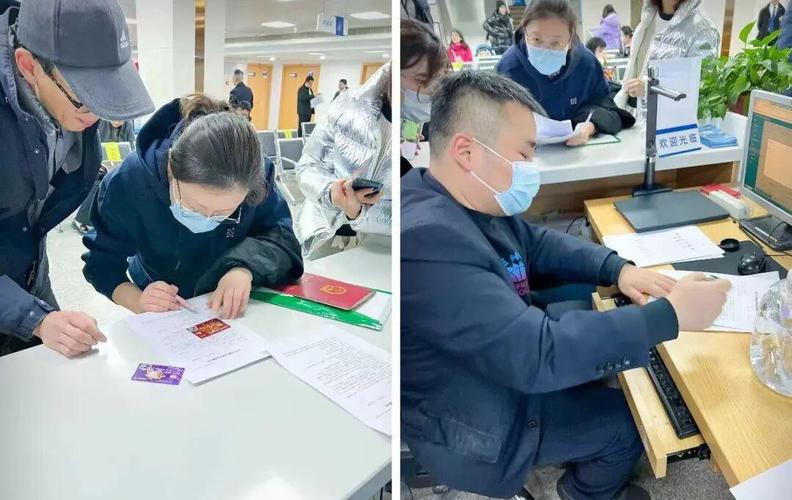
签完正式的网签合同当天,就可以约着去办监管手续了,不用等。
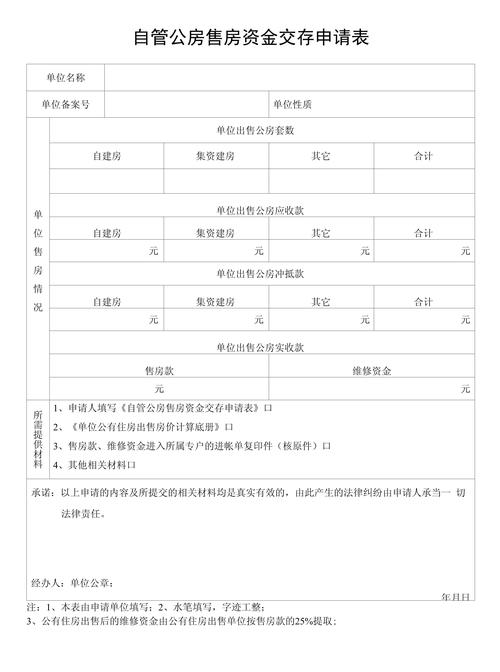
到了窗口先填监管协议,最核心的部分就是写清楚什么条件下可以放款。是过户完成拿到新的不动产权证?还是房东办完解押手续?这些都要你跟房东提前谈好,写在协议里,不是窗口工作人员帮你定,也不是中介说了算。放款条件是你自己跟房东谈的,不是中介定的。别嫌麻烦,填那栏也就两分钟的事,省得后面扯不清。
填完协议,买家把准备好的首付、甚至全款转到这个监管账户,银行当场会给你开个存款凭证,别随便丢。
接下来就按流程走:房东去银行办理解押,双方约时间去交易大厅办过户、缴税,等新的不动产权证出来,系统会自动核验所有材料,确认没有问题,就会把钱从监管账户打给房东。要是中途交易黄了——比如房子有隐藏的产权问题过不了户,或者双方协商好解约,钱会直接按原路退回你的银行卡,不会卡在任何人手里。
几个大家常踩的坑,别稀里糊涂掉进去
说实话,我见过太多为了省那点时间、省那点手续费,最后吃大亏的人。
第一个坑,就是中介拍胸脯说“我们自己的监管账户比官方的快,到账时间能省三天”。别信。官方的资金监管账户绝大多数是免手续费的,所谓的商业第三方监管,本质上就是普通的企业账户,万一哪天账户被冻结、资金被挪走,你连维权的主体都找不到。
第二个坑,为了多贷款,做高网签价格,把高出实际成交价的部分绕开监管,直接打给房东私账。这操作看着聪明,其实风险拉满——万一银行查出来做高房价,贷款直接批不下来,你那部分私下转的钱,连个正规的交易凭证都没有,房东转头不认账,你哭都来不及。
第三个坑,觉得监管流程麻烦,想跳过,直接把首付打给房东让他先去解押。我去年在雨花台碰到个阿姨,就是图省事直接把六十万首付打给房东,结果房东拿这笔钱去给儿子还赌债了,房贷一分没还,解押手续拖了八个月都没办下来,阿姨现在租着房子,每个月还要付房租,想退钱都找不到人。
对了,每个城市对资金监管的要求不一样,有的城市是强制所有二手房交易必须走监管,有的城市可以自愿选择,具体的流程节点、手续费标准,以当地最新政策为准,别随便刷到个别的城市的攻略就往自己身上套。
下次跟房东坐下来谈交易细节的时候,先顺嘴问一句“咱们走官方的资金监管行不行”。要是对方找各种理由推脱,说什么“我着急用钱,走监管太慢”,你可得多留个心眼。毕竟几十万的钱,多花两三天走正规流程,总比打了水漂强。
作者|地产
排版|地产
审核|安然