上周在南京南站旁的中介门店,碰着个刚工作三年的小伙子。
攒了小一百万首付,想买南站附近的次新房,算下来要贷一百八十万。他今年38岁,自己月入一万二,本来按银行65岁的年限上限,最多只能贷27年,每个月要还快九千,流水刚够覆盖月供的1.3倍,离银行要求的两倍差一大截,急得满头汗,说我爸妈刚55,每个月退休金加起来一万二,能不能把他们算进去?
它的本质,就是把两代人的资质拼到一起
别听那些营销号吹得天花乱坠。
它就是个普通的住房贷款,没有什么特殊的政策优惠。核心逻辑就是把主借款人和共同还款人的还款能力、贷款年限上限做个拼接。
一般分两种情况:一种是子女当主贷人,父母当共同还款人,适合刚工作没几年流水不够,或者主贷人年龄偏大、想拉长年限降月供的;另一种是父母当主贷人,子女当共同还款人,适合父母名下有购房资格,但是退休金不够覆盖月供的。
你想啊,之前那个38岁的小伙子,按银行65岁的上限算,最多只能贷27年,要是把55岁的爸妈拉进来当共同还款人,有的银行会放宽年限计算规则,允许主贷人和共同还款人里,年龄最小的那个到70岁,算下来就能贷32年,直接拉长了5年,月供也能降个一千多。不同银行的计算规则差得很多,有的还是按主贷人的年龄算,所以一定要提前问清楚。
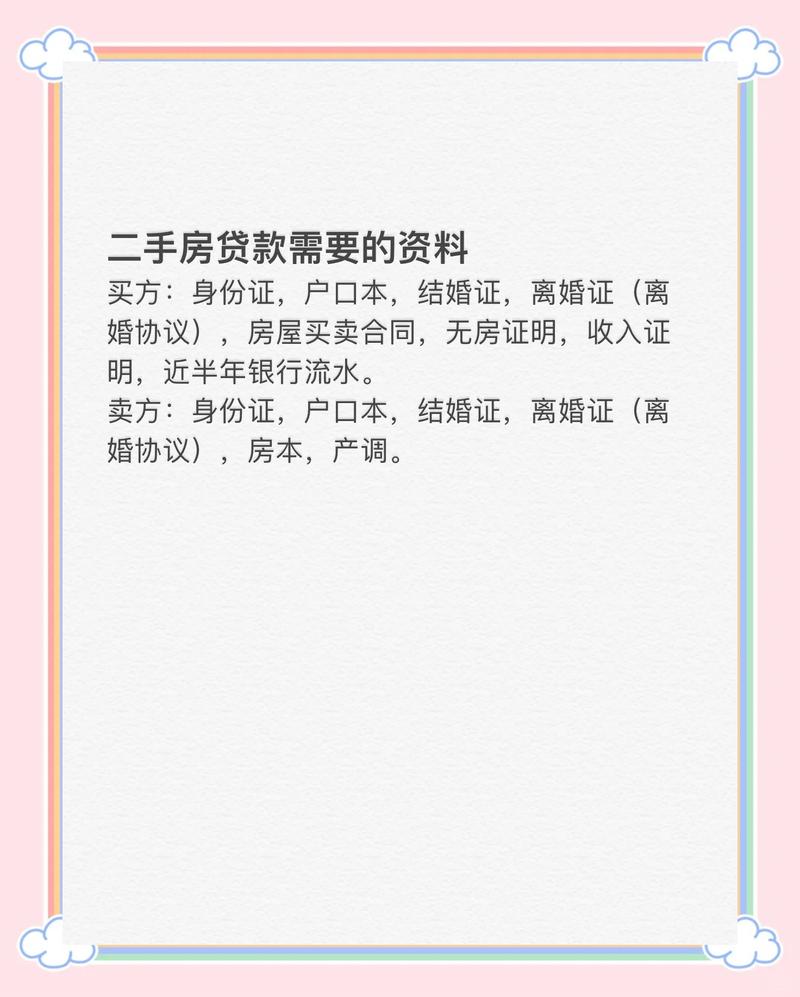
这些坑,我见过太多人踩了才反应过来
最常见的误会:只要拉上父母,就能随便贷30年?
真不是。
银行对共同还款人的年龄、收入都有硬杠杠。有的银行要求共同还款人最多不能超过65岁,超过的直接不算。就算年龄够,要是父母的退休金加起来还没月供高,那加了也白加。
还有个更离谱的误会:共同还款人要在房本上写名字?
完全不需要。
共同还款人只承担还款责任,不享有房屋的产权份额。只要你房本上没加父母的名字,后续卖房、过户都不用他们出面签字,这点一定要搞清楚,别稀里糊涂把父母名字加上去,后续反而要多交税费。
很多人以为用了这个贷款,还算自己的首套房?
不一定。
贷款记录是会记在所有共同还款人名下的。如果你爸妈之前有过房贷记录,哪怕已经还清了,有的银行也会把你的贷款算成二套,首付比例、利率都会往上调,具体怎么算,以当地最新政策为准。
之前碰着个姑娘,本来自己是首套房资格,为了多贷点年限把爸妈拉进来,结果爸妈之前在外地有过房贷,直接被算成二套,首付多掏了二十万,悔得直拍大腿。
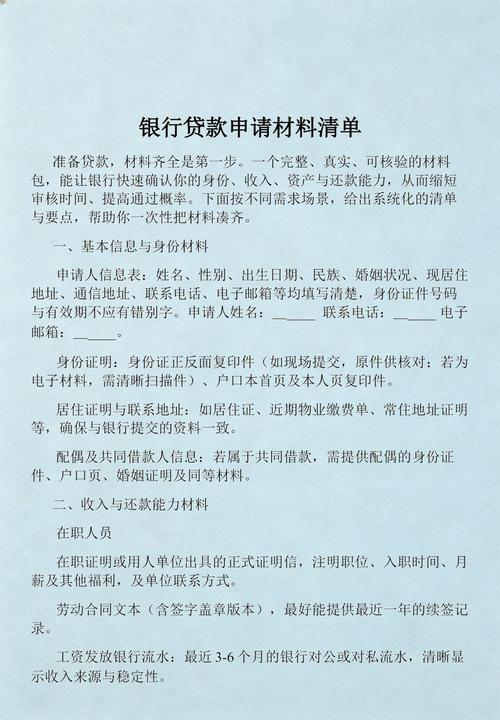
真要办之前,先把这几件事捋顺
别上来就拉着父母去银行签字。
先查三个人的征信。你自己的,你爸妈的,有没有逾期,有没有半年内超过6次的硬查询,有没有没结清的消费贷、信用卡分期,这些都会影响审批。
然后别先交定金。先找银行的信贷员算清楚,你加了共同还款人之后,到底能贷多少年,首付比例是多少,月供多少,会不会被算成二套。这些事问清楚了,再去跟房东谈价交定金,不然到时候贷不够,定金退不回来,哭都没地方哭。
哦对,还有个细节:如果父母是退休人员,要准备好近半年的退休金流水,有的银行还要求提供退休证明,提前准备好,别到了银行才发现少带东西,白跑一趟。
不过话说回来,也不是所有人都需要用这个贷款。比如你刚25岁,哪怕流水刚够,按银行70岁的上限算,你本来就能贷45年,完全够30年的要求,根本没必要把父母拉进来,平白无故多一笔贷款记录在他们名下,后续他们要是想再买房子或者做经营贷,反而受影响。
对吧?
你要是最近正打算办房贷,不妨先翻出爸妈的身份证,算一算他们的年龄和每月的退休金到账数,再找常合作的银行问一句,别等签了购房合同才发现,年限达不到,月供压得人喘不过气。
作者|地产
排版|地产
审核|白杨