2026-10-21 23:01:21
作者:
宠物
上周在门诊碰到个姑娘,抱着刚做完膀胱结石手术的英短,蹲在收费窗口抹眼泪。
账单算下来快四千。
她攥着手机翻了半天,突然抬头问我,之前听人说的宠物保险,真的能报这种手术费吗?
你以为的“宠物保险”,大概率是踩坑重灾区
很多人对宠物保险的认知,还停留在“花点小钱买个安心”的模糊印象里,真到要理赔的时候才发现,原来自己之前的理解全错。
我见过最离谱的案例,有人给家里猫买了一年三百多的保险,后来猫得猫瘟住院花了两千多,申请理赔才发现,这份保单的等待期是30天,他买完第28天猫就发病了,一分钱赔不到。
还有人觉得“我家猫从来不出门,肯定用不着”——哪有不出门的猫就不会得自发性膀胱炎、不会偷吃家里的巧克力中毒的?
最容易踩的坑其实是就诊医院的资质问题。绝大多数宠物保险的理赔前提,是就诊的医院要在保单的合作名录里。你要是图方便去了家楼下没有正规动物诊疗资质的小诊所,拿回来的收据、病历,人家保险公司根本不认。
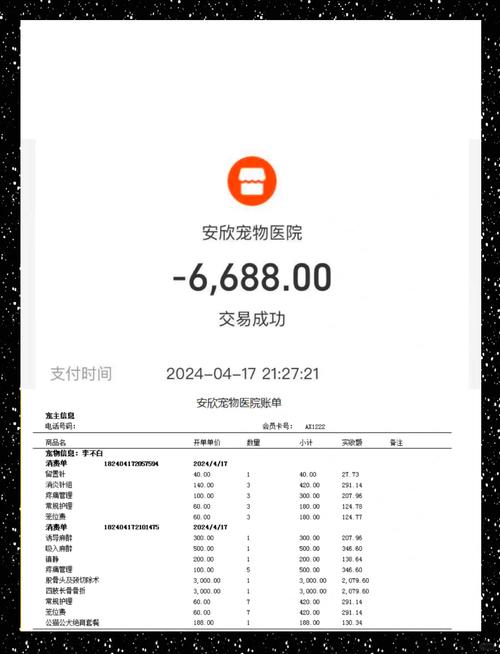 宠物医院收费窗口铲屎官核对账单场景
别被销售忽悠,这几类情况真的赔不了
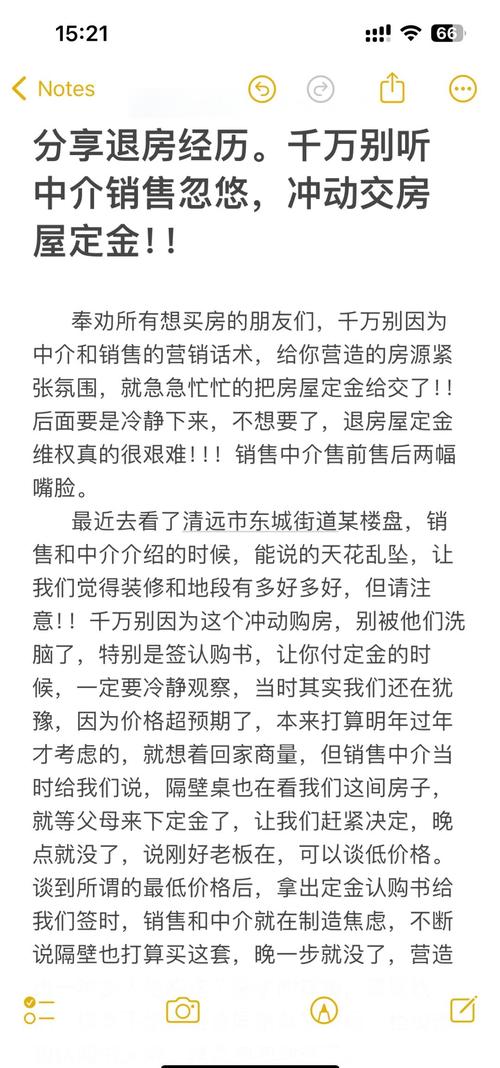 别被销售忽悠,这几类情况真的赔不了
门诊里碰到理赔被拒的铲屎官多了,我总结了几个最高频的拒赔原因,别等真出事了才拍大腿后悔。
头一个最容易被拒赔的情况,就是投保前已经存在的慢性病,一律不赔。比如你家猫已经确诊了慢性肾病,你才想起来买保险,想着以后透析能报,门都没有。投保的时候要填过往病史的,你要是刻意隐瞒,后续保险公司调取就诊记录查出来,直接拒赔,交了好几年的保费也不会退。
再就是,先天性、遗传性的疾病,不在常规理赔范围内。比如小狗先天髋关节发育不良、小猫的先天性心脏病,这类问题在买保险之前就已经存在于宠物的基因里,不属于“意外患病”的范畴,销售要是张嘴就说“啥都能报”,你转身走就行,多半是在忽悠人。
还有人以为买了宠物保险,就能随便给毛孩子做全身体检、打疫苗、做绝育,其实这类常规保健类的消费,90%以上的普通医疗险都不覆盖——想报这类费用的,得专门买带保健责任的保单,一年的保费至少是普通医疗险的三倍,算下来其实并不划算。
说实话,我最烦那种卖保险的堵在宠物医院门口拉客,张嘴就说“一年几百块,生病全给你报”,合着人家保险公司是做慈善的?真当羊毛出在狗主人身上,还能连羊都给牵走啊……
真要选的话,别盯着“一年交多少钱”抠细节
我自己给家里那只拆家柯基选保险的时候,根本没先算哪个产品便宜。
先看什么?先看合作医院的覆盖范围,是不是包含你常去的那家宠物医院,甚至是你家附近三公里内的能看急诊的医院。不然半夜你家狗吃了异物流血要送急诊,结果那家医院不在合作名录里,你攥着保单也没用。
然后再看等待期。一般来说,疾病类的等待期15天到30天是行业正常水平,那种等待期长达90天的,直接pass——谁能保证自己家毛孩子三个月不闹毛病?
另外要盯紧的,是条款里的“医保目录”限制。毕竟宠物没有统一的社保目录,很多保险公司会自己设一个可报销的药品、诊疗项目清单,清单外的进口消炎药、长效止痛针、特殊护理耗材,就算你真的花了钱,也报不了。
 铲屎官在手机上对比宠物保险保单条款
上个月有个老客户,他家的金毛去年体检的时候发现有轻度的膝关节炎,当时他听我的建议,把所有既往病史的体检报告都存好,选了一份没有“既往症一刀切拒赔”条款的保险。不是所有保险都对既往症零容忍的,有些保单如果是投保前已经确诊的稳定慢性病,后续因为这个病产生的常规用药费用,是可以按比例报的。上个月他家金毛关节炎急性发作,打了消炎针、配了口服药,总共花了八百多,最后报了五百多,他给我发截图的时候,都快高兴坏了。
有人说,那我家毛孩子一辈子都健健康康的,交的保费不就打水漂了?
怎么说呢,就跟你买汽车保险一样,你总不希望自己真的用到那个理赔的额度对吧?我自己算过,我家柯基一年的保费是420块,平均下来每个月35块,也就是少喝两杯奶茶的钱。真要是哪天它乱啃了我的充电线,或者吃了人家掉在地上的巧克力要催吐,或者年纪大了得个什么需要手术的毛病,这笔钱总不至于让我在收费窗口蹲下来哭。
真要给家里毛孩子买保险的话,别光点朋友圈里别人发的推广链接。先把你家宠物最近一次的体检报告找出来,把所有已经确诊过的小毛病列个清单,然后对着保单的免责条款一条一条对,拿不准的地方,就把条款拍给你常去的医院的兽医帮你看看——毕竟我们天天帮铲屎官核对理赔材料,哪个保单坑多,我们门儿清。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:抱着刚做完手术的猫在收费台哭?聊聊你可能误会的宠物保险
文章链接:https://www.lfdjt.com/p/chongwu/a/12306.html