上周陪发小去银行办按揭。
他坐柜台前翻完评估报告,脸瞬间绿了。
合同上写的成交价是320万,评估报告打出来的数,才285万。
他攥着报告愣了五分钟,转头问我:“我算的首付明明够啊,怎么现在平白无故多要二十多万?”
这不是他一个人的困惑。
太多第一次买二手房的人,从头到尾盯着合同上的成交价算首付,根本没想过还有另一套数字规则,在办贷款的环节等着自己。
那串评估数字,根本不是房子的“真实价值”
很多人对评估价的误会,从第一次听这个词就开始了。
总觉得这是第三方机构上门量完面积、看完装修、算完地段之后,给房子打的“公允分数”——高了就是房子值钱,低了就是自己被坑了。
根本不是。
银行找评估公司的核心诉求从来不是“还原房子值多少钱”,是“万一你还不上贷款,我把这房子卖了,能不能把放出去的钱收回来”。
你想啊,要是银行真按你报的成交价全额放贷,转头赶上市场波动,同小区房价跌个10%,你断供了,银行走司法程序拍卖房子,扣掉诉讼费、中介费、空置成本,算下来根本收不抵支,凭什么要担这个风险?
所以评估价从根上,就是银行给自己留的安全垫。
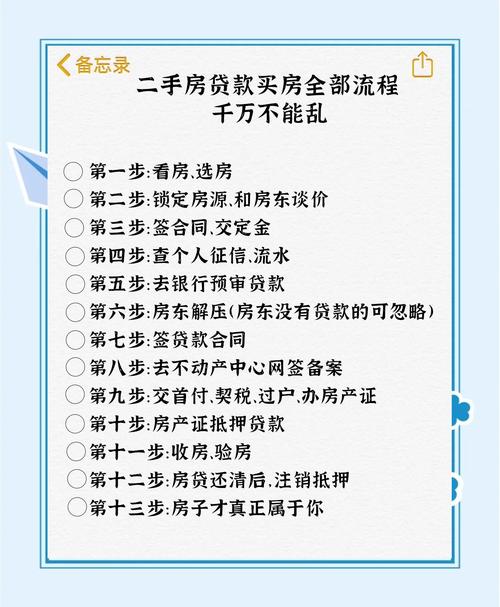
不同银行的风险偏好不一样,给的评估尺度就不一样。有的银行宽松点,能给到同小区近半年网签价的95%,有的银行谨慎点,只给90%,同个房子换个银行,评估价差个三五万是常事。
别信什么“评估价就是市场真实价格”的鬼话。
你家花20万装的无主灯、全屋定制,你封的三层中空系统窗,这些能让你住着舒服的东西,在评估表上半毛钱权重都没有。我之前见过一个业主,为了卖房子把家里重新装了一遍,花了快30万,就等着评估的时候能多算点,结果评估师上门看了十分钟,连装修的细节都没多问,给的数和同小区没装修的毛坯房差不了两万。
为什么这俩数字总对不上
我见过最离谱的案例,是前年一个读者买的一楼带院的房子。
同小区同户型的标准层成交价是230万,他因为喜欢那个30平的小院子,比别人多花了40万,270万签的合同。
结果评估报告出来,才235万。
差了整整35万。
为啥?因为评估公司参考的是同小区同户型的网签历史,那个带院子的户型整个小区就这一套成交,根本没有可比案例,人家总不能为了你这一次交易,把整个小区的评估基准线往上抬一大截吧?
说白了,评估价锚定的是“同小区同户型的普遍交易水平”,从来不是为你的个性化需求买单。
你因为急着给孩子落户,愿意比市场价高20万抢房,这是你的需求,评估公司不认;你因为房东急着出国,比市场价低30万捡漏,这是你的运气,评估公司也不认。
甚至有些特殊的交易,比如亲戚之间的过户、为了避税做的低网签价,根本不会被纳入评估的参考样本里。
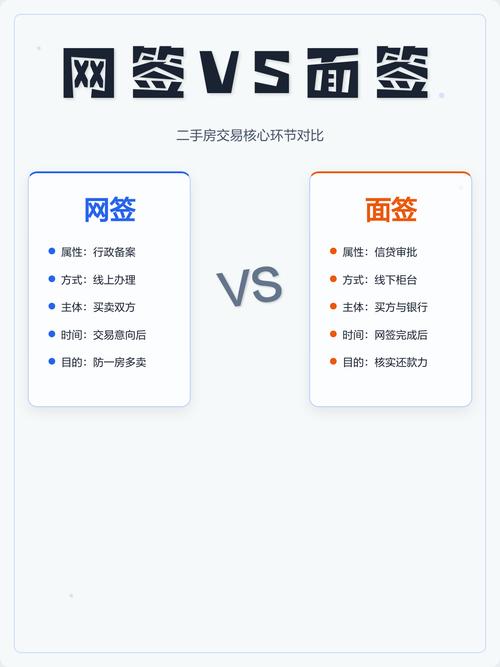
这也是为什么很多人办完过户才反应过来:原来我实际花的钱,和银行认的钱,从来就不是一回事。
碰到差额,怎么少踩坑
先给你算笔最实在的账。
还是开头那个320万成交、评估285万的例子。
按首套7成贷款的规则,本来大家都以为,320万的房子,首付只要掏96万,剩下224万走贷款就行。
结果现在银行只认285万的评估价,最多能贷的额度是285万乘以0.7,也就是199.5万。
那你实际要掏的首付,就是320万减199.5万,整整120.5万。
中间差的24.5万,全是你要额外准备的现金。
多少人买房的时候,把所有积蓄凑一块,刚好够三成的首付,连多余的应急钱都没留,碰到这种差额,真的能当场僵在银行柜台。
我见过有人为了凑这部分差额,转头找消费贷高息借钱的,也见过和房东吵到要退定金的,甚至有直接违约,几十万定金打了水漂的。
别等签完合同才想起算这笔账。
签合同之前,别着急把大额定金转给房东。找两三家银行的个贷经理问一句,同小区同户型最近的评估大概在什么区间,算清楚自己的贷款额度上限,再倒推要准备多少首付,和自己手里的钱对不对得上。具体的贷款比例、评估尺度,以当地最新政策为准。
要是中介跟你拍胸脯说“评估肯定能到成交价,绝对给你按最低首付走”,你也别全信。真等评估报告出来差了一大截,中介最多赔你两句抱歉,你要掏的钱半分都不会少。
对了,你第一次买二手房的时候,有没有碰到过评估价和成交价对不上的情况?当时多掏了多少钱?
作者|地产
排版|地产
审核|见微