上周在河西万达的星巴克碰着老邻居张姐,攥着个皱巴巴的银行还款明细,脸皱得跟放了三天的阳山水蜜桃似的。说攒了三年的20万,到底要不要提前把剩下的商贷还了。
好多人上来就算利率账:我现在房贷4.2%,买理财才3%,利差1.2%,20万放一年白亏2400,当然要还。
算得对不对?对。但只算了一半。
先算明白你手里的钱,到底值几个“点”
提前还贷的第一笔账,从来不是利率差,是你手里的钱的“随时可用价值”。
别。真的别。
你那20万要是明年打算给娃付学区房的补差款,要是家里老人去年刚做过支架,留着当应急医疗金,你敢把这钱砸去还贷?还贷是把活钱钉死在砖头里,真要急着用,再想把房子抵押出来,经营贷利率是好看,可期限短,还要查经营资质,层层审批下来少说半个月,哪有你活期账户里的钱顺手?
我见过太多人,把手里所有闲钱都砸去提前还贷,结果换个冰箱都要等发工资,逢年过节连个红包都要算着发,日子过得紧巴巴的,就为了那点利差。图啥?
那些银行不会主动告诉你的“坑”,踩中了亏大半年
很多人以为,提前还贷就是去银行填个表的事,办完就等着省利息就行。根本不是。
各家银行的提前还贷违约金规则以当地最新政策为准,大部分银行对还款满1年的客户是免收的,但流程上的小陷阱,你不主动问,没人会跟你说。
最常见的坑,就是还款方式的选择。
柜员在你填完所有材料后,大概率会顺口问一句:你是选减少每月月供,还是缩短还款年限?
好多人当时脑子一懵,想着每个月少还点压力小,直接选了前者。
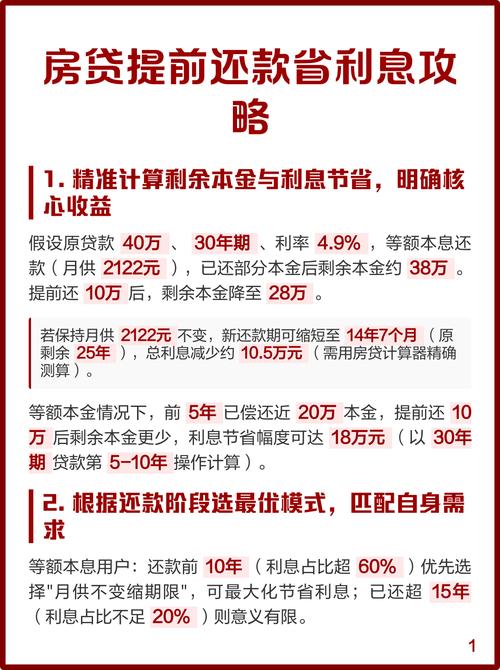
算下来你就知道亏在哪:同样是提前还20万,选减少月供的话,你剩下的贷款期限没变,总利息其实没省多少;选缩短年限、保持月供基本不变,才能真真切切把未来要给银行的利息砍掉一大块。
想真的省利息,一定要在办理时明确选“缩短还款年限,月供基本不变”。
还有个坑,别信网上那些拍着胸脯的“万能公式”:什么只要房贷利率高于3%就必须提前还。
你要是2019年办的5.88%的高息贷款,手里的钱除了放定期没有别的去处,那确实划算。但要是你前两年刚转了LPR,现在利率3.8%,你手里的钱哪怕只能稳稳拿到比贷款利率高0.3%的无风险收益,其实根本没必要急着把钱砸进去。毕竟资金在自己手里,怎么支配都是你说了算。
到底哪类人,真的适合现在提前还贷?
没有绝对的标准答案,我接触了这么多年南京的买房人,大概两类人提前还了之后,从来没后悔过。
第一类,是手里的闲钱放了三五年都没动过,也没有明确的大额支出计划的人。比如孩子已经成家立业,房子也没有置换打算,手里的钱就是放定期,每年的利息还没给银行交的房贷利息高。这种人你跟他谈什么投资弹性,他根本不感兴趣——就喜欢每个月收到还款提醒的时候,知道自己的债越来越少,晚上睡觉踏实。这种情绪价值,比那点理财收益值钱多了。
第二类,是手里攥着高息房贷,又完全没有投资渠道的人。比如前几年在高点上车的,贷款利息5%以上,钱放银行就是活期,从来不会买理财、买基金,那你每年给银行交的利息,确实是纯支出,提前还一部分,相当于给自己攒了个稳赚的收益。
反过来,这几类人我真劝你别急着还:刚工作没几年的年轻人,手里的钱本来就不多,你要是把攒的那点钱都砸去还贷,后面每个月的月供压得你连换个工作、报个技能班的勇气都没有;还有买期房还没拿到房产证的,提前还贷的手续都走不通,跟着瞎凑什么热闹。
上周张姐最后算完账,自己那20万本来是准备给儿子明年在南京找工作当安家费的,最后拿了10万出来提前还贷,选的缩短年限,算下来能省差不多8万利息。剩下的10万买了三年期的大额存单,既不耽误以后给儿子用,也能省点利息。
其实哪有什么一刀切的划算标准。你今晚回家,把家里的定期存单、医保账户余额、未来三年确定要花的钱,列在一张A4纸上。算完了,你自然就知道,该不该把钱拿出去还房贷。
作者|地产
排版|地产
审核|柚子